Podatek od nieruchomości w 2025 roku: najważniejsze zmiany i obowiązki podatników
Nowe definicje budynków i budowli w podatku od nieruchomości od 2025 roku
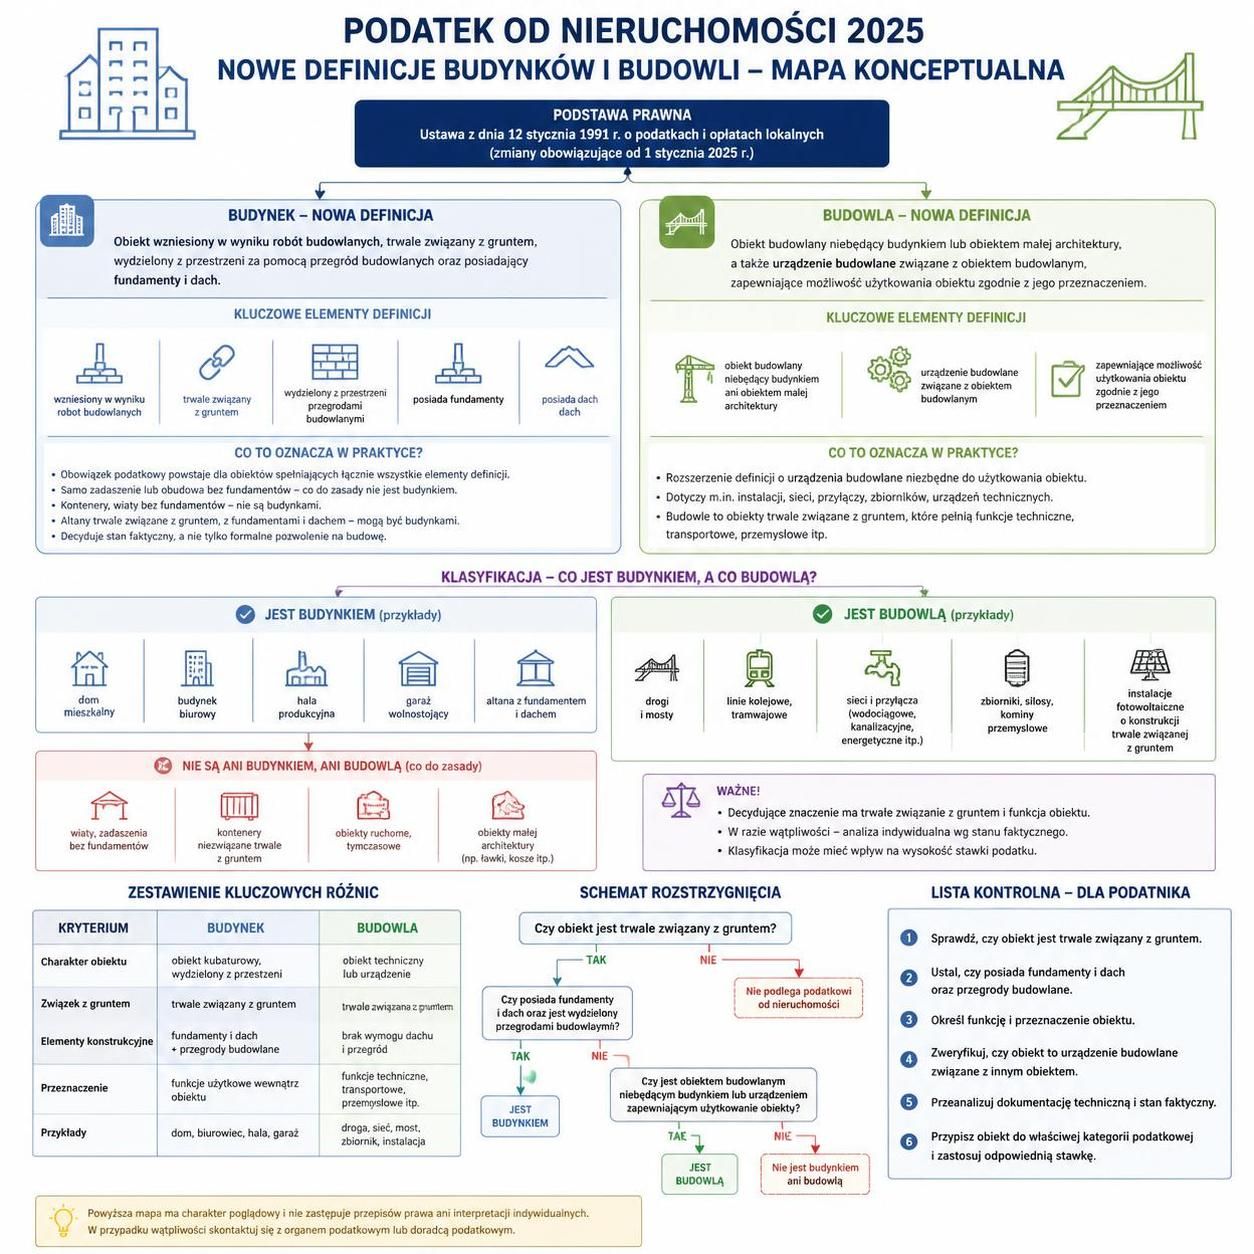
W 2025 roku obowiązują nowe przepisy dotyczące podatku od nieruchomości, wprowadzające istotną redefinicję pojęć „budynek” oraz „budowla”. Zmiany te mają bezpośredni wpływ na sposób opodatkowania posiadanych nieruchomości i wymagają, aby podatnicy dokładnie zweryfikowali swoje zasoby pod tym kątem.
Podstawową modyfikacją jest odejście od dotychczasowego kryterium określania budynków przez pryzmat ich funkcji i cech prawnych. Nowa ustawa przewiduje, że jako budynki nie będą już klasyfikowane obiekty, których głównym parametrem jest pojemność, takie jak magazyny przechowujące materiały sypkie, ciekłe lub gazowe. Ten typ obiektów może być teraz zakwalifikowany jako budowle, co pociąga za sobą odmienne skutki podatkowe.
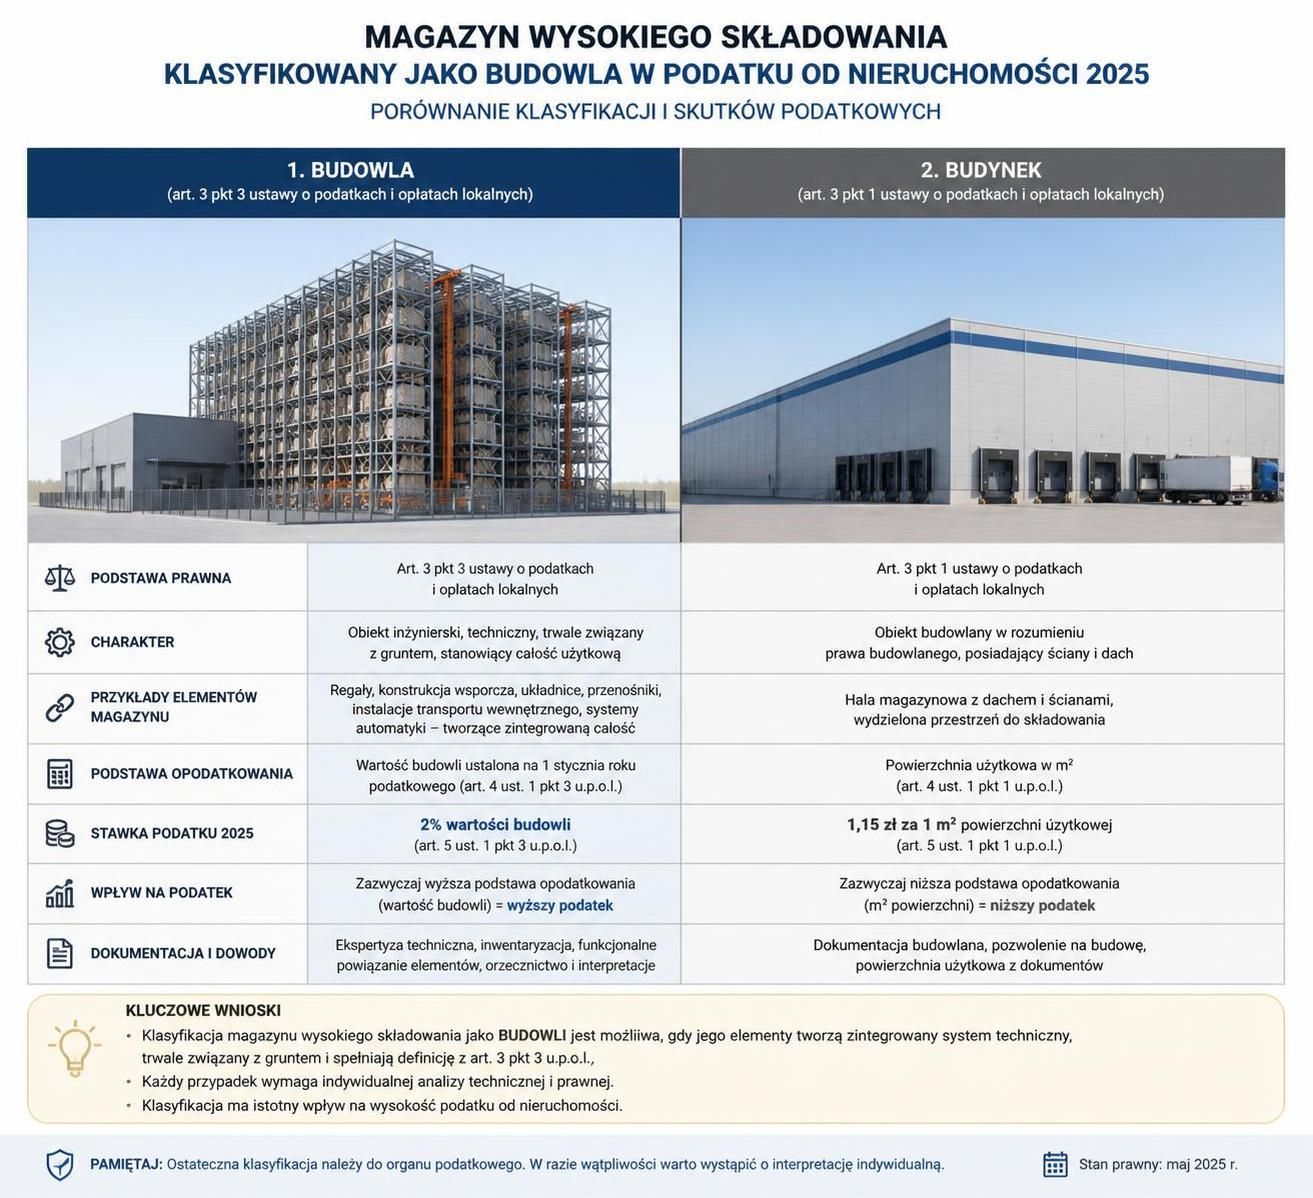
Ta zmianą przykładem może być magazyn wysokiego składowania – do tej pory traktowany jako budynek, od 2025 roku kwalifikowany jako budowla. Dla właściciela oznacza to konieczność ponownej oceny sposobu rozliczania podatku oraz wpływu na wysokość płatności. Warto zauważyć, że zmiany nie ograniczają się wyłącznie do magazynów – również konstrukcje takie jak parkingi niezależne od głównego obiektu czy pawilony reklamowe mogą podlegać nowym zasadom opodatkowania.
Co więcej, nowa ustawa wprowadza pięć kategorii budowli, które będą traktowane odrębnie i wiążą się z innymi stawkami podatkowymi oraz wymogami ewidencyjnymi. W katalogu znajdują się między innymi konstrukcje wsporcze, instalacje przemysłowe czy urządzenia techniczne takie jak wagi samochodowe.
W praktyce oznacza to, że właściciele mają obowiązek przeprowadzić szczegółową analizę swojej nieruchomości, by prawidłowo zakwalifikować poszczególne elementy i uniknąć błędów w deklaracji podatkowej.
Zachęcam do bliższego zapoznania się z nowelizacją, szczególnie pod kątem określenia, które elementy ich nieruchomości mogą podlegać nowym regulacjom. Więcej informacji i przydatne wyjaśnienia dostępne są na stronach poświęconych zmianom w podatkach lokalnych, takich jak TaxFinLaw.
Nowe obowiązki podatkowe związane z instalacjami i urządzeniami technicznymi
Jednym z kluczowych aspektów zmian w podatku od nieruchomości w 2025 roku są nowe regulacje dotyczące opodatkowania instalacji i urządzeń technicznych. Właściciele nieruchomości komercyjnych szczególnie odczują rozszerzony zakres opodatkowania, który wymaga dokładniejszego podejścia do klasyfikacji posiadanych elementów.
Zgodnie z nowymi przepisami, podstawowe instalacje, takie jak oświetlenie czy standardowe systemy grzewcze, pozostają podatkowo neutralne i nie są dodatkowo obciążone podatkiem. Jednakże wszelkie dodatkowe urządzenia techniczne – na przykład transformatory, rozdzielnie elektryczne czy systemy klimatyzacji – mogą zostać uznane za podlegające opodatkowaniu.
Ta zmiana oznacza konieczność dokładnego zmapowania wszystkich instalacji na terenie nieruchomości, w celu ustalenia, które z nich podlegają opodatkowaniu i jakie to niesie za sobą skutki finansowe. Szczególną uwagę powinny zwrócić przedsiębiorstwa zarządzające dużymi obiektami przemysłowymi lub komercyjnymi, gdzie liczba takich urządzeń może być znaczna.
Oprócz korekty klasyfikacji, nowe przepisy mogą wymusić aktualizację dokumentacji technicznej i ewidencji podatkowej. Właściciele muszą więc przygotować się na możliwe zwiększone koszty operacyjne oraz potencjalne kontrole podatkowe.
Przykładowo, przedsiębiorca posiadający obiekt biurowy z dodatkowymi systemami klimatyzacji i specjalistycznymi instalacjami przemysłowymi, wcześniej nieobjętymi podatkiem, teraz może zostać zobligowany do ich opodatkowania. To powoduje konieczność zaplanowania budżetu na nową wysokość obciążeń.
Dla osób chcących poznać szczegóły oraz przygotować się do nowych wymogów z praktycznego punktu widzenia, przydatne mogą okazać się analizy dostępne na platformach takich jak BWCS – podatek od nieruchomości 2025. Tam znajdą się wskazówki dotyczące zarządzania nowymi obowiązkami i minimalizacji ryzyk.
Zmiany w opodatkowaniu magazynów, parkingów i obiektów reklamowych
W nowelizacji ustawy o podatku od nieruchomości od 2025 roku przewidziano istotne zmiany dotyczące klasyfikacji oraz opodatkowania różnego rodzaju obiektów użytkowych, takich jak magazyny, parkingi czy elementy reklamy zewnętrznej.
Rozszerzenie katalogu obiektów opodatkowanych oraz zmiana ich kwalifikacji może diametralnie wpłynąć na wysokość płatności podatkowych przedsiębiorców i właścicieli nieruchomości komercyjnych. Magazyny wysokiego składowania, które do tej pory były traktowane jako budynki i rozliczane według jednolitego wzoru, teraz mogą zostać klasyfikowane jako budowle. To zmienia sposób naliczania podatku, gdyż budowle szacowane są na podstawie innych parametrów, takich jak pojemność obiektu.
Parkingowe obiekty zlokalizowane otwarcie, zwłaszcza te znajdujące się poza granicami głównych budynków, również zyskują nową klasyfikację. Mogą one być traktowane odrębnie i podlegać osobnym stawkom podatkowym, co dla wielu podmiotów oznacza wzrost kosztów.
Elementy reklamowe, takie jak ściany reklamowe, zadaszenia czy kioski ulokowane na zewnętrz lub w sąsiedztwie centrów handlowych, mogą być teraz traktowane jako oddzielne budowle i opodatkowane niezależnie. Ten aspekt może znacznie zwiększyć budżety operacyjne firm korzystających z powierzchni reklamowej.
Przytoczyć można przykład właściciela centrum handlowego, który do tej pory płacił jedną, zryczałtowaną kwotę podatku za cały kompleks. Od 2025 roku każdy z czynników – od parkingów zewnętrznych po reklamy – może być traktowany jako osobny podmiot opodatkowania, co w wielu wypadkach podniesie ostateczne obciążenie finansowe.
Z tego względu szczególnie istotne staje się prowadzenie regularnych audytów nieruchomości oraz konsultacje z ekspertami podatkowymi, którzy pomogą zidentyfikować skutki zmian i przygotować odpowiednie strategie minimalizujące koszty.
Więcej szczegółów oraz praktyczne poradniki można znaleźć np. w serwisie Dziennik Nieruchomości, gdzie szczegółowo omówiono zakres nowych regulacji i ich konsekwencje.
Rekomendacje ekspertów: audyty jako narzędzie minimalizacji ryzyka podatkowego
Zmiany wprowadzone w ustawie o podatku od nieruchomości od 2025 roku stawiają przed właścicielami i zarządcami nieruchomości nowe wyzwania w zakresie prawidłowego rozliczenia podatków. Eksperci jednoznacznie wskazują, że kluczowym krokiem pozwalającym przygotować się do tych zmian jest przeprowadzenie audytu nieruchomości.
Audyt polega na szczegółowej inwentaryzacji wszystkich elementów budynków i budowli, z uwzględnieniem instalacji technicznych, konstrukcji oraz elementów dodatkowych, które mogą zostać zakwalifikowane jako przedmiot opodatkowania. Dzięki temu możliwe jest zidentyfikowanie wszystkich potencjalnych elementów, które mogą wygenerować dodatkowe koszty w 2025 i kolejnych latach.
Firmy specjalizujące się w doradztwie podatkowym, takie jak Cushman & Wakefield, podkreślają, że audyty należy przeprowadzać już teraz, aby zdążyć z dostosowaniem dokumentacji i budżetów przed terminem składania deklaracji podatkowych. Pamiętać należy, że w 2025 roku termin na złożenie deklaracji został wydłużony do końca marca, co daje jednak ograniczony czas na przygotowania.
W praktyce audyt pozwala:
- zidentyfikować nowe obowiązki podatkowe wynikające ze zmian w przepisach,
- oszacować potencjalne dodatkowe koszty,
- zaplanować odpowiednie działania zaradcze i budżetowe,
- przygotować komplet dokumentacji i deklaracji podatkowych zgodnie z obowiązującymi wymogami,
- uniknąć potencjalnych sporów z organami podatkowymi w przyszłości.
Właściwe przeprowadzenie audytu i wdrożenie zaleceń umożliwi właścicielom nieruchomości minimalizację ryzyka finansowego oraz dostosowanie polityki podatkowej do nowych wymogów. Jednak wymaga też współpracy z doświadczonymi doradcami, którzy znają szczegóły zmian i potrafią doradzić optymalne rozwiązania.
Przydatne informacje na temat audytów i dalszych kroków można znaleźć w specjalistycznych publikacjach, np. na Rozliczenia Podatkowe, gdzie omawiane są praktyczne aspekty nowych przepisów.
Wysokość stawek podatku od nieruchomości i terminy płatności po zmianach w 2025 roku
Nowelizacja ustawy o podatku od nieruchomości od 2025 roku wprowadziła także zmiany dotyczące stawek podatkowych oraz terminów składania deklaracji i dokonywania płatności. Dla podatników istotne jest dokładne zapoznanie się z tymi przepisami, aby uniknąć konsekwencji wynikających z nieterminowych rozliczeń.
Poniższa tabela przedstawia przykładowe stawki podatku od nieruchomości obowiązujące od 2025 roku dla różnych kategorii obiektów:
| Kategoria nieruchomości | Stawka podatku (PLN za m² lub jednostkę) | Uwagi |
|---|---|---|
| Budynki mieszkalne | 0,70 zł/m² | Bez zmian względem poprzednich lat |
| Budynki komercyjne | 10,50 zł/m² | Podwyższenie o 5% |
| Budowle (np. konstrukcje wsporcze, magazyny) | 0,25% wartości odtworzeniowej | Nowa metoda naliczania |
| Parkingowe miejsca postojowe | 150 zł/miejsce | Oddzielne rozliczenie od budynku |
| Reklamy zewnętrzne (np. ściany, kioski) | 350 zł/element | Zależnie od wielkości i lokalizacji |
Termin składania deklaracji podatkowej został w 2025 roku wydłużony do końca marca, co daje więcej czasu na adaptację do nowych regulacji. Płatności podatku są zwykle rozłożone na cztery raty, płatne kwartalnie do 15. dnia miesiąca następującego po zakończeniu kwartału.
Ważne jest, aby dobrze rozplanować płatności, uwzględniając nowe stawki oraz kategorię opodatkowania swoich nieruchomości. Niedopełnienie obowiązków lub błędne kalkulacje mogą skutkować naliczeniem odsetek oraz kontroli fiskalnej.
Podsumowując, zachęcam do korzystania z praktycznych poradników ułatwiających obliczanie podatku i planowanie finansowe, takich jak dostępny na stronie Vega Domy – Kalkulator podatku od nieruchomości. Profesjonalne podejście i odpowiednie przygotowanie pomoże uniknąć niepotrzebnych komplikacji.