Podatek od sprzedaży nieruchomości w 2026 roku: co warto wiedzieć przed sprzedażą
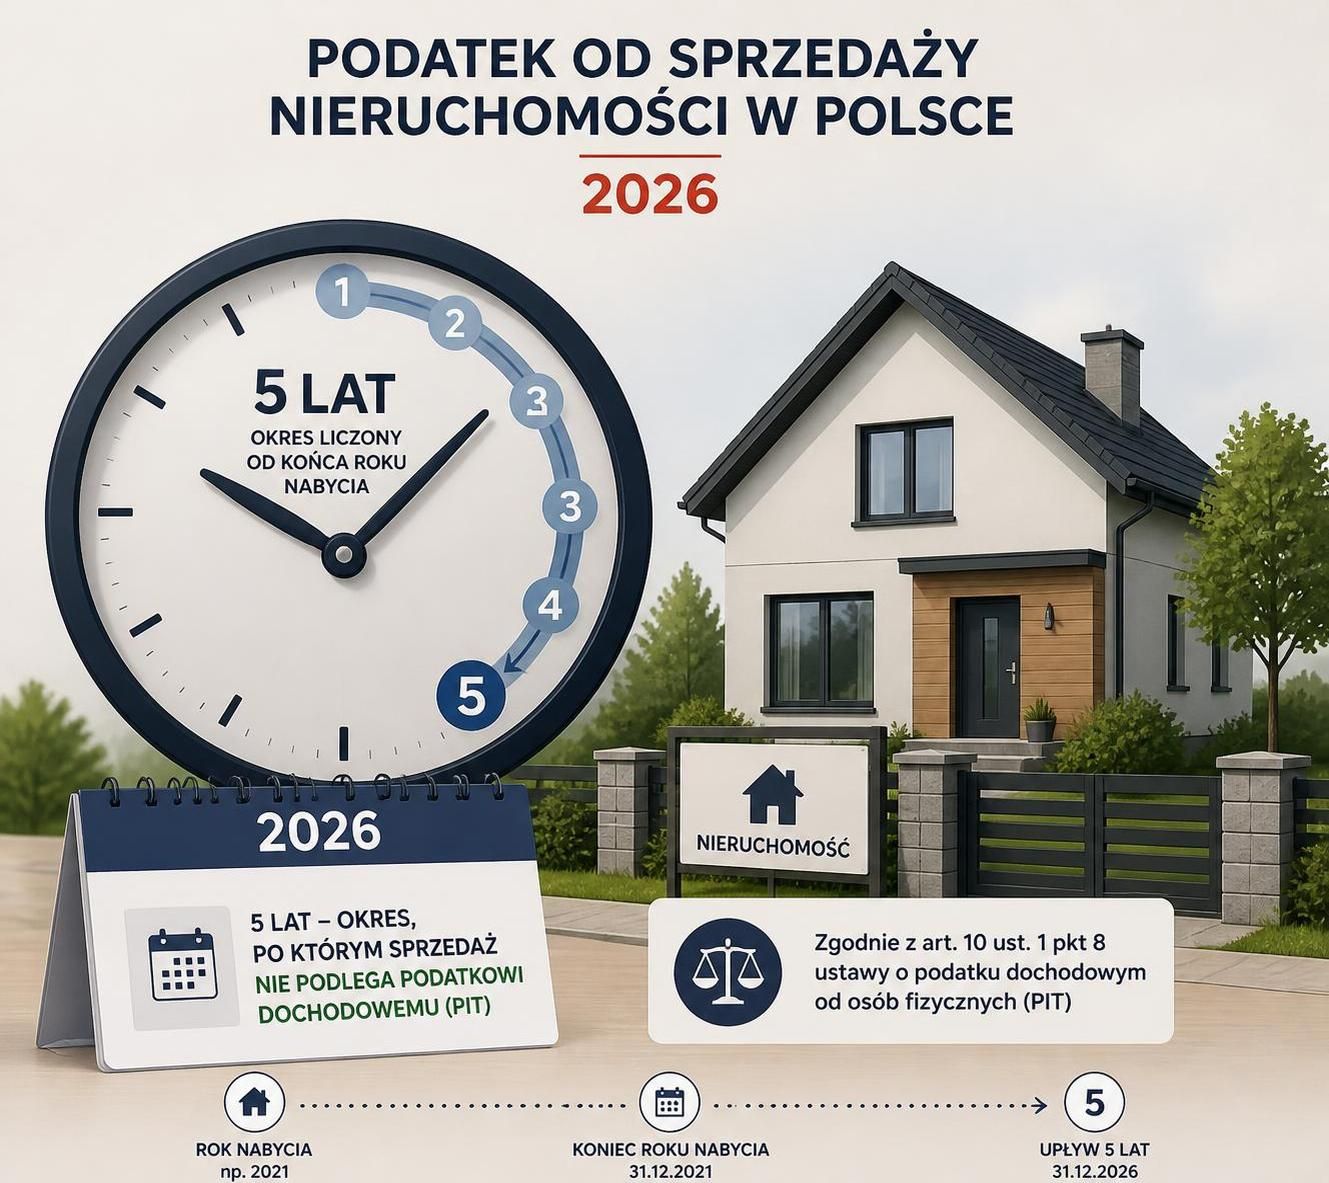
Zasada pięciu lat w opodatkowaniu sprzedaży nieruchomości: jak dokładnie liczyć i co to oznacza
Podatek dochodowy od sprzedaży nieruchomości w 2026 roku jest jednym z najważniejszych obowiązków dla osób planujących taką transakcję. Zasadniczo, podatek ten w wysokości 19% dochodu naliczany jest wyłącznie wtedy, gdy sprzedaż ma miejsce przed upływem pięciu lat od końca roku, w którym nieruchomość została nabyta lub wybudowana.
Mechanika liczenia tego okresu jest kluczowa, ponieważ nie liczy się tutaj data samego zakupu, ale koniec roku kalendarzowego, w którym nastąpiło nabycie prawa własności. Przykładowo, jeśli mieszkanie zostało kupione w październiku 2021 roku, to pięcioletni okres zaczyna biec od 31 grudnia 2021 roku, co oznacza, że podatek nie będzie należny, jeśli sprzedaż będzie dokonana od 1 stycznia 2027 roku.
W praktyce oznacza to, że sprzedający muszą bardzo uważnie obliczyć ten termin, aby uniknąć niepotrzebnych obciążeń podatkowych. Warto zwrócić uwagę na sytuacje graniczne, na przykład sprzedaż nieruchomości kupionej 31 grudnia może skutkować zwolnieniem z podatku o kilkanaście miesięcy wcześniej niż nieruchomości kupionej na początku stycznia następnego roku.
Kolejnym istotnym aspektem jest to, że podatek dotyczy tylko i wyłącznie dochodu, czyli różnicy między ceną sprzedaży a kosztami uzyskania przychodu. Do kosztów tych zaliczamy nie tylko cenę zakupu, lecz również udokumentowane nakłady na remonty, prowizje pośredników, opłaty notarialne i podatki związane z nabyciem.
Na przykład, jeśli w 2023 roku kupiono mieszkanie za 500 000 zł i w latach późniejszych poniesiono 100 000 zł na remonty (udokumentowane fakturami), a w 2025 sprzedaż następuje za 700 000 zł, dochód do opodatkowania będzie wynosił 100 000 zł (700 000 – 600 000 zł). Podatek 19% dotyczyłby więc kwoty 19 000 zł.
Ważne jest także, aby pamiętać o konieczności wykazania sprzedaży w zeznaniu podatkowym prowadzącym do złożenia formularza PIT-39 do 30 kwietnia roku po transakcji, bez względu na to, czy podatek należny będzie zerowy (po zastosowaniu ulg) czy nie. Niedopełnienie tego obowiązku grozi karami finansowymi oraz odsetkami z tytułu zaległości podatkowych.
Warto zatem przy każdej sprzedaży przeanalizować sytuację, korzystając z pomocy doradcy podatkowego, aby prawidłowo uwzględnić koszty, wykazać dochód i zastosować możliwe zwolnienia.
Osoby zainteresowane szczegółowymi zasadami oraz przykładami rozliczenia podatku zachęcam do zapoznania się z poradnikami dostępnymi na stronach Houser oraz Vafi, które kompleksowo omawiają temat podatków za rok 2026.
Ulga mieszkaniowa w 2026 roku – jak skorzystać z ulgi i uniknąć płacenia podatku
Jednym z najważniejszych mechanizmów zwolnienia z podatku dochodowego przy sprzedaży nieruchomości jest tzw. ulga mieszkaniowa. Dotyczy ona sytuacji, gdy sprzedający przeznaczy uzyskane środki na własne cele mieszkaniowe.
Przepisy przewidują, że środki ze sprzedaży nieruchomości należy wydać w ciągu 3 lat od końca roku podatkowego, w którym nastąpiła sprzedaż. Przykładowo, jeśli sprzedaż nastąpiła w 2026 roku, na inwestycję mieszkaniową mamy czas do końca 2029 roku.
Co można uznać za własne cele mieszkaniowe? Podstawowe kategorie to:
- zakup nowego mieszkania, domu lub działki budowlanej, planowanej pod budowę własnego domu,
- budowa domu jedno- lub wielorodzinnego,
- remont lub przebudowa istniejącej nieruchomości – ale wyłącznie jeśli posiada się faktury dokumentujące poniesione wydatki,
- spłata kredytu hipotecznego zaciągniętego na cele mieszkaniowe, również refinansowanego i konsolidowanego.
Należy jednak pamiętać, że od 2026 roku planowane są zmiany w przepisach dotyczące ulgi. Projekt ustawy przewiduje ograniczenie ulgi tylko do podatników, którzy nie posiadają innej nieruchomości mieszkalnej w ponad 50% udziału – z pewnymi wyjątkami, np. spadków czy wspólności majątkowej.
W praktyce oznacza to, że osoby dysponujące już jednym mieszkaniem mogą mieć ograniczoną możliwość skorzystania z ulgi, jeśli zdecydują się na inwestowanie w kolejną nieruchomość na własne cele mieszkaniowe.
Przykład uproszczonego obliczenia ulgi mieszkaniowej:
| Element | Kwota |
|---|---|
| Dochód ze sprzedaży | 100 000 zł |
| Przychód ze sprzedaży | 700 000 zł |
| Wydatki na cele mieszkaniowe | 350 000 zł |
| Dochód zwolniony proporcjonalnie | 50 000 zł (100 000 × 350 000/700 000) |
| Dochód do opodatkowania | 50 000 zł |
| Podatek 19% | 9 500 zł |
Dzięki tej proporcji podatek od dochodu można znacznie zredukować lub całkowicie wyeliminować. Aby skorzystać z ulgi, obowiązkowe jest złożenie deklaracji PIT-39, w której szczegółowo wykazuje się poniesione wydatki na cele mieszkaniowe oraz samą wartość zwolnienia.
Warto pamiętać, że niedotrzymanie warunku wydatkowania w terminie 3 lat oznacza obowiązek korekty podatku i doliczenia należnej kwoty z odsetkami za zwłokę.
Więcej informacji oraz praktyczne wskazówki dotyczące ulgi mieszkaniowej dostępne są na stronach KN Kancelaria Nieruchomości oraz Ink Estates.
Koszty uzyskania przychodu a podatek od sprzedaży nieruchomości – co można odliczyć w 2026 roku
Kolejnym aspektem, istotnym zarówno dla sprzedających, jak i doradców rynku nieruchomości, jest dokładne ustalenie kosztów uzyskania przychodu. Od tych kosztów odejmuje się od przychodu ze sprzedaży, by prawidłowo obliczyć dochód podlegający opodatkowaniu.
Wśród kosztów, które można uwzględnić, znajdują się:
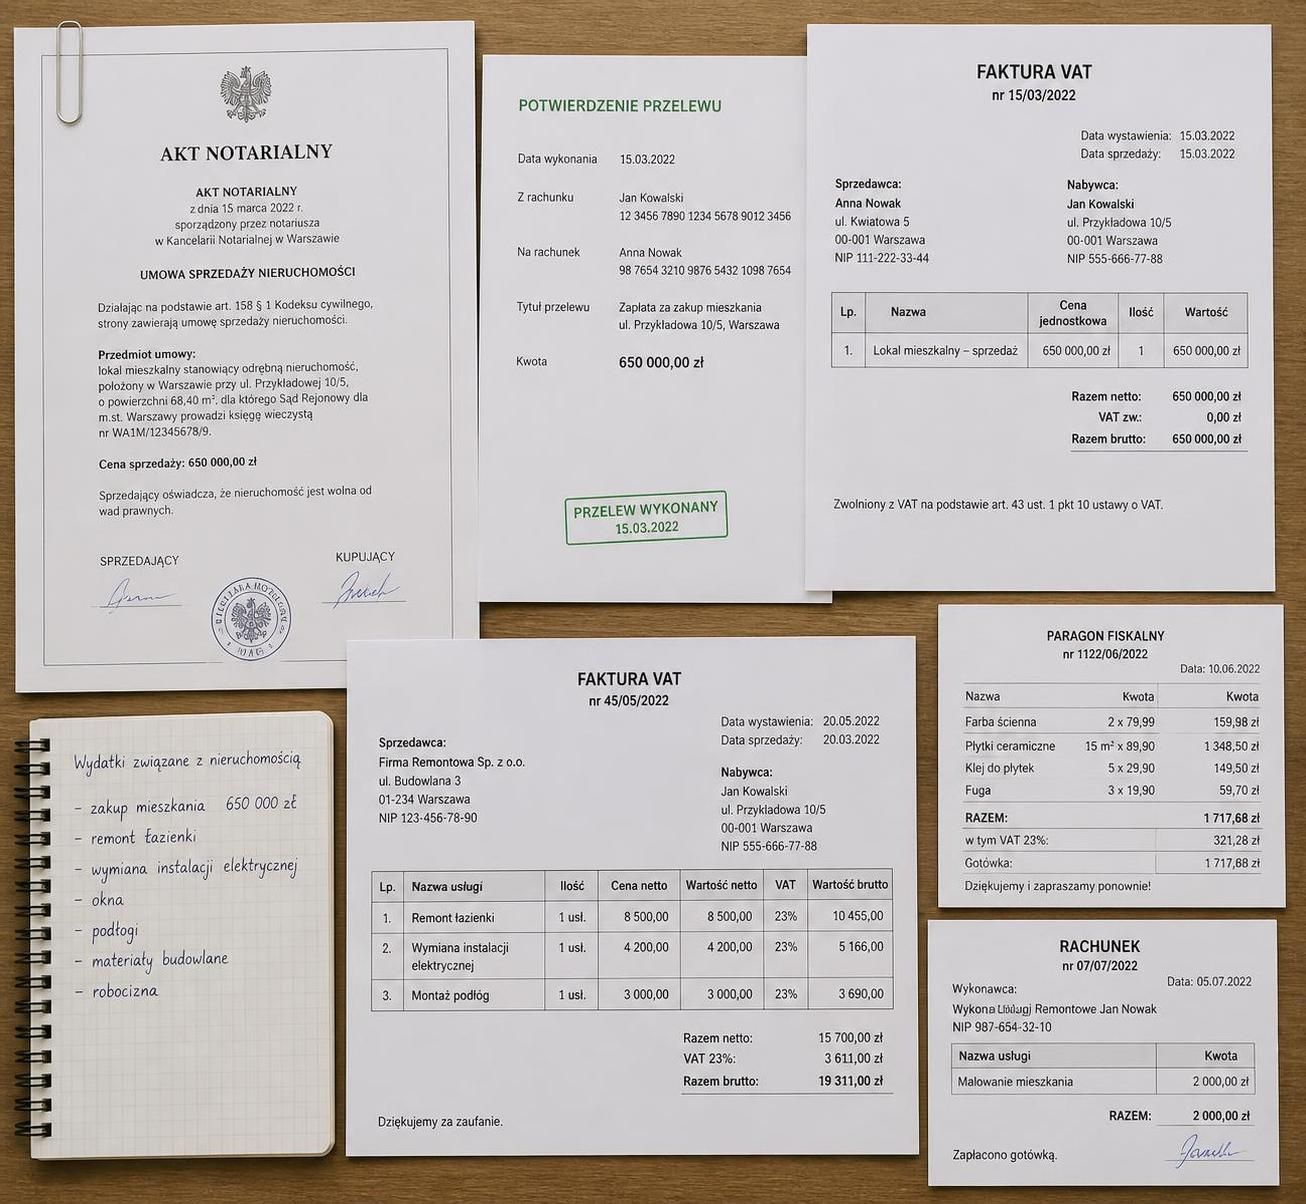
- cena nabycia nieruchomości z udokumentowanymi dowodami (np. akt notarialny),
- podatek PCC 2% zapłacony przy zakupie,
- opłaty notarialne oraz sądowe (np. za wpis do księgi wieczystej),
- prowizja pośrednika nieruchomości, zarówno przy zakupie, jak i sprzedaży, o ile została poniesiona i jest udokumentowana,
- udokumentowane nakłady na remonty lub ulepszenia, które faktycznie zwiększyły wartość nieruchomości (np. wymiana instalacji, remont łazienki, budowa tarasu),
- koszty dokumentowane fakturami za elementy stałe, takie jak meble w zabudowie, fotowoltaika, czy klimatyzacja.
Nie można natomiast odliczyć kosztów związanych z bieżącym utrzymaniem nieruchomości, takich jak opłaty czynszowe, podatek od nieruchomości czy koszty operacyjne. Nie są też kosztem zwykłe naprawy, malowanie czy konserwacje.
Jest to istotne, ponieważ odpowiednia dokumentacja kosztów pozwala skutecznie obniżyć podstawę opodatkowania, co może prowadzić do znacznych oszczędności podatkowych. Warto też wykorzystać mechanizm waloryzacji kosztów, który pozwala podwyższyć koszty uzyskania przychodu wskaźnikiem inflacji publikowanym przez Główny Urząd Statystyczny za pierwsze trzy kwartały każdego roku od roku następującego po zakupie do roku poprzedzającego sprzedaż.
Przy zakupie mieszkania w 2019 roku za 400 000 zł i sprzedaży w 2026 roku waloryzacja może podnieść koszty o około 43%, co w praktyce oznacza, że podstawa opodatkowania będzie liczona od kwoty 572 000 zł, a nie nominalnie 400 000 zł.
Dzięki temu można obniżyć podatek nawet o kilkadziesiąt tysięcy złotych w przypadku droższych inwestycji. W dobie dynamicznych zmian gospodarczych i inflacji, waloryzacja kosztów jest bez wątpienia mechanizmem wartym wykorzystania.
Przykłady i kalkulatory pomagające właściwie rozliczyć koszty w PIT-39 znajdują się na stronach takich jak Real Advisor czy Fakturownia.
Rodzaje nieruchomości i specyfika opodatkowania sprzedaży – różnice, zwolnienia i wyjątki
Sprzedaż nieruchomości nie oznacza jednak zawsze tego samego zobowiązania podatkowego. W 2026 roku przepisy uwzględniają różne typy nieruchomości z różnymi konsekwencjami podatkowymi.
Przede wszystkim, podatek 19% od dochodu dotyczy:
- mieszkań i domów – pamiętając o możliwości skorzystania z ulgi mieszkaniowej,
- działek budowlanych – podlegają opodatkowaniu, jeżeli sprzedaż następuje przed upływem pięciu lat, ale istnieje zwolnienie, jeśli przychód zostanie skierowany na budowę domu jednorodzinnego.
Natomiast sprzedaż działek rolnych, o ile pozostają w użytkowaniu rolnym i ich powierzchnia przekracza 1 hektar fizyczny przeliczeniowy, jest całkowicie zwolniona z podatku dochodowego niezależnie od okresu posiadania.
Lokale użytkowe podlegają opodatkowaniu ustalonemu w ramach działalności gospodarczej, co oznacza, że stawki podatku mogą się różnić, a możliwość uzyskania ulgi mieszkaniowej jest praktycznie wykluczona.
Przykład: sprzedając działkę rolną o powierzchni 2 hektarów, która zachowuje swój rolny charakter, sprzedający nie zapłaci podatku, nawet jeśli sprzedaż nastąpi przed upływem pięciu lat. Natomiast działka budowlana kupiona dwa lata temu i sprzedana teraz będzie objęta podatkiem 19% od dochodu.
Ważne jest, aby przy sprzedaży działek rolnych i budowlanych zwrócić szczególną uwagę na klasyfikację gruntów oraz ewentualne plany zagospodarowania przestrzennego, gdyż zmiany mogą wpłynąć na utratę zwolnienia z podatku.
Taka wiedza jest szczególnie istotna dla inwestorów planujących podział i sprzedaż gruntów. Pomocne materiały oraz analizy dostępne są choćby na portalu KN Kancelaria Nieruchomości.
Rozliczenie podatku i unikanie błędów formalnych – obowiązki sprzedającego w 2026 roku
Sprzedaż nieruchomości to nie tylko kwestie podatkowe związane z wysokością podatku, ale również obowiązki formalne, których niedopełnienie może skutkować sankcjami finansowymi lub koniecznością płacenia odsetek.
Podstawowym obowiązkiem podatnika jest złożenie deklaracji PIT-39, która jest specyficznym formularzem służącym do rozliczenia sprzedaży nieruchomości i praw majątkowych. Termin na złożenie deklaracji mija 30 kwietnia roku następującego po roku zbycia nieruchomości.
Należy pamiętać, że deklarację tę trzeba złożyć nawet wtedy, gdy podatek wynosi 0 zł (np. gdy cały dochód zostanie zwolniony w ramach ulgi mieszkaniowej).
Brak złożenia PIT-39 w terminie wiąże się z koniecznością zapłaty odsetek za zwłokę i może skutkować karami pieniężnymi nakładanymi przez urząd skarbowy. Poza tym, w trakcie kontroli, urząd może wymagać szczegółowego wykazania poniesionych kosztów i wydatków na cele mieszkaniowe, co podkreśla konieczność gromadzenia pełnej dokumentacji.
Warto zwrócić szczególną uwagę na:
- systematyczne archiwizowanie faktur i umów związanych z zakupem i remontami,
- terminowe rozliczenie kredytów hipotecznych, jeśli planuje się korzystać z ulgi mieszkaniowej,
- staranność w wypełnianiu PIT-39, zwłaszcza w polach dotyczących dochodu, kosztów, amortyzacji, a także wydatków na cele mieszkaniowe,
- możliwość korekty PIT-39 w terminie do pięciu lat od końca roku podatkowego, w którym podatek stał się wymagalny, co jest ważne w przypadku błędów lub zmiany sytuacji.
Osobnym zagadnieniem jest kwestia rozliczenia podatku przy sprzedaży w ramach działalności gospodarczej, gdzie obowiązki i stawki mogą się różnić oraz gdzie sprzedaż nie podlega zasadzie 5 lat. Jeśli więc spełniasz kryteria działalności gospodarczej (np. wielokrotne transakcje, podział gruntów), konieczna jest inna procedura rozliczenia.
Profesjonalne wsparcie w zakresie rozliczeń podatkowych i przygotowania dokumentacji oferują firmy specjalizujące się w rynku nieruchomości, na przykład Estavo, które posiadają doświadczenie w minimalizowaniu ryzyk podatkowych oraz prawnych.