Mbank kredyt hipoteczny 2026: przewodnik po najlepszych ofertach i warunkach
Aktualne warunki kredytu hipotecznego w mBanku w 2026 roku
Kredyt hipoteczny oferowany przez mBank w 2026 roku charakteryzuje się różnorodnością dostępnych wariantów, elastycznością oraz korzystnymi warunkami dla osób zainteresowanych zakupem nieruchomości lub budową domu. Na rynku nieruchomości w Polsce ważne jest, aby przed podjęciem decyzji o zobowiązaniu finansowym dokładnie poznać parametry oferty kredytowej.
W mBanku minimalny wymóg wkładu własnego to 10%, co plasuje ofertę wśród konkurencyjnych propozycji na rynku. Maksymalny okres kredytowania to do 35 lat, co wpływa na rozłożenie spłaty zobowiązania i wysokość miesięcznych rat. Jednym z kluczowych elementów kształtujących atrakcyjność kredytu jest oprocentowanie, które w mBanku w 2026 roku dostępne jest w dwóch wariantach: oprocentowanie zmienne z RRSO od 8,10% oraz oprocentowanie stałe na pierwsze 5 lat z RRSO od 8,35%.
Prowizja banku za udzielenie kredytu może wynosić od 0%, co umożliwia obniżenie kosztów początkowych dla kredytobiorcy. Marża banku zaczyna się od 3,30%, jednak mBank dopuszcza możliwość jej obniżenia po spełnieniu dodatkowych warunków, takich jak aktywne korzystanie z usług banku lub zawarcie ubezpieczeń powiązanych z kredytem.
Oferta mBanku obejmuje zarówno kredyty na zakup mieszkania z rynku pierwotnego i wtórnego, jak również kredyty przeznaczone na budowę domu. To sprawia, że jest ona elastyczna i dopasowana do różnych potrzeb klientów.
Kwota kredytu może zaczynać się od 100 000 zł, a maksymalna wartość sięga 2 milionów złotych, co pozwala na finansowanie szerokiego wachlarza nieruchomości. W każdym przypadku istotnym elementem jest profesjonalna obsługa przez doradców mBanku – to oni pomagają w doborze najlepszego wariantu kredytu, przeprowadzają przez formalności i odpowiadają na wszelkie pytania na etapie wnioskowania.
Warto zaznaczyć, że pełny opis aktualnych ofert oraz szczegóły dotyczące warunków znaleźć można na oficjalnej stronie banku mBank kredyt hipoteczny. Dodatkowo przydatne informacje, porównania oraz kalkulatory dostępne są na portalach branżowych, które pomagają w ocenie najlepszej oferty w danym momencie.
Rodzaje oprocentowania i ich wpływ na koszty kredytu
Przy wyborze kredytu hipotecznego w mBanku w 2026 roku bardzo ważnym aspektem jest zrozumienie różnic między oprocentowaniem stałym a zmiennym oraz ich konsekwencji finansowych. Każda z opcji ma swoje zalety i potencjalne ryzyka, które należy świadomie rozważyć.
Oprocentowanie zmienne w mBanku jest obecnie jednym z popularniejszych wyborów. W związku z tym, że zależy ono od wartości wskaźnika WIBOR 3M powiększonego o marżę banku, może ulegać zmianom w trakcie spłaty kredytu. Aktualne RRSO zmiennych ofert zaczyna się od około 6,06%, co wymaga od kredytobiorców przygotowania się na możliwe wzrosty rat w przypadku podwyżek stóp procentowych. Przykładowo, rata kredytu o wartości około 523 700 zł na 24 lata może wynosić w ofercie „Elastyczna Hipoteka” około 3 318 zł, ale podlegać zmianie wraz z wahaniami rynku.
Zaletą oprocentowania zmiennego jest często niższa wysokość miesięcznych rat na początku spłaty oraz potencjalna możliwość obniżenia kosztów kredytu, jeśli stopy procentowe pozostaną stabilne lub spadną.
Z kolei oprocentowanie stałe – dostępne w promocji „Stała Pewność” – gwarantuje niezmienność wysokości rat przez pierwsze pięć lat okresu kredytowania. Obecnie RRSO dla tego wariantu wynosi około 6,24-7,11%, w zależności od segmentu klienta i innych parametrów. Jako przykład, rata przy podobnej kwocie kredytu może wynieść około 3 544 zł, co jest wyższą kwotą w porównaniu z oprocentowaniem zmiennym, ale daje pewność stałych comiesięcznych obciążeń.
Decyzja o wyborze rodzaju oprocentowania powinna uwzględniać indywidualną sytuację finansową oraz gotowość do ewentualnego ryzyka związanego ze wzrostem stóp procentowych. Warto skorzystać z kalkulatora kredytowego mBanku, który pomoże obliczyć symulacje rat w zależności od zmieniających się warunków oprocentowania.
Dobrym pomysłem jest także ocena, czy klient spełnia warunki do skorzystania z niższej marży, np. przez aktywne korzystanie z produktów bankowych lub wybór ubezpieczeń. W ten sposób można zredukować całkowity koszt kredytu nawet o kilkadziesiąt tysięcy złotych w skali całego zobowiązania.
Formalności i wymagane dokumenty przy ubieganiu się o kredyt hipoteczny
Proces uzyskania kredytu hipotecznego w mBanku jest wieloetapowy i wymaga od wnioskodawcy przygotowania szeregu dokumentów oraz spełnienia formalnych warunków. Znajomość kroków oraz koniecznych dokumentów może znacznie usprawnić procedurę i zmniejszyć stres.
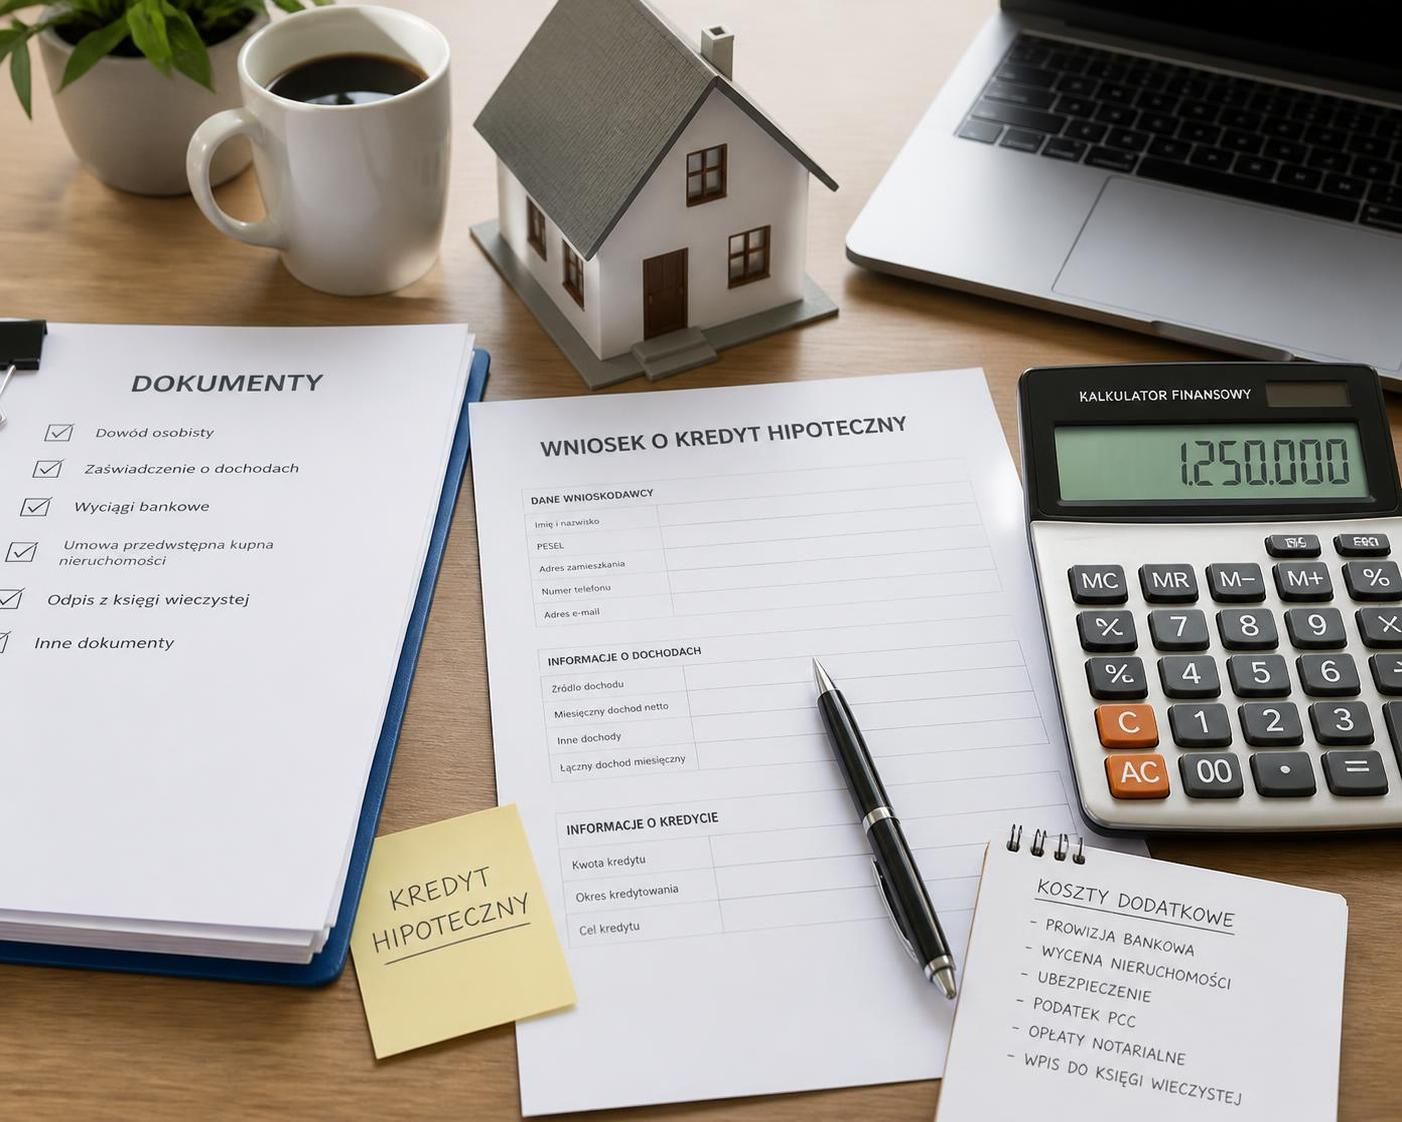
Przede wszystkim, aby ubiegać się o kredyt mieszkaniowy w mBanku, niezbędne jest dostarczenie dokumentów potwierdzających tożsamość oraz sytuację finansową. Najczęściej wymagane są:
- Dowód osobisty lub paszport
- Zaświadczenia o dochodach – w przypadku zatrudnienia na umowę o pracę, umowa z ostatnimi paskami wynagrodzenia
- Zezwolenia lub decyzje administracyjne związane z nieruchomością, np. pozwolenie na budowę lub akt notarialny
- Dokumenty dotyczące kredytowanej nieruchomości, takie jak wycena rzeczoznawcy, księga wieczysta
- Informacje dotyczące innych zobowiązań kredytowych oraz historia kredytowa
Dodatkowym wymogiem jest posiadanie niezablokowanego numeru PESEL, co jest weryfikowane w państwowych rejestrach podczas procedury oceny zdolności kredytowej.
Ważne jest też, by być przygotowanym na koszty związane z uruchomieniem kredytu, w tym opłatę za wycenę nieruchomości (zazwyczaj około 400 zł) oraz ubezpieczenia, które mBank wymaga od kredytobiorców. Przy standardowych kalkulacjach suma tych kosztów dla ubezpieczenia nieruchomości może sięgać kilku tysięcy złotych za cały okres kredytowania.
Korzystanie z pomocy profesjonalnego doradcy mBanku znacznie ułatwia przejście przez cały proces i pozwala uniknąć często spotykanych pułapek, takich jak zbyt późne dostarczenie dokumentów lub niepełne wnioski. Aby poznać szczegółowe informacje, jakie dokumenty i formalności są potrzebne, warto odwiedzić sekcję oferty kredytów hipotecznych mBanku na specjalistycznych stronach.
Promocje i obniżki marży – jakie korzyści oferuje mBank w 2026?
mBank w 2026 roku proponuje swoim klientom różnorodne promocje kredytów hipotecznych, które pozwalają na znaczną optymalizację kosztów kredytowania. Wśród obecnych ofert wyróżnić można dwie główne promocje: „Elastyczna Hipoteka – edycja 2” oraz „Stała Pewność – edycja 2”.
Podstawowym warunkiem skorzystania z promocji jest złożenie wniosku i podpisanie umowy kredytowej oraz wyrażenie zgody na udział w promocji. Co więcej, klient musi utrzymać przez minimum 5 lat ubezpieczenie życia, zdrowia i od utraty pracy, a także korzystać z rachunku w mBanku do spłaty kredytu.
Dodatkowe korzyści to:
- Obniżka marży o 0,10 p.p. dla aktywnych klientów mBanku, którzy posiadają produkty bankowe co najmniej 6 miesięcy.
- Dalsza obniżka o 0,10 p.p. za złożenie wniosku drogą cyfrową.
- Możliwość obniżenia marży o 0,20 p.p. w przypadku zakupu lub budowy nieruchomości energooszczędnej, po przedstawieniu odpowiedniego świadectwa charakterystyki energetycznej.
Te promocje przekładają się na realne oszczędności w całym okresie spłaty, co wpłynie na obniżenie rat kredytowych lub skrócenie czasu spłaty.
Warto pamiętać, że spełnienie warunków promocji wymaga również stosowania się do segmentu klienta, np. Active lub Intensive, co wiąże się z określonymi wymaganiami dotyczącymi wykorzystania produktów bankowych.
Szczegółowe informacje o aktualnych promocjach i ich warunkach można znaleźć na stronach banku oraz w regulaminach promocyjnych. Dla osób planujących zakup nieruchomości ważne są także aktualizacje ustawowe oraz programy rządowe, takie jak „Mieszkanie na Start”, które mogą dodatkowo wspierać finansowanie.
Kalkulacja rat kredytu hipotecznego – jak obliczyć wysokość zobowiązania?
Obliczenie wysokości raty kredytu hipotecznego jest kluczowym elementem planowania finansowego przed podjęciem zobowiązania. W mBanku udostępnione są nowoczesne narzędzia, które umożliwiają symulacje kredytowe dostosowane do indywidualnej sytuacji klienta i preferencji dotyczących długości okresu spłaty, rodzaju rat czy oprocentowania.
Przykładowa kalkulacja dla kredytu w promocji „Elastyczna Hipoteka – edycja 2” z oprocentowaniem zmiennym przedstawia następujące parametry:
| Parametr | Wartość |
|---|---|
| Kwota kredytu | 523 709 zł |
| Okres spłaty | 291 miesięcy (ok. 24,25 lat) |
| Rodzaj raty | równe |
| Marża | 1,85 – 1,95% |
| WIBOR 3M | 3,83% |
| Oprocentowanie nominalne | ok. 5,68 – 5,78% |
| Rata miesięczna | ok. 3 318 – 3 350 zł |
| Całkowity koszt kredytu (odsetki) | ok. 442 000 – 451 000 zł |
| RRSO | ok. 6,24 – 6,35% |
| Prowizja | 0% |
Istotne jest, żeby przy kalkulacji uwzględnić także koszt dodatkowych elementów, takich jak ubezpieczenie na życie, ubezpieczenie nieruchomości, opłata za wycenę nieruchomości i podatek PCC. Ubezpieczenie na życie jest obligatoryjne przez co najmniej 5 lat, a jego koszt wynosi około 0,05% salda kredytu rocznie, co przekłada się na dodatkowe kilkanaście tysięcy złotych na przestrzeni kilku lat.
Analiza i porównanie ofert pozwala optymalnie dobrać warunki kredytu do własnych możliwości finansowych i potrzeb. Przydatne narzędzia do takich analiz znajdują się między innymi na portalach specjalistycznych, takich jak kalkulator kredytowy Vega Domy, gdzie łatwo porównać warunki kilku ofert bankowych.