Mieszkanie na sprzedaż w inowrocławiu – poradnik dla kupujących
Mieszkanie na sprzedaż w Inowrocławiu: jak porównać oferty i wybrać lokalizację
Poszukiwanie mieszkania warto zacząć od określenia potrzeb, a dopiero potem od przeglądania ogłoszeń. Inaczej wybiera się lokal dla jednej osoby, inaczej dla rodziny planującej pracę z domu, a jeszcze inaczej nieruchomość przeznaczoną na wynajem. Przy każdej ofercie zestawiaj cenę całkowitą, powierzchnię, liczbę pokoi, piętro, stan budynku, opłaty administracyjne oraz odległość od codziennych punktów, takich jak sklep, przystanek czy szkoła.
Przykładowe ogłoszenia z Inowrocławia pokazują, jak różne mogą być propozycje o zbliżonym metrażu. Lokal o powierzchni około 38 m² na osiedlu Toruńskim oferowano za 190 000 zł, ale wymagał kapitalnego remontu. Z kolei mieszkanie o powierzchni około 36 m², również do gruntownej modernizacji, występowało w cenie 182 000 zł. Przy takich lokalach pozornie atrakcyjna cena nie mówi jeszcze, ile wyniesie całość inwestycji.
Dla porównania, gotowe do zamieszkania mieszkanie dwupokojowe przy ul. Łokietka o powierzchni około 35 m² było wystawione za 259 000 zł, a wyremontowany lokal o metrażu około 39 m² na osiedlu Piastowskim za 285 000 zł. To przykłady cen ofertowych, a nie potwierdzonych cen transakcyjnych; stanowią punkt odniesienia, ale nie gwarantują, że podobna nieruchomość zostanie sprzedana za taką samą kwotę.
Warto przeglądać kilka serwisów, ponieważ zakres ogłoszeń i sposób ich prezentacji bywają różne. Oferty można porównać na liście mieszkań w Inowrocławiu, a ogłoszenia bezpośrednie przejrzeć w serwisie z ofertami od właścicieli. Nie zakładaj jednak, że ta sama nieruchomość nie pojawi się równocześnie w kilku miejscach. Sprawdź adres, zdjęcia, metraż i dane kontaktowe, by rozpoznać powielone publikacje.
Porównując ceny mieszkań w Inowrocławiu, przelicz cenę ofertową na metr kwadratowy, ale traktuj ten wskaźnik jako narzędzie orientacyjne. Metraż, piętro, balkon, piwnica, typ budynku i stan instalacji mocno wpływają na wartość użytkową. Kawalerka o powierzchni 19 m² z pomieszczeniem gospodarczym za 89 000 zł może przyciągać niską ceną całkowitą, lecz jej układ i koszty utrzymania należy ocenić osobno.
Pomocna jest prosta tabela porównawcza. Wpisz do niej nie tylko cenę, lecz także przewidywane wydatki po zakupie; dzięki temu nie zestawisz bezpośrednio mieszkania wymagającego remontu z lokalem wykończonym, jakby były równoważne.
| Rodzaj oferty | Przykład z ogłoszeń | Co sprawdzić przed porównaniem |
|---|---|---|
| Lokal do kapitalnego remontu | Około 37–39 m² za 182 000–190 000 zł | Instalacje, piony, zakres robót i kosztorys |
| Mieszkanie po remoncie | Około 39 m² za 285 000 zł | Dokumentację prac, gwarancje i jakość wykonania |
| Lokal rodzinny | Około 63 m² za 367 000 zł | Czynsz, rozkład pokoi, stan części wspólnych |
| Mieszkanie o podwyższonym standardzie | Około 62 m² za 817 000 zł | Standard budynku, wyposażenie i realne potrzeby |
Tak uporządkowane porównanie pokazuje, że rynek nieruchomości Inowrocław obejmuje zarówno niewielkie lokale do własnej aranżacji, jak i większe mieszkania rodzinne czy nieruchomości o wysokim standardzie. Najlepsza oferta to niekoniecznie najniższa kwota w ogłoszeniu, lecz lokal, którego cena, stan i położenie pasują do konkretnego planu.
Kupno mieszkania w Inowrocławiu: dzielnica, budynek i codzienna wygoda
Po wstępnej selekcji ogłoszeń przychodzi czas na ocenę lokalizacji. Nazwa osiedla nie zastąpi sprawdzenia konkretnego adresu: dwa mieszkania w tej samej części miasta mogą różnić się hałasem, dostępem do parkingu, nasłonecznieniem oraz stanem otoczenia. Wybierz porę oględzin odpowiadającą codziennemu rytmowi. Rano łatwiej ocenić ruch przy drodze i dostępność miejsc postojowych, a wieczorem słychać dźwięki, których nie zauważa się podczas krótkiej wizyty w środku dnia.
W opisach ofert często pojawiają się osiedla Rąbin, Piastowskie i Toruńskie, a także okolice Parku Solankowego. Każde z tych miejsc może odpowiadać innym potrzebom. Przykładowo mieszkanie w pobliżu parku będzie atrakcyjne dla osoby ceniącej spacery, ale warto jednocześnie sprawdzić odległość do sklepów, przystanków oraz miejsca pracy. Dla rodziny liczą się również bezpieczna droga do szkoły, plac zabaw i możliwość przechowywania wózka lub roweru.
Podczas wizyty obejrzyj nie tylko wnętrze. Zwróć uwagę na elewację, dach, klatkę schodową, windę, domofon, piwnicę i teren wokół budynku. W bloku z czterema kondygnacjami mieszkanie na najwyższym piętrze może oznaczać brak sąsiadów nad lokalem, ale przy braku windy codzienne wchodzenie po schodach będzie istotnym obciążeniem. Z kolei parter ułatwia dostęp, lecz wymaga sprawdzenia prywatności, zabezpieczeń okien i ewentualnego zawilgocenia.
Znaczenie ma także układ pomieszczeń. Lokal o powierzchni 48 m² może mieć trzy niewielkie pokoje i osobną kuchnię, natomiast podobny metraż może być rozplanowany jako przestronny salon z aneksem i jedna sypialnia. Jeżeli kupujący pracuje zdalnie, dodatkowy pokój może być ważniejszy niż większy salon. Przed oględzinami przygotuj listę priorytetów i zaznacz, które cechy są niezbędne, a które można zmienić podczas remontu.
Sprawdź, co dokładnie oznacza informacja o przynależnościach. Piwnica, balkon, loggia, komórka lokatorska czy miejsce parkingowe powinny być opisane w dokumentach i mieć jasno określony status. W przypadku lokalu z parkingiem pod blokiem dowiedz się, czy miejsce jest przypisane do mieszkania, wynajmowane, czy dostępne na zasadach ogólnych. Sama fotografia samochodu stojącego pod budynkiem nie potwierdza prawa do korzystania z konkretnego miejsca.
Oględziny mieszkania krok po kroku
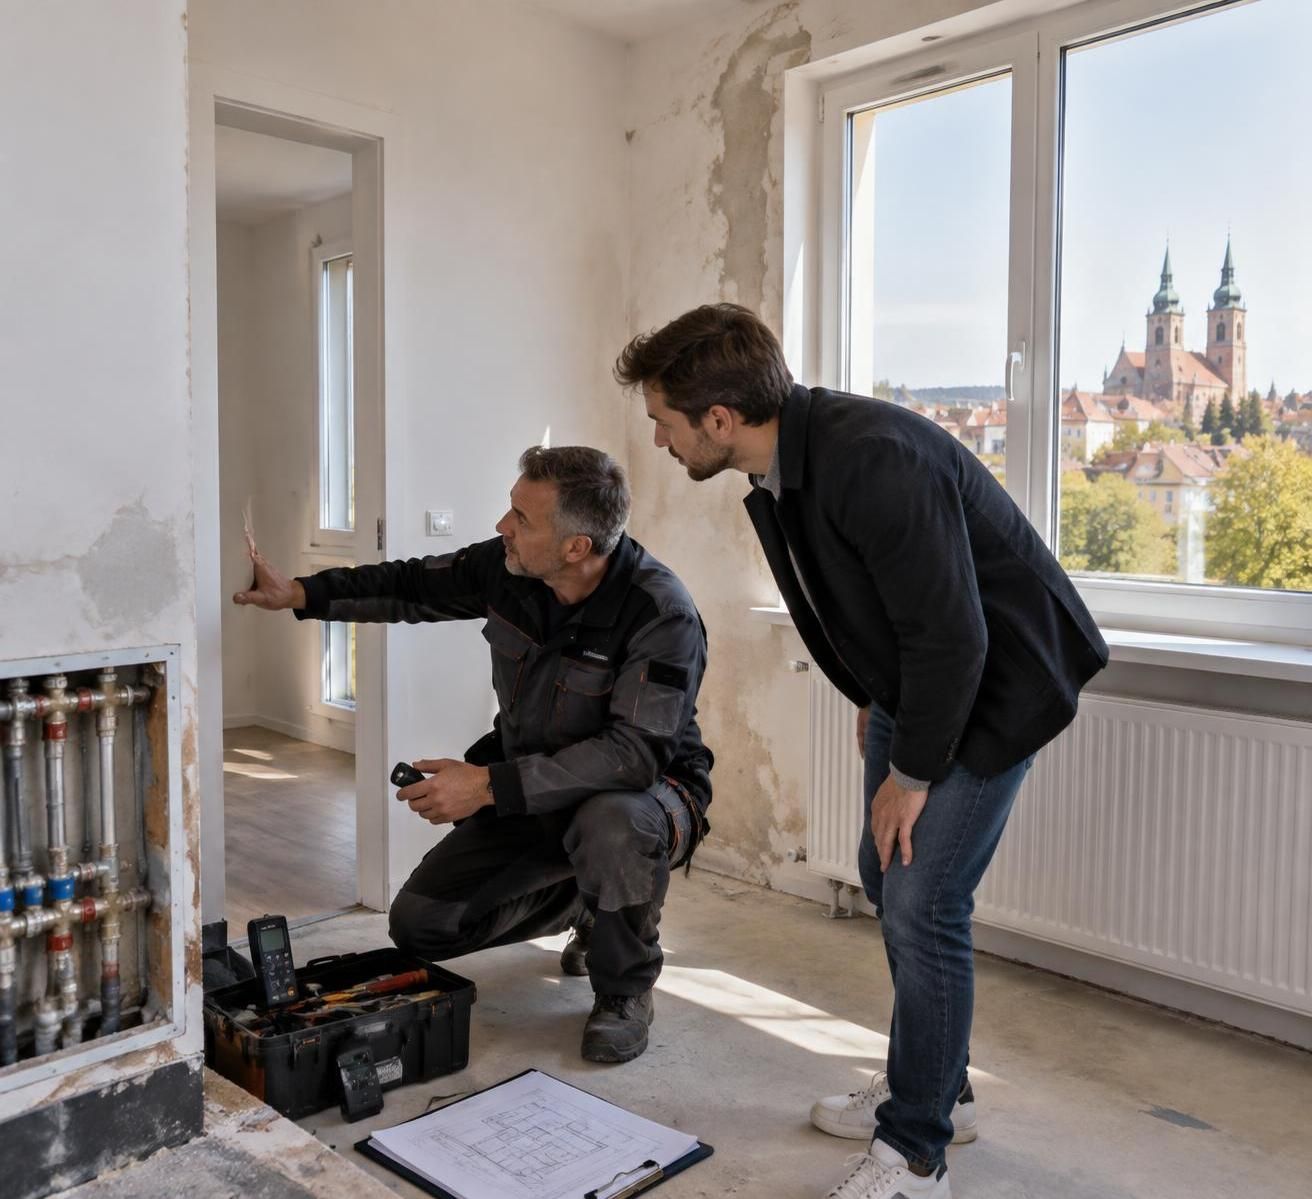
Najpierw poproś o uruchomienie kranów, sprawdź odpływy, ciśnienie wody i wentylację. Obejrzyj okolice okien, narożniki ścian i przestrzeń za meblami, ponieważ świeże malowanie może zasłaniać ślady wcześniejszego zawilgocenia. Przy mieszkaniu do remontu zapytaj o stan instalacji elektrycznej, wodno-kanalizacyjnej i grzewczej; bez tej wiedzy koszt prac trudno oszacować.
Jeśli rozważasz mieszkanie na sprzedaż Inowrocław w starszej kamienicy, sprawdź stan dachu, stropów i przewodów kominowych oraz zapytaj o planowane remonty części wspólnych. W budynku wielorodzinnym część ryzyk nie jest widoczna w samym lokalu. Protokół z oględzin, zdjęcia i odpowiedzi sprzedającego ułatwią późniejsze porównanie ofert i rozmowę o warunkach transakcji.
Wizyta w okolicy przed podjęciem decyzji pozwala ocenić coś, czego nie pokaże ogłoszenie: czy codzienne życie w danym miejscu będzie wygodne, a nie tylko atrakcyjne na zdjęciach.
Stan techniczny lokalu i remont: jak ocenić prawdziwy koszt mieszkania
Ogłoszenie określające mieszkanie jako „do własnej aranżacji” może oznaczać zarówno potrzebę odświeżenia ścian, jak i konieczność wymiany instalacji oraz wyposażenia łazienki. Przed złożeniem oferty ustal dokładny zakres prac. Przykładowe lokale na osiedlu Toruńskim za 182 000–190 000 zł opisano jako przeznaczone do kapitalnego remontu. Niższa cena zakupu może więc wiązać się z dłuższym czasem do wprowadzenia i koniecznością zaangażowania ekipy.
Przygotuj kosztorys na podstawie oględzin, a nie samego metrażu. Wyceny powinny osobno uwzględniać demontaż, wywóz gruzu, prace elektryczne i hydrauliczne, wyrównanie ścian, podłogi, stolarkę oraz urządzenie kuchni i łazienki. Poproś wykonawcę o wskazanie, co może wymagać dodatkowych prac po odkryciu starych warstw. Dobrą praktyką jest zachowanie rezerwy w budżecie na nieprzewidziane roboty, zwłaszcza w lokalach z przestarzałymi instalacjami.
Oglądając mieszkanie po remoncie, nie poprzestawaj na ocenie koloru ścian i nowych mebli. Zapytaj, kiedy wykonywano prace, czy wymieniono instalację elektryczną, kto realizował remont i czy dostępne są rachunki albo dokumentacja. W mieszkaniu przy ul. Łokietka opisanym jako wyremontowane warto zweryfikować, jakie elementy rzeczywiście objęto pracami. Nowa zabudowa kuchenna nie jest dowodem, że wymieniono przewody znajdujące się pod tynkiem.
Sprawdź również ogrzewanie i wentylację. Zapytaj o roczne lub sezonowe zużycie, zasady rozliczania ciepła oraz składniki opłat administracyjnych. Wysokość czynszu podana w ogłoszeniu może zależeć od liczby osób, zaliczek na wodę, funduszu remontowego i aktualnych stawek. Dla porównania, przy jednym z mieszkań o powierzchni około 64 m² podano czynsz w wysokości 525 zł, ale przed zakupem trzeba potwierdzić, co dokładnie obejmuje ta kwota i czy jest aktualna.
Osobnej oceny wymaga odbiór techniczny mieszkania. Przy lokalu z rynku wtórnego nie zawsze oznacza on formalny odbiór nowego lokalu od dewelopera, lecz dokładne sprawdzenie stanu przed podpisaniem dokumentów i przekazaniem kluczy. Warto spisać stan liczników, wyposażenie pozostające w mieszkaniu, widoczne uszkodzenia oraz liczbę przekazanych kluczy. Jeżeli kupujesz lokal po dużym remoncie albo nie masz doświadczenia budowlanego, możesz skorzystać z pomocy inspektora lub fachowca.
Do oględzin zabierz latarkę, ładowarkę do sprawdzenia gniazdek, miarkę oraz listę pytań. Nie wykonuj samodzielnych ingerencji w instalacje, ale poproś o pokazanie dostępnych dokumentów serwisowych i protokołów. Warto też ustalić, czy ściany planowane do wyburzenia są działowe i czy zmiana układu wymaga zgody wspólnoty, spółdzielni albo projektu. Pozornie prosta przeróbka może wpływać na instalacje wspólne lub konstrukcję budynku.
Zakres kontroli powinien odpowiadać wiekowi i typowi nieruchomości. W mieszkaniu w bloku sprawdź piony i części wspólne, a w kamienicy dokładniej przyjrzyj się stropom, wilgoci i planowanym pracom właściciela budynku. Remont jest możliwy do zaplanowania, jeśli jego zakres i finansowanie są znane przed transakcją.
Dokumenty, umowa przedwstępna i bezpieczne kupno mieszkania w Inowrocławiu
Przed podpisaniem dokumentów poproś o numer księgi wieczystej i sprawdź jej treść. Zwróć uwagę na oznaczenie właściciela, opis lokalu, ewentualne hipoteki, służebności oraz roszczenia. Właściciel powinien również przedstawić dokument potwierdzający podstawę nabycia, a w razie współwłasności ustal, kto musi uczestniczyć w sprzedaży. Jeżeli lokal należy do majątku wspólnego małżonków, wymagana może być zgoda drugiej osoby.
Poproś o aktualne zaświadczenie o braku zaległości wobec wspólnoty lub spółdzielni oraz informacje o wysokości opłat. Istotne są też dane o osobach zameldowanych, świadectwo charakterystyki energetycznej wymagane przy sprzedaży oraz dokumenty dotyczące przynależnej piwnicy czy miejsca parkingowego. Konkretna lista zależy od sytuacji prawnej nieruchomości, dlatego wątpliwości warto wyjaśnić przed wpłatą zadatku.
Umowa przedwstępna kupna mieszkania powinna precyzyjnie wskazywać strony, adres i stan prawny lokalu, cenę, termin zawarcia umowy końcowej oraz sposób rozliczenia zadatku albo zaliczki. Te pojęcia nie są równoważne: skutki rezygnacji zależą od rodzaju wpłaty i zapisów umowy. Jeśli zakup jest uzależniony od uzyskania finansowania, określ warunek kredytowy i termin na przedstawienie decyzji banku. Nie opieraj się na ustnych zapewnieniach, że można będzie bez konsekwencji przesunąć termin.
Umowę przedwstępną można zawrzeć w zwykłej formie pisemnej lub u notariusza. Forma notarialna może mieć znaczenie, gdy kupujący chce dochodzić zawarcia umowy przyrzeczonej, ale zakres ochrony i koszty należy omówić z notariuszem. Przed podpisaniem sprawdź, czy wyposażenie pozostające w lokalu zostało wymienione w treści albo załączniku. Warto dokładnie opisać również termin wydania mieszkania oraz sposób przekazania kluczy.
Akt przenoszący własność sporządza notariusz. Przed wizytą ustal, kto ponosi poszczególne koszty i jakie dokumenty trzeba dostarczyć. Przy przekazaniu lokalu sporządź protokół obejmujący stan mieszkania, wyposażenie, liczniki i widoczne usterki. Jeżeli sprzedający ma wydać lokal dopiero po określonym czasie, termin i zasady powinny być zapisane w umowie, a nie pozostawione do późniejszych ustaleń.
Ogłoszenia opisane jako mieszkania na sprzedaż Inowrocław bez pośredników pozwalają kontaktować się bezpośrednio z właścicielem, ale nie zwalniają z weryfikacji dokumentów. Poproś o okazanie dowodu tożsamości właściciela i porównaj dane z księgą wieczystą. Nie przesyłaj pieniędzy osobie, której umocowania do sprzedaży nie sprawdzono, ani nie akceptuj presji na natychmiastową wpłatę przed uzgodnieniem warunków.
Uważnie przeczytaj każdy projekt umowy, w tym postanowienia dotyczące zadatku, terminu wydania nieruchomości i odpowiedzialności za opłaty. Jeżeli zapis jest niejasny, poproś o jego wyjaśnienie przed podpisem. Staranność na tym etapie ogranicza ryzyko, że atrakcyjna oferta okaże się transakcją z nieprzewidzianymi zobowiązaniami.
Kredyt hipoteczny na mieszkanie i koszty zakupu nieruchomości
Osoby finansujące kupno mieszkania w Inowrocławiu kredytem powinny skontaktować się z bankiem jeszcze przed podpisaniem wiążącej umowy. Wstępna ocena zdolności kredytowej pozwala określić orientacyjny budżet, ale nie jest ostateczną decyzją o przyznaniu środków. Bank sprawdza dochody, zobowiązania, wkład własny, historię kredytową oraz dokumenty nieruchomości, a także może zlecić jej wycenę.
Kredyt hipoteczny na mieszkanie wiąże się z analizą całkowitego kosztu finansowania, a nie tylko wysokości raty. Porównaj oprocentowanie, prowizję, wymagane ubezpieczenia, opłaty za wycenę i warunki wcześniejszej spłaty. Zapytaj, czy przedstawiona rata jest stała przez określony czas, czy może się zmieniać, oraz jakie warunki trzeba spełnić, aby utrzymać ofertę banku. Przed złożeniem wniosku nie zakładaj, że wstępna symulacja zagwarantuje identyczne warunki po analizie dokumentów.
Przy zakupie mieszkania z rynku wtórnego jednym z ważnych wydatków może być podatek od czynności cywilnoprawnych. Standardowo wynosi on 2% wartości rynkowej, z uwzględnieniem przepisów i wyjątków obowiązujących w danej sytuacji. Osoby kupujące pierwsze mieszkanie na rynku wtórnym mogą spełniać warunki ustawowego zwolnienia, ale należy zweryfikować swoją sytuację i aktualne wymogi u notariusza. Przy zakupie od dewelopera zasady podatkowe są inne, ponieważ cena zwykle obejmuje VAT i transakcja nie podlega standardowemu PCC jak sprzedaż między osobami prywatnymi.
Do kosztów zakupu mieszkania dolicz wynagrodzenie notariusza, podatek VAT od taksy notarialnej, opłaty sądowe za wpisy do księgi wieczystej oraz ewentualne koszty pośrednictwa. Przy kredycie mogą dojść opłaty bankowe, wycena i ubezpieczenia wymagane przez instytucję. Dokładne kwoty zależą od ceny, formy transakcji, umowy z pośrednikiem oraz cennika banku; przed podjęciem decyzji poproś o wyliczenie całego zestawu wydatków.
Przykładowo kupujący rozważający mieszkanie za 250 000 zł nie powinien przeznaczać całego dostępnego budżetu na cenę lokalu. Musi uwzględnić opłaty transakcyjne, ewentualny remont, przeprowadzkę, zakup wyposażenia i środki na nieprzewidziane naprawy. Jeżeli lokal wymaga wymiany instalacji, finansowanie remontu trzeba zaplanować osobno lub sprawdzić, czy bank dopuszcza ujęcie takich wydatków w kredycie.
Przy składaniu wniosku bank może wymagać umowy przedwstępnej, dokumentów dochodowych, numeru księgi wieczystej, dokumentów potwierdzających własność oraz informacji o cenie i stanie prawnym. Harmonogram powinien uwzględniać czas potrzebny na ocenę wniosku. Jeśli sprzedający oczekuje szybkiego podpisania aktu, a bank nie zdąży wydać decyzji, strony powinny uzgodnić realny termin i warunki ewentualnego przesunięcia.
Przydatne jest przygotowanie własnej listy finansowej przed oględzinami:
- Cena i wkład własny: określ kwotę, którą możesz przeznaczyć bez naruszania rezerwy bezpieczeństwa.
- Opłaty transakcyjne: uwzględnij notariusza, wpisy sądowe, podatek, jeśli ma zastosowanie, i ewentualną prowizję.
- Finansowanie: porównaj oferty banków, całkowity koszt i warunki uruchomienia środków.
- Remont i wyposażenie: uzyskaj orientacyjne wyceny i dodaj rezerwę na prace, których nie da się ocenić przed demontażem.
- Utrzymanie lokalu: sprawdź czynsz, ogrzewanie, zaliczki, fundusz remontowy i przewidywane wydatki na media.
Dobrze skalkulowany budżet chroni przed sytuacją, w której kupujący stać na sam akt, ale brakuje mu środków na urządzenie i utrzymanie mieszkania. Finansowanie powinno obejmować nie tylko cenę, lecz także pełny koszt wejścia w posiadanie lokalu.