Jak inwestować w nieruchomości na wynajem i ocenić opłacalność zakupu
Inwestowanie w nieruchomości na wynajem: od czego zacząć ocenę zakupu
Zakup mieszkania z myślą o najmie warto poprzedzić określeniem celu, a nie wyborem lokalu, który po prostu dobrze wygląda na zdjęciach. Inwestor może szukać regularnego dochodu, ochrony kapitału albo możliwości sprzedaży z zyskiem po kilku lub kilkunastu latach. Każdy z tych celów prowadzi do innych decyzji dotyczących lokalizacji, standardu i sposobu finansowania.
Praktycznym przykładem jest Marta, która rozważa zakup mieszkania w dużym mieście. Kawalerka blisko uczelni może mieć szeroką grupę potencjalnych najemców, lecz jej przychody będą zależały od rotacji studentów i sezonowych przerw. Lokal dwupokojowy przy węźle komunikacyjnym może zainteresować parę albo pracownika relokowanego do miasta, co czasem sprzyja dłuższym umowom. Nie ma jednego najlepszego typu mieszkania — liczy się dopasowanie oferty do rzeczywistego popytu.
Lokalizacja i popyt ważniejsze niż atrakcyjne zdjęcia
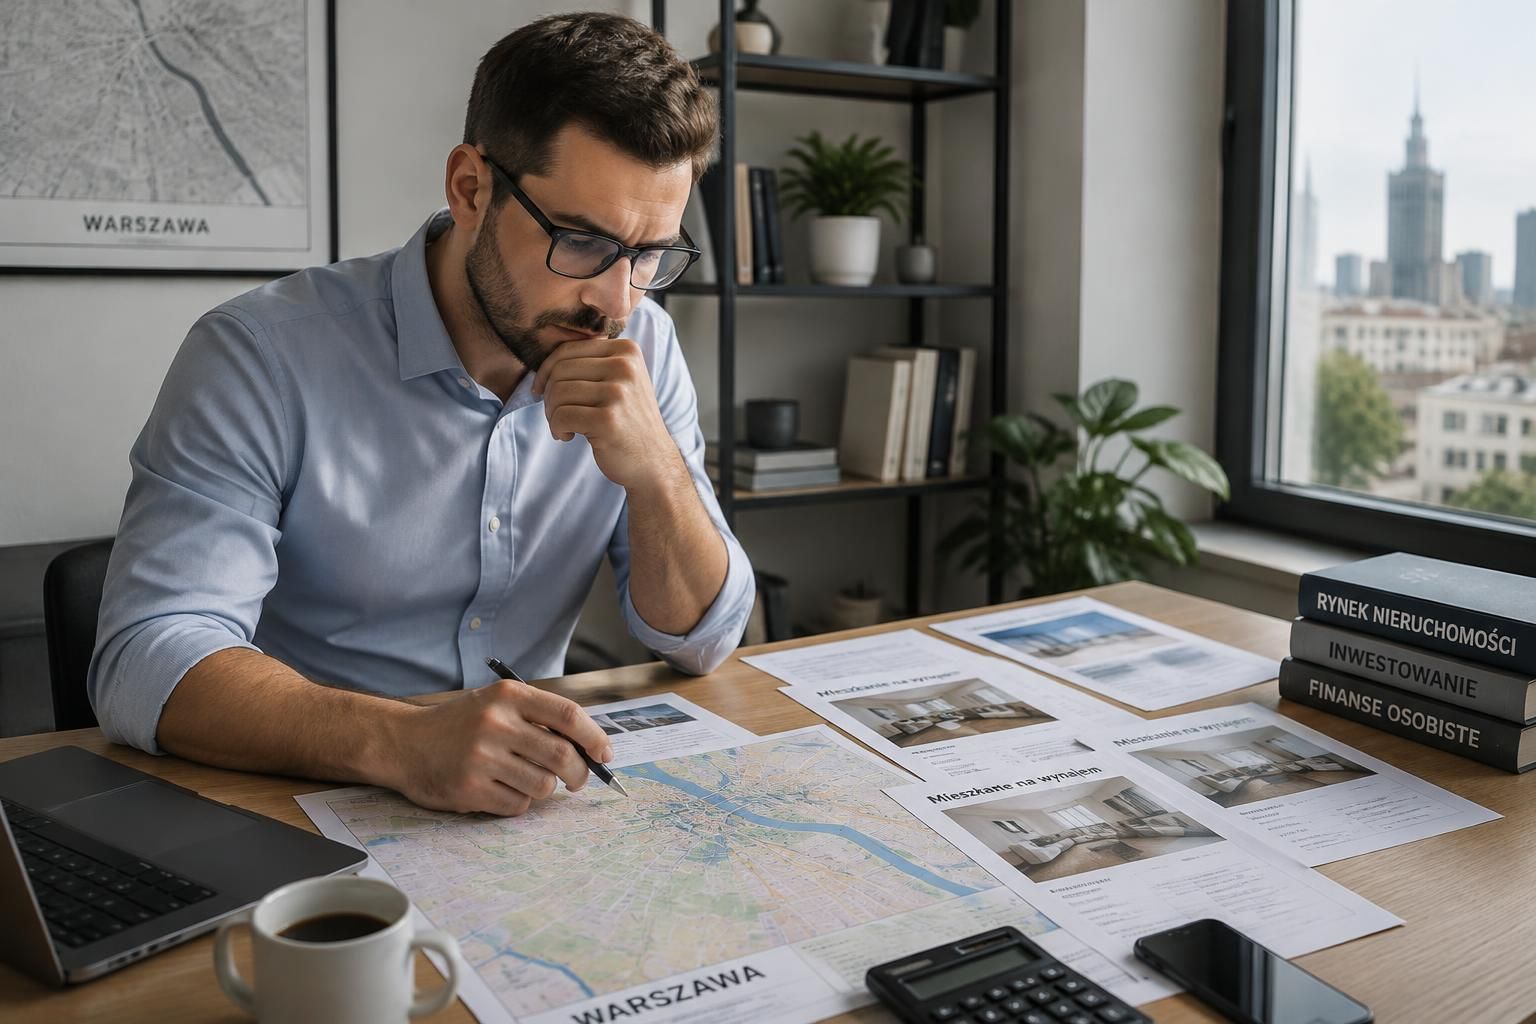
Analiza rynku nieruchomości powinna obejmować nie tylko średnie ceny ofertowe, lecz także dostępność transportu, uczelni, szpitali, biur i usług. Warto obejrzeć okolicę w różnych porach dnia oraz sprawdzić, czy planowane inwestycje publiczne są już zatwierdzone, czy pozostają jedynie zapowiedzią. Bliskość przystanku bywa istotniejsza dla najemcy niż modny wystrój, szczególnie gdy codziennie dojeżdża do pracy.
Przed zakupem należy porównać podobne lokale w tej samej dzielnicy: ich metraż, standard, wyposażenie oraz czas obecności w ogłoszeniach. Czynsz wpisany w ofertę nie zawsze oznacza kwotę, którą właściciel faktycznie uzyska. Rozmowa z lokalnymi zarządcami i sprawdzenie kilku aktualnych ogłoszeń mogą ujawnić, że mieszkania o podobnym standardzie wynajmują się wolniej albo taniej, niż sugeruje pierwsza wycena.
Warto również ustalić, komu lokal ma służyć. Student może oczekiwać biurka i dobrego internetu, rodzina — miejsca do przechowywania oraz spokojnego otoczenia, a pracownik na kontrakcie — wyposażenia pozwalającego od razu zamieszkać. Drobne różnice w układzie, takie jak osobna sypialnia zamiast dużego pokoju przechodniego, mogą wpływać na liczbę zainteresowanych. Wyższy standard nie zawsze uzasadnia wyższą cenę zakupu, dlatego każdą modernizację trzeba zestawić z możliwym wzrostem czynszu.
Perspektywa rynkowa w 2026 roku może się różnić między miastami i dzielnicami, dlatego nie należy przenosić jednej prognozy na cały kraj. Przy planowaniu decyzji pomocne będzie omówienie możliwych zmian popytu w analizie rynku nieruchomości w 2026 roku. Taka lektura nie zastąpi sprawdzenia konkretnego adresu, ale może podpowiedzieć, jakie czynniki obserwować.
Przed rezerwacją Marta zestawia trzy scenariusze: czynsz oczekiwany, stawkę niższą o kilka procent oraz dłuższy okres poszukiwania najemcy. Jeżeli zakup ma sens wyłącznie przy maksymalnym czynszu i pełnym obłożeniu przez cały rok, margines bezpieczeństwa jest niewielki. Dobra lokalizacja to nie etykieta marketingowa, lecz potwierdzony popyt wśród konkretnej grupy najemców.
Koszty zakupu mieszkania i formalności przed podpisaniem umowy
Cena widoczna w ogłoszeniu to tylko początek budżetu. Rzetelna opłacalność zakupu zależy od całej kwoty potrzebnej do nabycia lokalu, przygotowania go do najmu oraz zabezpieczenia na nieprzewidziane wydatki. Początkujący inwestorzy często porównują miesięczny czynsz z ceną ofertową, pomijając remont, wyposażenie czy opłaty transakcyjne. W rezultacie kalkulacja wygląda korzystniej na ekranie niż po przelewach i fakturach.
Na rynku wtórnym trzeba uwzględnić między innymi podatek od czynności cywilnoprawnych, jeśli ma zastosowanie, wynagrodzenie notariusza, opłaty sądowe oraz ewentualną prowizję pośrednika. Przy zakupie od dewelopera zakres kosztów jest inny, ale nadal mogą dojść wydatki na wykończenie, zabudowę kuchenną, oświetlenie i sprzęt AGD. Kosztorys warto przygotować przed złożeniem oferty, a nie dopiero po odbiorze kluczy.
Lista wydatków, które łatwo pominąć
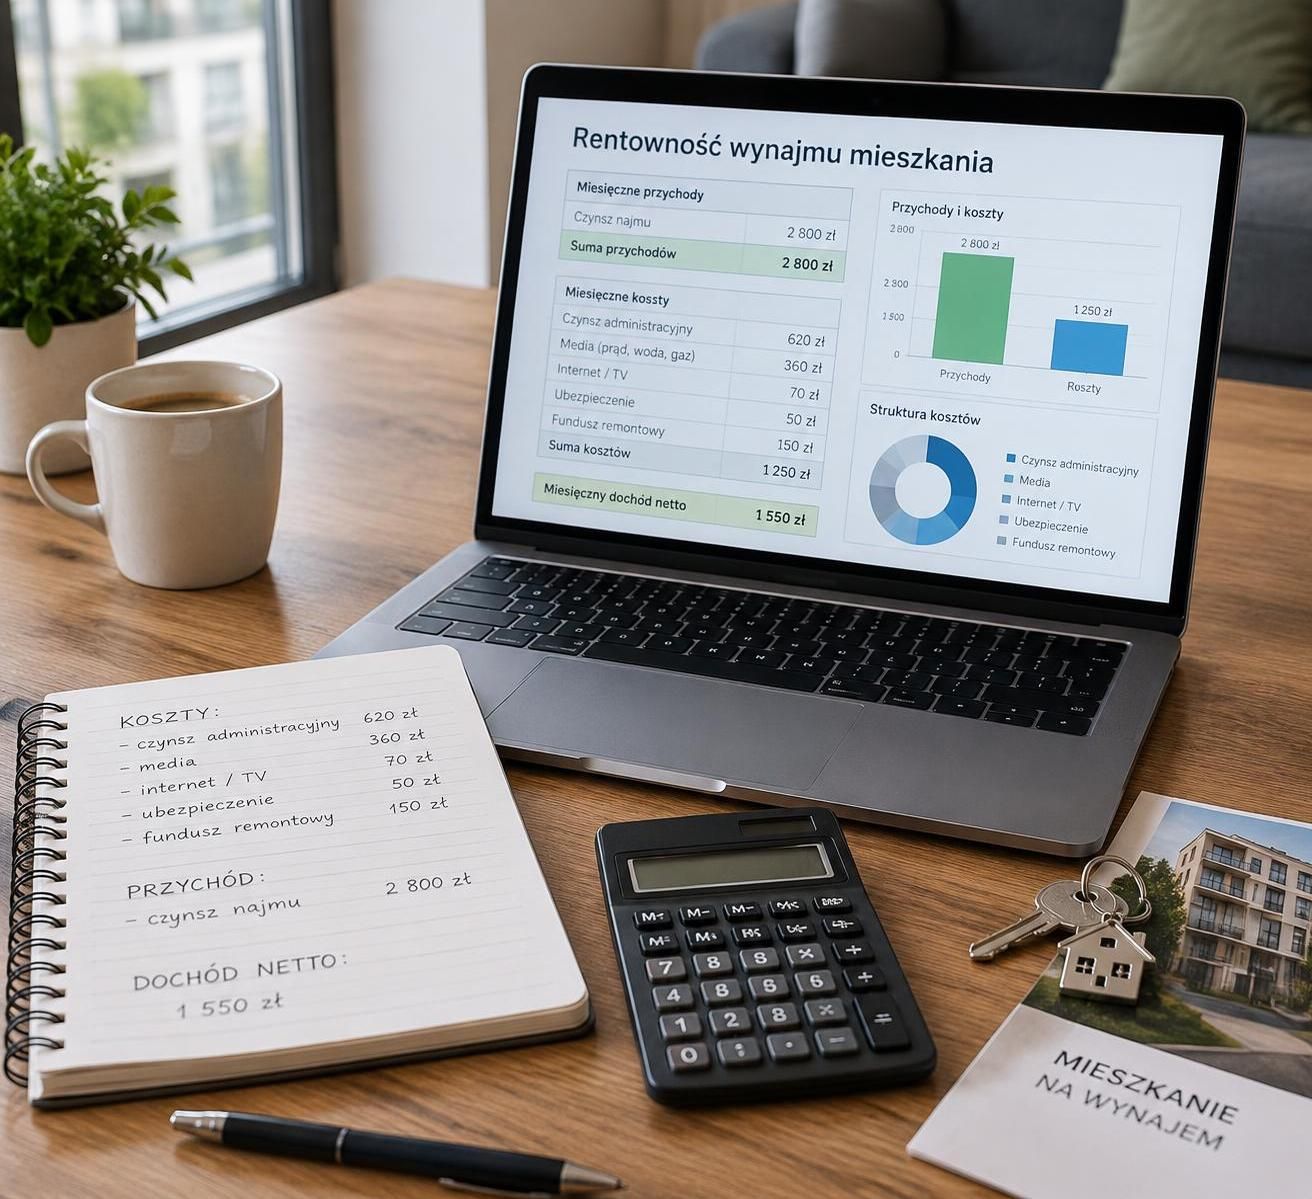
Do budżetu należy włączyć zarówno koszty jednorazowe, jak i te powtarzające się. Niektóre pozycje są znane z góry, inne wymagają oszacowania na podstawie stanu technicznego budynku i lokalu. Warto zebrać dokumenty oraz założenia w jednym arkuszu, by móc porównać kilka mieszkań na tych samych zasadach.
- Transakcja: cena lokalu, podatek PCC, taksa notarialna, opłaty sądowe i prowizja, jeśli występuje.
- Przygotowanie: remont, wykończenie, meble, sprzęt AGD, transport oraz montaż wyposażenia.
- Utrzymanie: ubezpieczenie, naprawy, przeglądy, fundusz na wymianę urządzeń i koszty związane z częścią wspólną.
- Finansowanie: wycena dla banku, prowizja kredytowa, odsetki i inne opłaty wynikające z umowy.
- Najem: przygotowanie ogłoszenia, ewentualna prowizja za znalezienie lokatora, sprzątanie i okres bez przychodu.
Przy sprawdzaniu dokumentów Marta zaczyna od księgi wieczystej, by ustalić właściciela i ujawnione obciążenia. Prosi też o informacje o opłatach, planowanych remontach oraz ewentualnych zaległościach wobec wspólnoty lub spółdzielni. W lokalu ogląda instalacje, okna, ślady wilgoci i stan urządzeń, a w razie wątpliwości zamawia ocenę fachowca. Koszt takiej konsultacji może być niewielki w porównaniu z nieujawnioną wadą wymagającą kosztownej naprawy.
Ważna jest również prawidłowa umowa z najemcą. Powinna jasno określać wysokość czynszu, opłaty, termin płatności, zasady rozliczania mediów, kaucję, odpowiedzialność za drobne usterki oraz sposób zakończenia najmu. Przy najmie okazjonalnym dochodzą wymagane dokumenty i formalności, dlatego przed zastosowaniem tej formy warto sprawdzić aktualne przepisy lub skonsultować wzór umowy z prawnikiem. Właściciel powinien też rozdzielić czynsz należny sobie od opłat administracyjnych i zaliczek na media.
Nie każda modernizacja podnosi wartość najmu o kwotę odpowiadającą jej kosztowi. Marta może wydać dużo na designerskie meble, ale najemcy mogą bardziej docenić wygodny materac, sprawną pralkę i miejsce do pracy. Warto więc pytać, czy dany wydatek skróci czas pustostanu, pozwoli uzyskać uzasadnioną stawkę albo ograniczy przyszłe awarie. Budżet inwestycji powinien obejmować pełny koszt wejścia i rezerwę, a nie samą cenę z ogłoszenia.
Rentowność najmu: jak policzyć ROI i stopę zwrotu z inwestycji
ROI, czyli zwrot z całej inwestycji, pozwala ocenić, jaką relację ma roczny zysk netto do pełnych nakładów. Nie zależy bezpośrednio od tego, czy mieszkanie kupiono za gotówkę, czy częściowo na kredyt. Dzięki temu wskaźnik przydaje się do porównania dwóch lokali lub zestawienia nieruchomości z innymi sposobami lokowania kapitału. Sam procent nie przesądza jednak o bezpieczeństwie ani o płynności inwestycji.
Wzór jest prosty: ROI = (roczny zysk netto / całkowite nakłady inwestycyjne) × 100%. Kluczowe jest prawidłowe ustalenie obu wartości. Po stronie nakładów wpisuje się zakup, opłaty transakcyjne, remont i wyposażenie. Po stronie przychodu nie wystarczy pomnożyć miesięcznego czynszu przez dwanaście, ponieważ lokal może stać pusty, a właściciel ponosi koszty nawet bez lokatora.
Przykład obliczenia na konkretnych liczbach
Załóżmy, że całkowity koszt mieszkania z wykończeniem wynosi 600 000 zł, a właściciel otrzymuje 3500 zł miesięcznie. Przyjmujemy ostrożnie jedenaście miesięcy najmu w roku, co daje 38 500 zł przychodu. Jeden miesiąc bez lokatora może pokryć zmianę najemcy, odświeżenie lokalu lub czas potrzebny na znalezienie kolejnej osoby.
Jeśli właściciel rozlicza przychód w formie ryczałtu według stawki 8,5% w zakresie, w którym ta stawka ma zastosowanie, podatek od 38 500 zł wyniesie 3272,50 zł. Przy rocznych kosztach utrzymania i drobnych napraw na poziomie 4000 zł pozostaje 31 227,50 zł. Obliczenie 31 227,50 zł / 600 000 zł × 100% daje około 5,2% ROI w tym uproszczonym scenariuszu.
Przykład nie uwzględnia wszystkich indywidualnych sytuacji podatkowych ani dużego remontu, zarządzania przez zewnętrzną firmę czy kosztów kredytu. Ryczałt w najmie prywatnym zależy od obowiązujących przepisów, a po przekroczeniu określonego progu przychodów może obowiązywać inna stawka dla nadwyżki. Przed kalkulacją warto potwierdzić sposób rozliczenia z księgowym lub doradcą podatkowym; nie należy automatycznie traktować przykładowej kwoty jako porady podatkowej.
| Element kalkulacji | Założenie przykładowe | Znaczenie dla wyniku |
|---|---|---|
| Całkowity nakład | 600 000 zł | Obejmuje zakup i przygotowanie lokalu |
| Czynsz dla właściciela | 3500 zł miesięcznie | Kwota przed podatkiem i kosztami |
| Okres wynajmu | 11 miesięcy | Uwzględnia bufor na pustostan |
| Przychód roczny | 38 500 zł | 3500 zł pomnożone przez 11 miesięcy |
| Zysk po przyjętych kosztach | 31 227,50 zł | Po podatku i 4000 zł kosztów bieżących |
| Szacunkowe ROI | około 5,2% | Uproszczony wynik przed częścią innych ryzyk |
Również okres zwrotu można przybliżyć, dzieląc nakłady przez roczny zysk netto. W tym przykładzie 600 000 zł podzielone przez 31 227,50 zł daje około 19 lat. To nie jest obietnica, że po takim czasie lokal „spłaci się” dokładnie, ponieważ czynsze, ceny, podatki, stan techniczny i koszty finansowania będą się zmieniały.
Warto zestawić obliczenia z niezależnymi materiałami, na przykład z opracowaniem dotyczącym różnic między ROI a ROE przy najmie. Najważniejszy wniosek z kalkulacji Marty nie brzmi „5,2% to zawsze dobry wynik”, lecz: każde założenie musi być widoczne i możliwe do sprawdzenia. Realna stopa zwrotu z inwestycji wynika z zysku po kosztach, a nie z samego czynszu brutto.
ROI a ROE przy kredycie hipotecznym: zysk i ryzyko kapitału własnego
ROI opisuje efektywność całego projektu, natomiast ROE pokazuje, jak pracuje kapitał własny inwestora. To rozróżnienie ma znaczenie szczególnie wtedy, gdy część ceny pokrywa kredyt hipoteczny. Zastosowanie finansowania dłużnego może zwiększyć stopę zwrotu liczona od własnych pieniędzy, ale jednocześnie wprowadza obowiązek regularnej spłaty niezależnie od tego, czy lokal jest akurat wynajęty.
Uproszczony wzór to ROE = (roczny przepływ pieniężny netto / zaangażowany kapitał własny) × 100%. W liczniku należy uwzględnić wszystkie wpływy i wydatki związane z najmem oraz finansowaniem. Trzeba przy tym jasno określić, czy analizowany wynik oznacza przepływ po zapłacie raty, czy uwzględnia również zmianę wartości nieruchomości. Te wielkości nie są tym samym, a łączenie ich bez wyjaśnienia prowadzi do mylących wniosków.
Przykład finansowania mieszkania kredytem
Załóżmy, że projekt kosztuje 600 000 zł, z czego 180 000 zł stanowią środki własne i początkowe wydatki, a 420 000 zł pochodzi z kredytu. Jeśli po uwzględnieniu kosztów najmu i finansowania inwestorowi pozostaje 9000 zł dodatniego przepływu rocznie, prosty rachunek daje 9000 zł / 180 000 zł, czyli 5% ROE. Jest to wyłącznie modelowy wynik; rzeczywiste koszty zależą od warunków umowy, oprocentowania i harmonogramu spłat.
W podobnej analizie nie wolno utożsamiać całej raty z kosztem odsetkowym. Część kapitałowa zmniejsza zadłużenie, ale obciąża miesięczny budżet właściciela i wpływa na gotówkę pozostającą po spłacie. Dlatego warto prowadzić dwa rachunki: jeden dla bieżącego przepływu pieniężnego, drugi dla zmiany wartości majątku i poziomu zadłużenia. Przy wzroście oprocentowania rata może wzrosnąć, nawet jeśli czynsz pozostanie bez zmian.
Marta sprawdza więc nie tylko ofertę kredytową, ale również możliwość obsługi zobowiązania w trudniejszym scenariuszu. Co stanie się, gdy lokal będzie pusty przez dwa miesiące, pojawi się awaria instalacji albo najemca opóźni płatność? Rezerwa finansowa powinna pokrywać nie tylko naprawę, lecz także raty i opłaty w okresie bez przychodu. Nie należy opierać planu na założeniu, że wynajem będzie nieprzerwany przez cały okres kredytowania.
Przed złożeniem wniosku o finansowanie trzeba zgromadzić dokumenty dotyczące dochodów, zobowiązań, wkładu własnego oraz nieruchomości. Bank może zlecić wycenę nieruchomości, ale wycena zabezpieczenia nie jest gwarancją, że zakup jest opłacalny. Warto sprawdzić koszt kredytu w kilku wariantach i dokładnie przeczytać warunki dotyczące ubezpieczenia, prowizji, wcześniejszej spłaty oraz zmiany oprocentowania.
ROE może wyglądać atrakcyjnie, gdy niewielki wkład własny wspiera duży kredyt, lecz takie wyliczenie nie powinno zasłaniać ryzyka. W okresie wyższych kosztów finansowania przepływ po racie może być niski lub ujemny, mimo że samo mieszkanie ma przyzwoite ROI. Dźwignia finansowa wzmacnia zarówno potencjalny wynik, jak i konsekwencje błędnych założeń.
Zarządzanie najmem i kontrola ryzyka po zakupie mieszkania
Zakup nie kończy pracy inwestora. Dochód pasywny z najmu jest określeniem opisującym rodzaj przychodu, a nie brak obowiązków: właściciel wybiera najemcę, przygotowuje umowę, kontroluje płatności i reaguje na usterki. Może wykonywać te czynności samodzielnie albo powierzyć je zarządcy, ale w obu przypadkach koszty i zakres odpowiedzialności powinny być znane przed podpisaniem umowy.
Przy samodzielnym zarządzaniu trzeba przygotować procedurę weryfikacji najemcy, protokół zdawczo-odbiorczy i dokumentację zdjęciową stanu lokalu. Protokół powinien opisywać wyposażenie, liczniki, klucze oraz zauważone uszkodzenia. Kaucja może zabezpieczać roszczenia wynikające z umowy, ale nie zwalnia właściciela z rzetelnego udokumentowania kosztów potrąceń przy rozliczeniu.
Pustostany, naprawy i rezerwa finansowa
Założenie jedenastu miesięcy najmu rocznie jest rozsądnym punktem startowym do kalkulacji, ale nie uniwersalną normą. W mieszkaniu dla studentów rotacja może przypadać na wakacje, a w lokalu dla rodzin umowa może trwać kilka lat. Właściciel powinien obserwować lokalny rynek i dopasować rezerwę do typu nieruchomości, sezonowości oraz czasu potrzebnego na znalezienie nowego lokatora.
Lista kosztów bieżących powinna uwzględniać ubezpieczenie, drobne naprawy i odkładanie środków na zużyte elementy wyposażenia. Lodówka, pralka czy płyta grzewcza nie będą działały bezterminowo, nawet jeśli w dniu zakupu są nowe. Rezerwa ogranicza ryzyko, że pojedyncza awaria wymusi nagły wydatek finansowany z pieniędzy przeznaczonych na ratę lub inne zobowiązania.
Przy dłuższej nieobecności właściciela albo większej liczbie lokali pomocne może być profesjonalne zarządzanie najmem. Zarządca może obsługiwać ogłoszenia, kontakt z lokatorami, kontrole płatności i organizację napraw, jednak pobiera za to wynagrodzenie. Przed wyborem firmy należy sprawdzić, co dokładnie obejmuje usługa, kto zatwierdza większe wydatki, jak szybko obsługiwane są awarie oraz czy właściciel otrzymuje regularne rozliczenia.
Ważnym elementem jest także ostrożne ustalanie czynszu. Zbyt wysoka stawka może wydłużyć czas poszukiwania lokatora, a różnica uzyskana po podwyżce nie zawsze pokryje koszt dodatkowego pustostanu. Dobrze jest porównywać lokale podobne pod względem położenia, metrażu i wyposażenia, a następnie uwzględnić jakość konkretnego mieszkania. Przydatna może być również analiza opłacalności mieszkania przeznaczonego na wynajem, o ile jej założenia zestawi się z aktualnymi danymi z wybranej dzielnicy.
Raz na kilka miesięcy Marta aktualizuje arkusz: wpisuje faktyczne przychody, opłaty, naprawy i liczbę dni bez najemcy. Dzięki temu widzi, czy założenia przyjęte przed zakupem pokrywają się z praktyką. Jeśli różnica wynika z wysokiej rotacji, może zmienić sposób prezentacji lokalu lub grupę docelową; jeśli problemem są naprawy, potrzebna może być modernizacja albo większa rezerwa.
Najbardziej użyteczna kontrola nie polega na szukaniu jednej idealnej liczby, lecz na regularnym porównywaniu planu z rzeczywistymi wynikami. Ostateczną rentowność tworzą nie tylko cena zakupu i czynsz, ale również jakość obsługi, przewidywanie pustostanów i dyscyplina w rejestrowaniu kosztów.