Jak wybrać dewelopera budowlanego i bezpiecznie kupić mieszkanie
Jak sprawdzić wiarygodność dewelopera przed zakupem mieszkania
Wybór dewelopera warto rozpocząć od ustalenia, kto dokładnie będzie stroną umowy. Nazwa widoczna na banerze inwestycji może różnić się od nazwy spółki, która sprzedaje lokale i odpowiada za realizację przedsięwzięcia. Poproś o pełne dane firmy, numer KRS lub CEIDG oraz numer NIP, a następnie porównaj je z informacjami w dokumentach inwestycji. Jeśli projekt prowadzi spółka celowa, sprawdź także jej powiązania z firmą-matką i ustal, kto odpowiada za finansowanie oraz wykonanie budowy.
W Krajowym Rejestrze Sądowym można zweryfikować między innymi sposób reprezentacji spółki, skład zarządu, kapitał zakładowy i składane sprawozdania finansowe. Sam wpis w rejestrze nie daje gwarancji, że przedsięwzięcie zakończy się bez problemów, ale pozwala wykryć rozbieżności i sprawdzić, czy osoba podpisująca dokumenty ma do tego umocowanie. Warto też poszukać informacji o postępowaniach restrukturyzacyjnych lub upadłościowych oraz porównać je z danymi przedstawionymi przez sprzedawcę.
Istotna jest również historia realizacji. Nie ograniczaj się do galerii zdjęć na stronie internetowej: odwiedź wcześniejsze budynki, obejrzyj części wspólne i porozmawiaj z mieszkańcami. Zapytaj, czy lokale przekazano w przewidywanym terminie, jak przebiegało usuwanie usterek i czy wspólnota mieszkaniowa musiała szybko finansować poważne naprawy. Opinie o deweloperze w internecie mogą wskazać powtarzające się problemy, lecz pojedynczy komentarz nie powinien przesądzać o decyzji. Sprawdź, czy zarzuty pojawiają się w wielu niezależnych źródłach i czy firma rzeczowo na nie odpowiada.
Przykładowo Marta i Piotr znaleźli lokal w inwestycji prowadzonej przez spółkę działającą od niedawna. W rozmowie handlowej przedstawiono im doświadczenie grupy kapitałowej, ale umowę miała zawrzeć osobna spółka celowa. Zamiast uznać to za automatyczny sygnał ostrzegawczy, poprosili o wyjaśnienie struktury projektu, dokumenty dotyczące finansowania i wykaz ukończonych realizacji grupy. Odpowiedzi zestawili z informacjami w rejestrach i prospekcie. Takie porównanie pozwala ocenić, czy deklaracje sprzedawcy mają pokrycie w dokumentach.
Podczas spotkania zwróć uwagę na sposób udzielania odpowiedzi. Rzetelny przedstawiciel powinien umożliwić zapoznanie się z dokumentacją, wyjaśnić, które elementy można negocjować, i nie naciskać na natychmiastową wpłatę pod pretekstem ostatniego dostępnego lokalu. Poproś o wszystkie obietnice w formie pisemnej, zwłaszcza dotyczące miejsca postojowego, komórki lokatorskiej, rabatu lub standardu wykończenia. Jeżeli oferta przewiduje „gratis”, sprawdź, czy element ten jest wskazany w umowie albo załączniku, a nie tylko w materiałach reklamowych.
W ocenie firmy pomocne są niezależne opracowania, na przykład zestawienie informacji o deweloperach albo praktyczny poradnik dotyczący weryfikacji zakupu. Traktuj je jako punkt wyjścia do własnego sprawdzenia, nie jako zastępstwo analizy konkretnej spółki i inwestycji. Wiarygodność dewelopera ocenia się na podstawie kilku niezależnych przesłanek: dokumentów, poprzednich realizacji, przejrzystości komunikacji i realnego harmonogramu prac.
Przed podjęciem decyzji przygotuj krótką listę kontroli: dane podmiotu, wcześniejsze projekty, jakość części wspólnych, terminowość oraz sposób rozpatrywania reklamacji. Zapisuj daty rozmów i zachowuj wiadomości, ponieważ mogą pomóc wyjaśnić późniejsze rozbieżności. Kilka godzin poświęconych na weryfikację jest rozsądnym kosztem przy transakcji, która może wiązać kupującego z inwestycją na wiele lat.
Stan prawny nieruchomości i prospekt informacyjny: co sprawdzić
Po sprawdzeniu firmy przejdź do gruntu, na którym powstaje budynek. Poproś o numer księgi wieczystej i sprawdź jej treść w oficjalnym systemie elektronicznym. W dziale II ustalisz, kto jest właścicielem lub użytkownikiem wieczystym, w dziale III mogą być ujawnione ograniczenia i roszczenia, a dział IV zawiera informacje o hipotekach. Analizuj wpisy wraz z dokumentami przedstawionymi przez dewelopera, bo sama obecność hipoteki nie musi oznaczać nieprawidłowości, jeśli sposób jej zwolnienia został prawidłowo opisany.
Jeżeli grunt jest obciążony kredytem, zapytaj, jaki bank finansuje inwestycję, jak uzyskuje się zgodę na bezobciążeniowe wyodrębnienie lokalu i kiedy hipoteka zostanie wykreślona z księgi dotyczącej kupowanego mieszkania. Poproś o dokumenty określające procedurę, a nie jedynie ustne zapewnienie, że „bank wszystko zwolni”. W razie wątpliwości prawnik może sprawdzić, czy mechanizm zwolnienia obejmuje konkretny lokal i jest powiązany z płatnościami przewidzianymi w umowie.
Stan prawny nieruchomości obejmuje więcej niż samą księgę wieczystą. Warto ustalić, czy inwestor ma prawo dysponować gruntem na cele budowlane, czy uzyskał wymagane decyzje oraz czy nie istnieją służebności lub prawa osób trzecich wpływające na korzystanie z nieruchomości. Przydatne są też informacje o dostępie do drogi publicznej, przyłączach i planowanym zagospodarowaniu sąsiednich działek. Zmiana przeznaczenia pobliskiego terenu może wpłynąć na widok, hałas i codzienny dojazd.
Sprawdź miejscowy plan zagospodarowania przestrzennego, jeśli został uchwalony, albo decyzje planistyczne właściwe dla danego obszaru. W urzędzie gminy można uzyskać informacje o przyszłych drogach, usługach, szkołach czy zabudowie na sąsiednich parcelach. Marta i Piotr początkowo wybrali mieszkanie z widokiem na otwartą przestrzeń. Analiza planu pokazała jednak, że teren może zostać przeznaczony pod zabudowę, więc para uwzględniła tę możliwość w ocenie ceny i atrakcyjności lokalu.
Prospekt informacyjny jest ważnym źródłem danych o deweloperze, inwestycji i lokalu. Powinien zawierać między innymi informacje o doświadczeniu firmy, jej sytuacji prawnej, gruncie, planowanym harmonogramie oraz przedsięwzięciach realizowanych w pobliżu. Część dotycząca konkretnego mieszkania opisuje jego powierzchnię, układ, kondygnację i istotne cechy. Porównaj prospekt z projektem umowy, planem lokalu i materiałami sprzedażowymi; różnice warto wyjaśnić przed podpisaniem dokumentów.
Zwróć uwagę na terminy, finansowanie budowy, sposób ochrony wpłat i przesłanki odstąpienia od umowy. Sprawdź, czy późniejsze zmiany w prospekcie zostały przekazane w sposób wymagany prawem oraz czy załączniki odpowiadają aktualnej wersji dokumentacji. Nie zakładaj, że kolorowa wizualizacja przedstawia dokładnie to, co zostanie wykonane. Standard lokalu powinien być opisany konkretnie: rodzaj tynków, stolarki, instalacji, parapetów i elementów przekazywanych kupującemu.
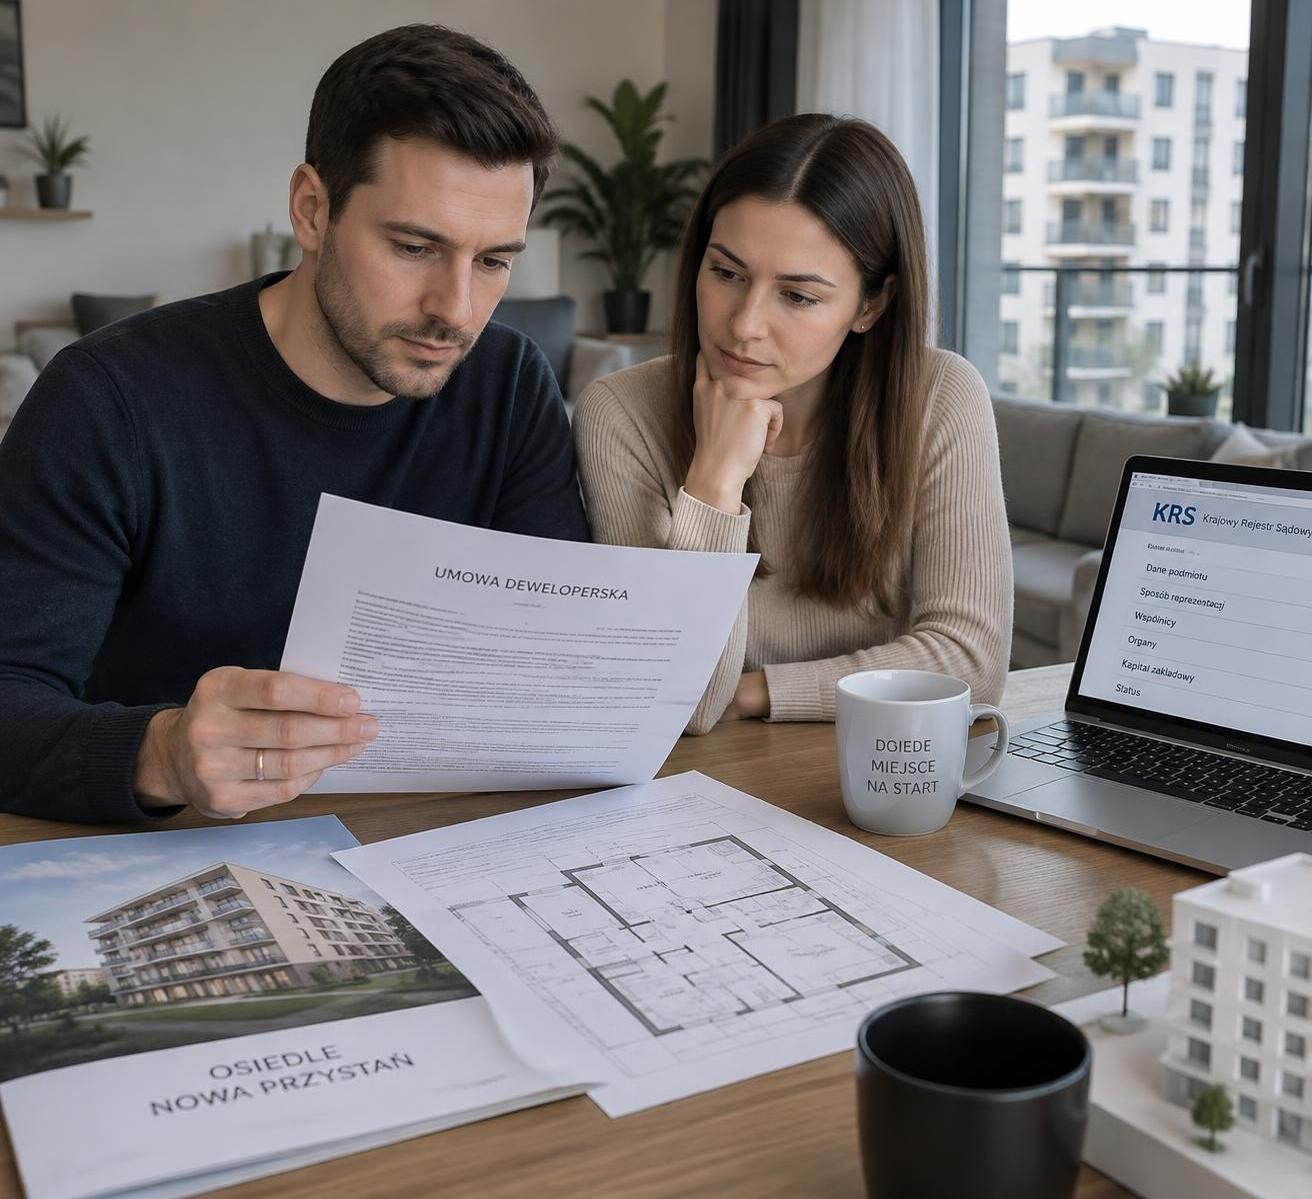
Jeśli analizowanie dokumentów przypomina układanie puzzli, ułóż je obok siebie: księgę wieczystą, prospekt, pozwolenia, projekt umowy i rzut mieszkania. Wątpliwości spisz jako pytania i poproś o odpowiedź na piśmie. Przydatny może być także przewodnik po etapach zakupu na rynku pierwotnym. Najważniejsza zasada jest prosta: nie oceniaj lokalu w oderwaniu od gruntu, otoczenia i dokumentów, które określają prawa kupującego.
Umowa deweloperska, rachunek powierniczy i finansowanie zakupu
Przed rezerwacją określ budżet obejmujący nie tylko cenę lokalu. Do kosztów mogą dojść miejsce postojowe, komórka lokatorska, opłaty notarialne, urządzenie mieszkania, ubezpieczenie i wydatki związane z kredytem. Jeśli lokal jest w stanie deweloperskim, poproś o kosztorys wykończenia z zapasem na nieprzewidziane prace. Wstępna rozmowa z bankiem lub doradcą pozwoli sprawdzić zdolność kredytową, wymagany wkład własny i wysokość rat przy różnych założeniach dotyczących oprocentowania.
Nie traktuj symulacji kredytowej jak przyrzeczenia finansowania. Bank analizuje dochody, zobowiązania, historię kredytową i wartość zabezpieczenia, a ostateczna decyzja może zależeć od dokumentów inwestycji. Gdy termin rezerwacji jest krótki, ustal z deweloperem, ile czasu otrzymasz na złożenie wniosków i co stanie się z opłatą, jeśli bank odmówi kredytu. Wniosek złożony równolegle w kilku instytucjach może ułatwić porównanie warunków, ale każdą ofertę trzeba ocenić pod kątem całkowitych kosztów oraz obowiązkowych produktów dodatkowych.
Umowa rezerwacyjna powinna jednoznacznie wskazywać lokal, cenę, okres rezerwacji, wysokość opłaty i zasady jej zwrotu lub zaliczenia na cenę. Zgodnie z obowiązującymi przepisami opłata rezerwacyjna jest ograniczona ustawowo, a okoliczności jej zwrotu zależą od rodzaju sytuacji opisanych w ustawie i samej umowie. Nie zakładaj, że każda wpłata zawsze zostanie oddana po odmowie kredytu. Sprawdź, czy dokument jasno opisuje procedurę i jakie potwierdzenia trzeba przedstawić.
Umowa deweloperska zawierana jest w formie aktu notarialnego, a jej projekt należy otrzymać odpowiednio wcześniej, aby go spokojnie przeanalizować. Sprawdź oznaczenie lokalu, powierzchnię i sposób jej pomiaru, cenę, standard, harmonogram płatności, termin zakończenia prac oraz datę przeniesienia własności. Ważne są też zasady zmian lokatorskich, rozliczania różnicy powierzchni, odstąpienia od umowy i odpowiedzialności za opóźnienia. Niejasny zapis wyjaśnij przed wizytą u notariusza, a koszt konsultacji prawnej porównaj z wartością zobowiązania.
Zapytaj, czy wpłaty trafiają na mieszkaniowy rachunek powierniczy i jaki jest jego typ. Przy rachunku otwartym bank wypłaca deweloperowi środki etapami po spełnieniu ustawowych i umownych warunków kontroli postępu prac; rachunek zamknięty przewiduje wypłatę po przeniesieniu własności. Szczegółowe mechanizmy zależą od rodzaju rachunku i przepisów, dlatego sprawdź je w dokumentacji bankowej oraz umowie. Ochronę nabywców uzupełnia Deweloperski Fundusz Gwarancyjny, działający w ramach aktualnych regulacji.
Ustawa deweloperska określa obowiązki informacyjne i zasady ochrony wpłat w zakresie zależnym od rodzaju przedsięwzięcia oraz daty jego rozpoczęcia. Nie wystarczy więc usłyszeć, że inwestycja jest „objęta ustawą” — poproś o wskazanie rachunku, zasad wpłat i dokumentów potwierdzających zastosowany model. Dla Marty i Piotra ważne było, by kwoty w harmonogramie odpowiadały etapom budowy, a terminy przelewów nie wyprzedzały bez uzasadnienia postępu robót. Taka kontrola porządkuje przepływ pieniędzy i zmniejsza ryzyko nieporozumień.
Przed podpisaniem poproś o zestawienie wszystkich kosztów i upewnij się, że ustalenia z biura sprzedaży znalazły się w umowie lub załącznikach. Materiały informacyjne mogą być użyteczne, ale to treść dokumentów wiążących strony ma zasadnicze znaczenie. Praktyczny opis kolejnych formalności znajdziesz także w poradniku o zakupie mieszkania od dewelopera. Bezpieczne finansowanie zaczyna się od przejrzystych zasad wpłat, a nie od atrakcyjnej reklamy raty.
Odbiór mieszkania od dewelopera: kontrola techniczna i wady
Odbiór mieszkania odbywa się po zakończeniu inwestycji na zasadach wynikających z umowy i przepisów. To nie jest wyłącznie spotkanie, podczas którego przekazywane są klucze: kupujący może sprawdzić lokal i zgłosić zauważone wady do protokołu. Przed terminem poproś o aktualny rzut, opis standardu i możliwość spokojnego obejrzenia pomieszczeń. Jeśli mieszkanie jest słabo oświetlone, zabierz latarkę; przydatne mogą być też miarka, poziomica, kątownik i ładowarka do sprawdzenia wybranych gniazd.
Kontrolę rozpocznij od porównania układu lokalu z dokumentacją. Sprawdź położenie ścian, otworów drzwiowych, grzejników i punktów instalacyjnych. Zmierz powierzchnię według zasad wskazanych w umowie, pamiętając, że sposób pomiaru powinien wynikać z dokumentów, a różnica może mieć określone konsekwencje cenowe. Nie oceniaj wymiarów „na oko”: niewielka zmiana położenia ściany może utrudnić ustawienie zabudowy kuchennej albo szafy.
Przyjrzyj się tynkom, posadzkom, narożnikom i połączeniom przy oknach. Użyj poziomicy do sprawdzenia wybranych powierzchni, a przy stolarce zwróć uwagę na płynność otwierania, stan szyb, uszczelek i parapetów. Zbadaj, czy drzwi wejściowe domykają się bez oporu, a wentylacja działa prawidłowo. Instalacje sprawdzaj w granicach możliwości: włączniki, gniazda, widoczne przyłącza wodne i odpływy powinny odpowiadać projektowi oraz standardowi określonemu w umowie.
W przypadku balkonów i tarasów sprawdź stan posadzki, balustrady oraz widoczne elementy odwodnienia. W pomieszczeniach technicznych i częściach wspólnych obejrzyj, czy nie ma śladów zawilgocenia lub uszkodzeń. Jedna rysa nie zawsze oznacza poważny problem, ale warto ją udokumentować zdjęciem i opisać dokładnie jej położenie. Zamiast wpisywać ogólne „ściana do poprawy”, zanotuj na przykład: „ubytki tynku przy narożniku ściany w sypialni, przy oknie”. Precyzyjny opis ułatwia późniejszą weryfikację naprawy.
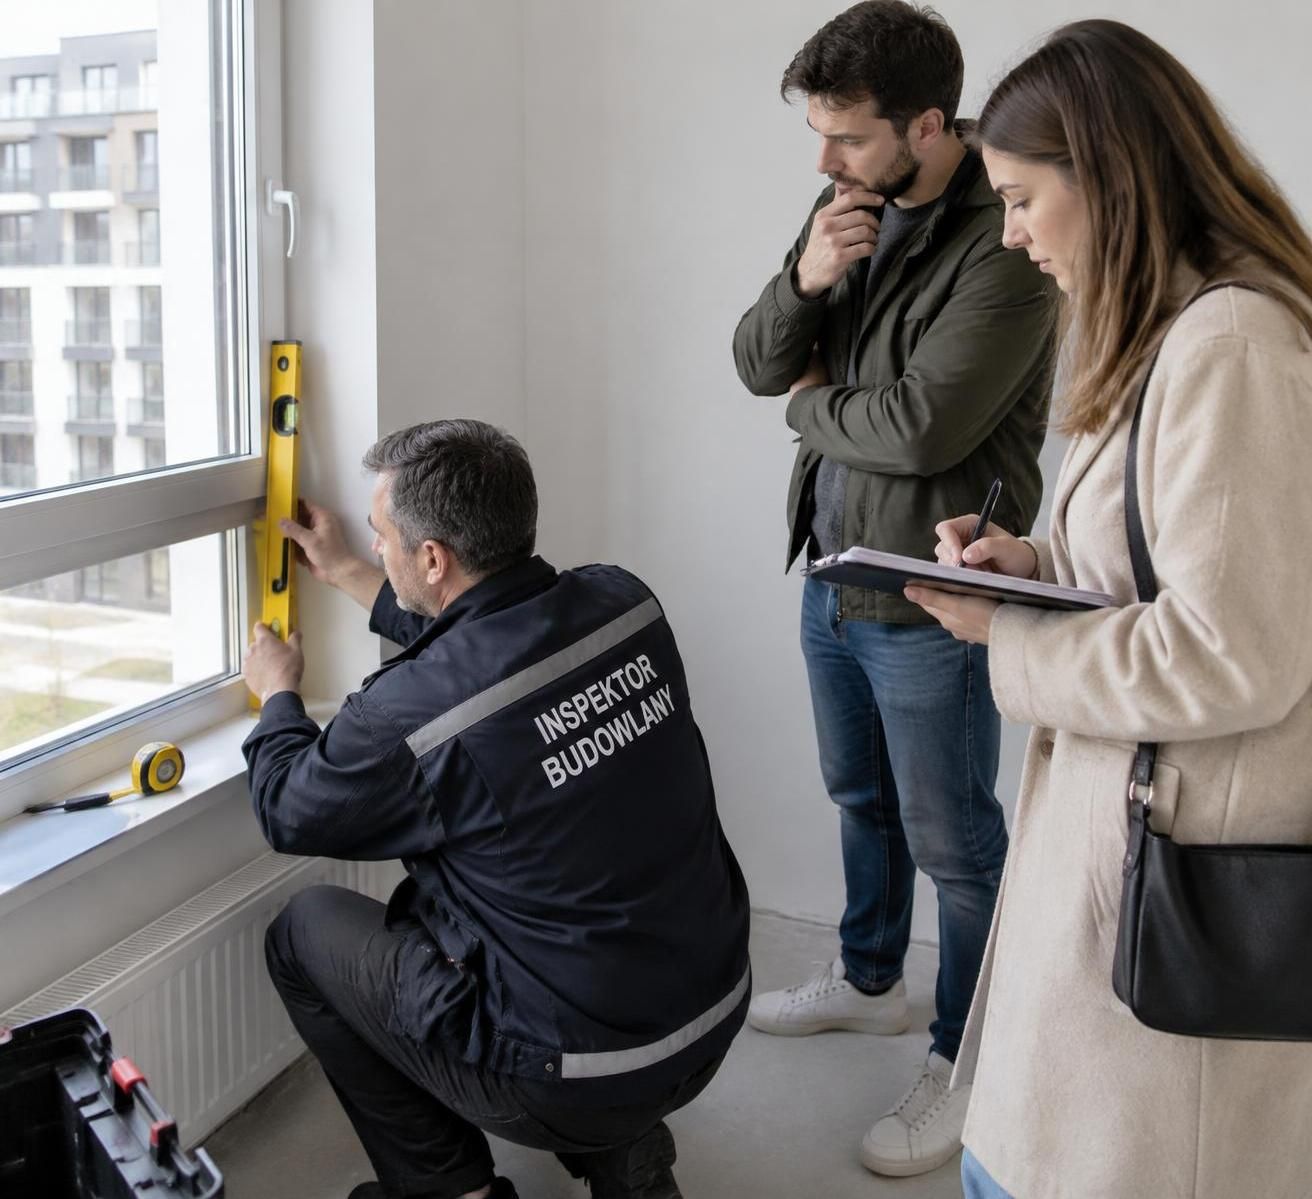
Jeśli nie masz doświadczenia technicznego, rozważ udział niezależnego inspektora. Specjalista może wychwycić odchylenia, które trudno dostrzec bez narzędzi, i pomóc sformułować uwagi. Usługa jest dodatkowym kosztem, ale bywa szczególnie przydatna przy dużym lokalu, skomplikowanym układzie lub ograniczonym czasie na odbiór. Warto wcześniej ustalić z deweloperem, czy inspektor może uczestniczyć w spotkaniu i jakie wyposażenie można wnieść do budynku.
Każdą zauważoną wadę wpisz do protokołu, nawet jeśli przedstawiciel sprzedawcy twierdzi, że „to drobiazg”. Zgodnie z procedurą ustawową deweloper przekazuje stanowisko wobec zgłoszonych wad w określonym terminie, a uznane usterki powinny być usuwane na zasadach i w terminach przewidzianych prawem. Gdy naprawa wymaga więcej czasu, poproś o pisemne uzasadnienie i informację o dalszym postępowaniu. Podpisanie protokołu nie powinno oznaczać rezygnacji z praw wynikających z przepisów ani umowy.
Marta i Piotr podczas oględzin zauważyli, że jedno okno stawia opór, a posadzka w przedpokoju ma miejscowe nierówności. Zapisali oba punkty, dołączyli zdjęcia i ustalili termin sprawdzenia napraw. Przygotowanie do takiej wizyty opisuje również poradnik o technicznym odbiorze lokalu i wykrywaniu usterek. Protokół powinien wiernie odzwierciedlać stan mieszkania w dniu oględzin, dlatego pośpiech nie działa na korzyść kupującego.
Przeniesienie własności, księga wieczysta i dokumenty po zakupie
Odbiór techniczny i przekazanie kluczy nie są tym samym co przeniesienie własności. Po spełnieniu warunków określonych w umowie strony zawierają u notariusza umowę przenoszącą własność lokalu. Dokument powinien precyzyjnie wskazywać mieszkanie, pomieszczenia przynależne, udziały w nieruchomości wspólnej oraz zasady korzystania z miejsc postojowych, jeśli zostały kupione. Przed spotkaniem sprawdź, czy wszystkie ustalenia z wcześniejszych dokumentów są odzwierciedlone w akcie.
Notariusz składa wniosek o wpis prawa własności do księgi wieczystej, a przy kredycie także wniosek dotyczący hipoteki banku. Sam wpis może pojawić się po pewnym czasie, ponieważ zależy od pracy właściwego sądu. Zachowaj potwierdzenie złożenia wniosku i później sprawdź treść księgi, aby upewnić się, że wpisano właściwego właściciela, udział oraz obciążenia. Jeżeli zauważysz błąd lub brak, skontaktuj się z notariuszem, bankiem albo prawnikiem i ustal właściwą procedurę korekty.
Przed podpisaniem aktu porównaj końcową cenę z harmonogramem wpłat i potwierdzeniami przelewów. Sprawdź rozliczenie ewentualnej różnicy w powierzchni, koszty miejsca postojowego i komórki, a także sposób rozliczenia opłat za lokal. Upewnij się, że wiadomo, od kiedy ponosisz koszty zarządu i mediów oraz jaki stan liczników przyjęto przy przekazaniu. Jeśli deweloper przedstawia dokumenty do podpisu w ostatniej chwili, poproś o czas na ich przeczytanie; pośpiech nie zastępuje rzetelnej weryfikacji.
Po otrzymaniu kluczy uporządkuj dokumentację w jednym miejscu, najlepiej również w formie kopii cyfrowych. Zachowaj umowę rezerwacyjną, umowę deweloperską, aneksy, prospekt, akt notarialny, potwierdzenia wpłat, protokół odbioru oraz korespondencję dotyczącą usterek. Przy zgłoszeniu reklamacji łatwiej będzie wskazać, jaki standard uzgodniono i jakie terminy obowiązują. Zapisuj daty kontaktów oraz odpowiedzi, a ważne ustalenia telefoniczne potwierdzaj wiadomością e-mail.
Nowy lokal wymaga też praktycznych formalności: zawarcia umów na media, zgłoszenia danych zarządcy i ustalenia zasad korzystania z części wspólnych. Zapytaj, kiedy odbędzie się pierwsze zebranie wspólnoty i gdzie dostępne są dokumenty dotyczące budynku. Jeśli planujesz wykończenie, sprawdź regulamin prac, godziny dostaw, zasady korzystania z windy i wymagania dotyczące zabezpieczenia korytarzy. Dzięki temu remont nie naruszy zasad obowiązujących w budynku ani nie spowoduje sporu z sąsiadami.
Warto także rozróżniać rękojmię od dobrowolnej gwarancji producenta lub wykonawcy. Zakres i sposób dochodzenia roszczeń zależą od rodzaju wady, dokumentów i obowiązujących przepisów, dlatego przy poważnym problemie nie odkładaj zgłoszenia. Opisz usterkę konkretnie, dołącz zdjęcia i zachowaj potwierdzenie doręczenia. Nie każda wada wymaga natychmiastowej ekspertyzy, ale w przypadku zawilgocenia, problemów konstrukcyjnych czy awarii instalacji profesjonalna ocena może pomóc określić przyczynę i zakres naprawy.
Jeżeli po zakupie pojawi się spór, komplet dokumentów pozwoli szybciej ustalić, czy chodzi o niewykonane zobowiązanie, wadę lokalu, czy kwestię zarządu nieruchomością wspólną. Możesz korzystać z pomocy prawnika, rzeczoznawcy lub inspektora, zależnie od charakteru problemu. Materiał o tym, jak porównywać lokale w różnych miastach, znajdziesz w poradniku dotyczącym zakupu mieszkania w Sosnowcu. Dobrze uporządkowane formalności sprawiają, że prawa właściciela są łatwiejsze do potwierdzenia i egzekwowania.