Mieszkanie na sprzedaż w Kutnie – na co zwrócić uwagę przed zakupem?
Mieszkanie na sprzedaż w Kutnie: jak ocenić lokalizację i cenę przed zakupem?
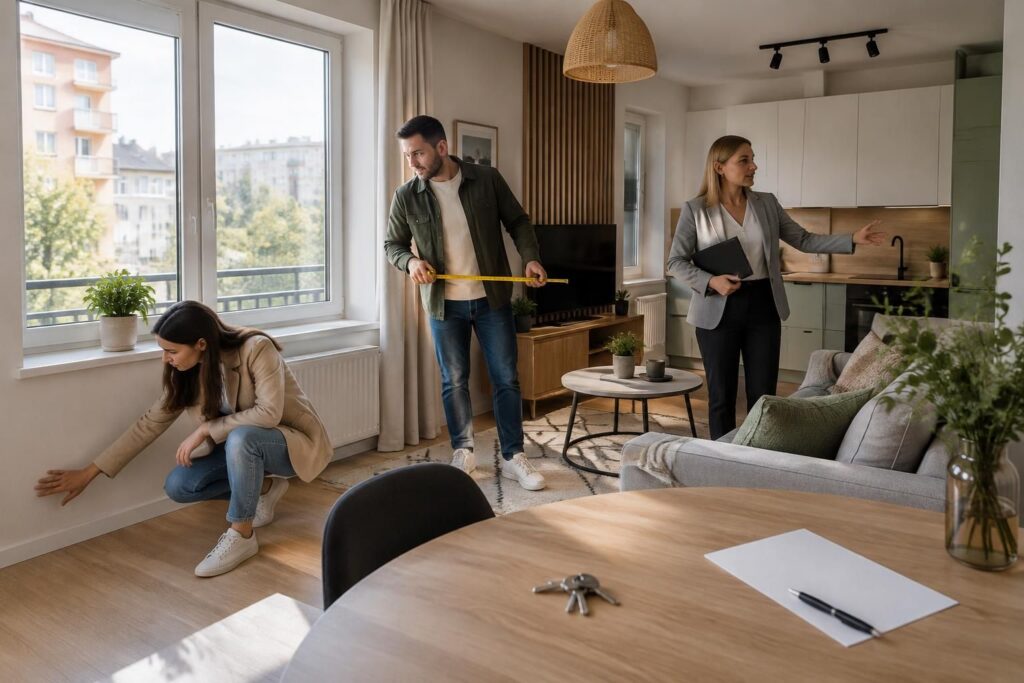
Wybierając mieszkanie na sprzedaż w Kutnie, warto zacząć od własnego planu dnia, a nie od zdjęć w ogłoszeniu. Inne kryteria będą ważne dla osoby dojeżdżającej do pracy, inne dla rodziny z dziećmi, a jeszcze inne dla kupującego, który rozważa późniejszy najem. Marta i Paweł, szukając lokalu dla siebie, najpierw określili maksymalny czas dojazdu, potrzebę miejsca parkingowego oraz odległość od sklepów i przychodni. Dzięki temu odrzucili kilka ofert, które dobrze wyglądały w internecie, lecz nie odpowiadały ich codziennym potrzebom.
Lokalizacja mieszkania w Kutnie powinna być sprawdzana w praktyce. Przejdź trasę do najbliższego przystanku, sklepu i miejsca, z którego regularnie korzystasz, a dojazd oceń w godzinach, w których rzeczywiście będziesz podróżować. Sprawdź rozkład lokalnej komunikacji oraz połączenia kolejowe, jeśli planujesz dojeżdżać poza miasto. Kilkaset metrów na mapie może oznaczać wygodną drogę albo trasę prowadzącą przez ruchliwą ulicę, przejazd kolejowy czy słabo oświetlony odcinek.
Porównanie ofert i ceny za metr
Cena mieszkania w Kutnie zależy między innymi od metrażu, stanu budynku, piętra, rozkładu, wyposażenia oraz położenia. Nie należy przenosić na lokalny rynek ogólnopolskich średnich bez sprawdzenia, z jakiego okresu pochodzą i czy dotyczą cen ofertowych, czy transakcyjnych. Zestaw kilka podobnych lokali w tej samej części miasta: porównuj mieszkania o zbliżonej powierzchni, liczbie pokoi, standardzie i rodzaju budynku. Cena za metr kwadratowy pomaga w selekcji, ale nie zastępuje oceny całościowej.
Warto zanotować, co jest wliczone w cenę. Zabudowa kuchenna, komórka lokatorska czy miejsce postojowe mogą być ujęte w ofercie osobno, a deklarowany standard wykończenia nie zawsze oznacza gotowość do zamieszkania bez dodatkowych prac. Jeżeli lokal wymaga odświeżenia, poproś o możliwość obejrzenia go przy dobrym świetle i oszacuj materiały oraz robociznę. Rzeczoznawca majątkowy może przygotować operat szacunkowy, jeśli potrzebujesz formalnej wyceny, na przykład na potrzeby kredytu lub sporu dotyczącego wartości.
Rynek nieruchomości w Kutnie trzeba analizować lokalnie i bez zakładania, że każda oferta szybko zyska na wartości. Sprawdź aktualne ogłoszenia, ale pamiętaj, że cena wystawiona przez sprzedającego nie jest potwierdzeniem kwoty, za którą podobne mieszkanie rzeczywiście zostało sprzedane. Przydatnym punktem wyjścia może być przewodnik po mieszkaniach w Kutnie, który ułatwi uporządkowanie pytań o lokalny rynek. Własne porównanie nadal jest konieczne, bo nawet sąsiednie budynki mogą różnić się stanem technicznym i kosztami utrzymania.
Sprawdzenie okolicy o różnych porach
Wizyta w dzień roboczy nie pokaże pełnego obrazu. Wróć pod budynek wieczorem albo w weekend i sprawdź natężenie hałasu, dostępność miejsc parkingowych, oświetlenie wejścia oraz zachowanie otoczenia. Zwróć uwagę na sklepy, punkty usługowe, szkoły i placówki medyczne, ale także na źródła uciążliwości: ruchliwe drogi, zakłady, lokale działające do późna lub miejsca, w których gromadzą się odpady. Zapytaj mieszkańców o przerwy w dostawach wody, awarie ogrzewania i planowane remonty.
Przydatne jest również sprawdzenie dokumentów planistycznych w urzędzie miasta. Miejscowy plan zagospodarowania przestrzennego może wskazywać, jakie inwestycje są dopuszczone na sąsiednich działkach. Gdy planu nie ma, warto ustalić, czy wydano decyzje o warunkach zabudowy. Budowa nowego obiektu nie musi być wadą, ale może zmienić widok, natężenie ruchu czy dostęp do światła dziennego.
Jeśli kupujący rozważa najem, powinien z góry określić, komu lokal ma służyć i jakie cechy będą dla tej grupy ważne. Dla jednej osoby znaczenie może mieć łatwy dojazd do pracy, a dla rodziny — rozkład dwóch oddzielnych pokoi i bliskość szkoły. Dobrze dobrana lokalizacja ogranicza ryzyko, że atrakcyjna na zdjęciach nieruchomość okaże się kłopotliwa w codziennym użytkowaniu.
Przed przejściem do dokumentów zapisz konkretne kryteria i porównaj kilka lokalizacji na tej samej skali. Takie zestawienie pomaga oddzielić rzeczywistą wartość oferty od pierwszego wrażenia.
Zakup mieszkania w Kutnie: księga wieczysta i dokumenty sprzedającego
Po wstępnej ocenie lokalizacji przychodzi czas na sprawdzenie, czy sprzedający może skutecznie przenieść własność i czy stan prawny lokalu odpowiada ogłoszeniu. Księga wieczysta mieszkania jest podstawowym źródłem informacji o właścicielu, prawach związanych z lokalem oraz hipotekach. Numer księgi należy uzyskać od sprzedającego i sprawdzić jej treść w oficjalnym systemie elektronicznym Ministerstwa Sprawiedliwości. Nie opieraj się wyłącznie na zrzutach ekranu ani wydruku sprzed kilku miesięcy; liczy się aktualny stan i wzmianki o wnioskach, które oczekują na rozpoznanie.
Właściciel, hipoteka i prawa osób trzecich
Porównaj dane właściciela w księdze z dokumentem tożsamości oraz dokumentami potwierdzającymi nabycie nieruchomości. Sprawdź, czy lokal należy do jednej osoby, kilku współwłaścicieli czy małżonków objętych wspólnością majątkową. Każdy wymagany współwłaściciel powinien uczestniczyć w sprzedaży albo prawidłowo umocować pełnomocnika. Jeśli podpisuje pełnomocnik, notariusz powinien zweryfikować zakres i formę pełnomocnictwa, w tym to, czy obejmuje ono sprzedaż konkretnej nieruchomości.
W dziale dotyczącym praw i roszczeń sprawdź służebności, dożywocie oraz inne wpisane ograniczenia. Hipoteka nie oznacza automatycznie, że transakcja jest niemożliwa, ale wymaga ustalenia zasad jej spłaty i wykreślenia. Poproś bank wierzyciela o aktualne zaświadczenie z kwotą zadłużenia i warunkami wydania zgody na wykreślenie zabezpieczenia. W umowie notarialnej można określić, jaka część ceny zostanie przekazana bezpośrednio bankowi, a jaka sprzedającemu. Nie przekazuj całej kwoty na podstawie ustnych zapewnień, że wpis zostanie usunięty później.
Przyjrzyj się również wzmiankom o złożonych wnioskach. Mogą dotyczyć zmiany właściciela, hipoteki albo roszczenia, dlatego wymagają wyjaśnienia przed podpisaniem umowy. Jeśli stan księgi jest niejasny, poproś notariusza lub prawnika o analizę, zamiast zakładać, że brak widocznego wpisu oznacza brak ryzyka. Dodatkowe informacje o przygotowaniu do kontroli prawnej i technicznej zawiera poradnik dotyczący sprawdzania mieszkania przed zakupem.
Dokumenty, opłaty i status budynku
Poproś o dokument, na podstawie którego sprzedający nabył lokal: akt notarialny, prawomocne postanowienie spadkowe albo akt poświadczenia dziedziczenia. Zwróć uwagę na to, czy nieruchomość nie jest objęta prawami osób trzecich oraz czy postępowanie spadkowe zostało zakończone. Przy lokalu spółdzielczym trzeba ustalić, czy jest to odrębna własność, czy spółdzielcze własnościowe prawo do lokalu, i sprawdzić, jakie dokumenty są potrzebne do jego zbycia. Brak księgi wieczystej nie zawsze uniemożliwia zakup, ale wymaga dokładniejszego ustalenia statusu prawnego.
Zaświadczenie o niezaleganiu z opłatami powinno pochodzić od zarządcy lub wspólnoty i być możliwie aktualne. Poproś o informacje o zaliczkach na ogrzewanie, wodę, fundusz remontowy oraz ewentualnych rozliczeniach. Osobiste zaległości sprzedającego nie przechodzą automatycznie na nabywcę w każdej sytuacji, dlatego nie należy przyjmować uproszczonego hasła, że wszystkie długi „idą za mieszkaniem”. Trzeba jednak ustalić, czy istnieją roszczenia obciążające nieruchomość, zaległości związane z lokalem lub nieuregulowane rozliczenia wspólnoty i odpowiednio zabezpieczyć transakcję.
W przypadku mieszkania w budynku wielorodzinnym zapytaj zarządcę o uchwały, planowane remonty, wysokość funduszu remontowego i ewentualne spory sądowe. Dokumenty wspólnoty pokażą, czy w najbliższym czasie przewidziano kosztowną naprawę dachu, elewacji, windy lub instalacji. Jeżeli sprzedawca nie chce przedstawić podstawowych dokumentów albo naciska na szybki zadatek bez umożliwienia ich sprawdzenia, wstrzymaj się z płatnością.
Na rynku pierwotnym sprawdza się między innymi umowę deweloperską, prospekt informacyjny, pozwolenie na budowę oraz sposób ochrony wpłat nabywcy przewidziany przepisami. Ustal termin odbioru, zakres standardu i warunki usuwania usterek. Dokumenty prawne nie są formalnością do odhaczenia: pozwalają zrozumieć, co dokładnie kupujesz i jakie prawa wraz z lokalem otrzymasz.
Stan techniczny mieszkania w Kutnie: oględziny, instalacje i koszt remontu
Ładnie pomalowane ściany potrafią ukryć zawilgocenie, a nowa armatura nie mówi nic o stanie rur w pionie. Dlatego stan techniczny mieszkania trzeba oceniać systematycznie, najlepiej podczas wizyty w dzień i przy naturalnym świetle. Marta i Paweł zabrali na oględziny listę pytań oraz poprosili właściciela o włączenie wody, ogrzewania i urządzeń. Zauważyli wtedy wolno odpływającą wodę w zlewie i ślad po wcześniejszym przecieku pod oknem; usterki nie musiały przekreślać zakupu, ale stały się podstawą do dalszego sprawdzenia i rozmowy o cenie.
Instalacje, wentylacja i oznaki wilgoci
Zapytaj o wiek instalacji elektrycznej oraz zakres jej modernizacji. Zwróć uwagę na rozdzielnicę, zabezpieczenia, stan widocznych przewodów i liczbę gniazdek, ale nie otwieraj samodzielnie urządzeń ani elementów instalacji. Jeśli instalacja jest stara lub planujesz używać kilku energochłonnych sprzętów, ocenę powinien przeprowadzić elektryk z odpowiednimi kwalifikacjami. Wymiana w lokalu o powierzchni około 60 m² może kosztować orientacyjnie kilka lub kilkanaście tysięcy złotych, zależnie od zakresu prac, regionu i sposobu prowadzenia przewodów. Konkretną kwotę potwierdzi dopiero wycena wykonawcy.
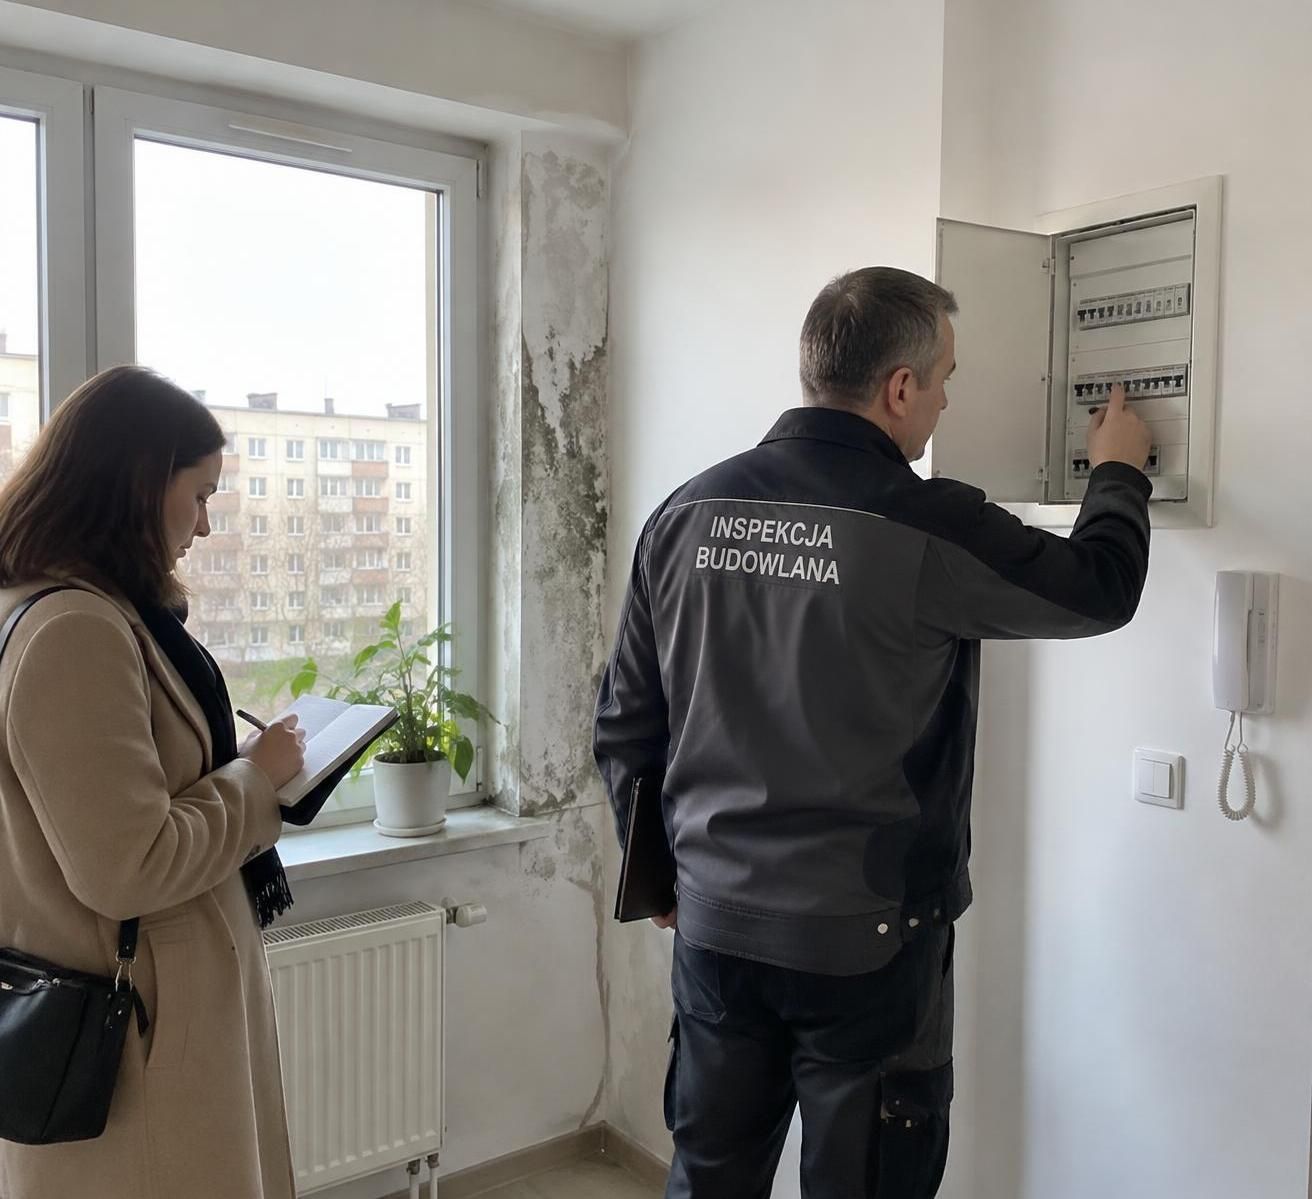
W kuchni i łazience sprawdź, czy pod zlewem, przy wannie i przy widocznych zaworach nie ma wycieków. Zapach stęchlizny, odbarwienia, odpadająca farba i miękkie fragmenty ściany mogą wskazywać na wilgoć, ale jej przyczyna nie zawsze znajduje się w samym lokalu. Może wynikać z przecieku z wyższej kondygnacji, nieszczelnego okna lub niesprawnej wentylacji. Zanim uznasz, że wystarczy odmalowanie, poproś o ustalenie źródła problemu.
Sprawdź działanie wentylacji w kuchni i łazience, nie zasłaniając kratek ani nie używając otwartego ognia. Prosty test z lekkim skrawkiem papieru może wstępnie pokazać kierunek przepływu, ale nie zastępuje kontroli kominiarskiej. Przy urządzeniach gazowych nie wolno ignorować zapachu gazu ani samodzielnie ingerować w instalację. Zapytaj o datę przeglądu i dokumenty serwisowe; bezpieczeństwo powinno mieć pierwszeństwo przed wygodą oględzin.
Okna, ogrzewanie, podłogi i akustyka
Otwórz i zamknij każde okno, sprawdź klamki, uszczelki oraz ślady kondensacji na szybach. Przyjrzyj się narożnikom ścian i miejscom za dużymi meblami, jeśli sprzedający pozwala je obejrzeć. Pęknięcia warto sfotografować i zapytać o ich historię; cienka rysa w tynku nie musi oznaczać poważnej wady konstrukcyjnej, ale szerokie, powiększające się pęknięcie wymaga opinii specjalisty. Wycena wymiany okien zależy od wymiarów, liczby skrzydeł, parametrów oraz montażu, dlatego orientacyjne ceny traktuj jedynie jako punkt do dalszego kosztorysu.
W sezonie grzewczym poproś o sprawdzenie grzejników i zapytaj, jaki system ogrzewania obsługuje budynek. Zbierz rachunki albo rozliczenia za poprzednie okresy, ponieważ sama deklaracja sprzedającego o niskich kosztach nie daje pełnego obrazu. Obejrzyj podłogi pod kątem wybrzuszeń i nierówności, a drzwi wejściowe sprawdź pod kątem szczelności i działania zamków. Nie oceniaj izolacji akustycznej tylko na podstawie kilku minut ciszy. Jeśli to możliwe, odwiedź lokal ponownie, gdy sąsiedzi wracają do domu, a ruch uliczny jest większy.
Przy poważnych wątpliwościach warto zatrudnić inspektora budowlanego lub innego niezależnego specjalistę. Koszt oględzin zależy od zakresu i lokalnych stawek, ale może pomóc wykryć usterki, których naprawa pochłonęłaby znaczną część budżetu. Zapisuj obserwacje przy każdym pomieszczeniu, rób zdjęcia za zgodą właściciela i rozdzielaj problemy kosmetyczne od tych, które mogą wpływać na bezpieczeństwo lub trwałość budynku.
Rzetelny przegląd nie polega na szukaniu powodu, by odrzucić każdą ofertę. Chodzi o rozpoznanie zakresu prac przed ustaleniem ceny, aby decyzja nie opierała się na niepełnym obrazie lokalu.
Koszty zakupu mieszkania i miesięczne opłaty: budżet bez niespodzianek
Kwota z ogłoszenia nie jest pełnym kosztem transakcji. Koszty zakupu mieszkania obejmują w zależności od sytuacji podatek, opłaty notarialne i sądowe, prowizję pośrednika, koszty finansowania, ubezpieczenie, przeprowadzkę oraz prace w lokalu. Ich wysokość zależy od ceny, rodzaju rynku, treści umowy i indywidualnych warunków kredytu. Przed złożeniem oferty przygotuj wyliczenie dla konkretnej nieruchomości, a nie jedną ogólną rezerwę dla wszystkich możliwych wydatków.
Podatek, notariusz i finansowanie
Przy zakupie na rynku wtórnym co do zasady pojawia się podatek od czynności cywilnoprawnych, którego standardowa stawka dla sprzedaży nieruchomości wynosi 2%. Istnieje zwolnienie dla określonych nabywców kupujących pierwsze mieszkanie lub dom, jeśli spełniają warunki ustawowe; sytuację trzeba potwierdzić przed transakcją u notariusza. Przy zakupie na rynku pierwotnym od dewelopera cena zwykle obejmuje VAT, a PCC od umowy sprzedaży nie jest naliczany na takich samych zasadach jak przy typowej sprzedaży z rynku wtórnego. Szczegóły zależą od konstrukcji transakcji.
Wynagrodzenie notariusza nie jest po prostu zawsze równe 1–2% ceny mieszkania. Maksymalna taksa zależy od wartości przedmiotu czynności i obowiązujących stawek, a do rachunku mogą dojść VAT, wypisy oraz opłaty sądowe za wpisy. Przed podpisaniem poproś kancelarię o zestawienie przewidywanych kosztów. Jeśli korzystasz z pośrednika, sprawdź w umowie, kto płaci prowizję, jaka jest jej wysokość i w którym momencie staje się należna.
Przed oglądaniem lokali ustal w banku wstępną zdolność kredytową, pamiętając, że kalkulator internetowy nie jest decyzją kredytową. Bank oceni dochody, zobowiązania, historię spłat, wkład własny i nieruchomość stanowiącą zabezpieczenie. Wkład na poziomie 20% jest częstym standardem, ale konkretne wymagania zależą od banku, rodzaju produktu i dostępnych zabezpieczeń. Nie zakładaj, że każdy kupujący może skorzystać z programu publicznego; przed uwzględnieniem go w planie sprawdź, czy program jest dostępny i jakie ma warunki.
Czynsz i opłaty eksploatacyjne po zakupie
Czynsz i opłaty eksploatacyjne trzeba sprawdzić jeszcze przed podpisaniem umowy. Poproś o aktualne zestawienie zaliczek oraz rozliczenia ogrzewania, wody i funduszu remontowego. Ustal, które pozycje zależą od liczby mieszkańców, a które od metrażu lub decyzji wspólnoty. Dwa lokale o podobnej powierzchni mogą mieć różne miesięczne obciążenia z powodu odmiennego systemu ogrzewania, wysokości funduszu remontowego czy planowanych napraw części wspólnych.
Do budżetu domowego dolicz rachunki za energię, internet, ubezpieczenie i ewentualne miejsce postojowe. Przy mieszkaniu wymagającym remontu poproś o kosztorys obejmujący nie tylko widoczne wykończenie, ale też instalacje, transport materiałów, wywóz odpadów i rezerwę na nieprzewidziane prace. Przykładowo wymiana podłogi może wymagać wcześniejszego wyrównania posadzki, a przeniesienie kuchni — dodatkowych prac instalacyjnych. Z tego powodu ustne szacunki sprzedającego nie powinny być podstawą decyzji finansowej.
Przydatna lista kontrolna pozwala przejść przez oferty w tej samej kolejności. Szczegółowe punkty można zestawić z checklistą przed zakupem mieszkania, a następnie dopisać własne kwoty uzyskane od banku, notariusza i wykonawców. Warto też zapisać, czy dany wydatek jest pewny, prawdopodobny czy jedynie możliwy. Taki podział ułatwia ocenę, czy po zakupie zostanie wystarczająca rezerwa na codzienne wydatki i nagłą naprawę.
| Pozycja budżetu | Co ustalić przed zakupem | Jak ograniczyć ryzyko |
|---|---|---|
| Podatek PCC | Czy transakcja podlega podatkowi i czy przysługuje zwolnienie | Potwierdzić sytuację z notariuszem przed podpisaniem aktu |
| Notariusz i sąd | Taksa, VAT, wypisy oraz opłaty za wpisy | Poprosić kancelarię o wyliczenie dla konkretnej ceny |
| Kredyt | Wkład własny, rata, prowizje i ubezpieczenia | Porównać warunki kilku banków i uzyskać wstępną ocenę |
| Remont | Instalacje, materiały, robocizna i wywóz odpadów | Uzyskać kosztorys po oględzinach technicznych |
| Utrzymanie lokalu | Czynsz, ogrzewanie, woda, prąd i fundusz remontowy | Poprosić o aktualne zestawienie oraz wcześniejsze rozliczenia |
Najbezpieczniej oddzielić środki na cenę i formalności od rezerwy na pierwsze miesiące użytkowania. Jeżeli całe oszczędności pochłonie wkład własny, nawet niewielka awaria może wymusić kosztowne finansowanie. Budżet powinien więc uwzględniać nie tylko możliwość uzyskania kredytu, lecz także zdolność do regularnego regulowania rachunków po przeprowadzce.
Umowa kupna mieszkania w Kutnie: negocjacje, zadatek i bezpieczna finalizacja
Gdy lokal przeszedł wstępną ocenę, dokumenty są dostępne, a finansowanie zostało sprawdzone, można przejść do ustalania warunków transakcji. Umowa kupna mieszkania powinna dokładnie opisywać nieruchomość, cenę, sposób i termin płatności, datę wydania lokalu oraz zasady rozliczenia wyposażenia. Nie podpisuj dokumentu, którego zapisów nie rozumiesz, nawet jeśli sprzedający przedstawia go jako standardowy formularz. Przy większej transakcji konsultacja z notariuszem lub prawnikiem przed wpłatą środków może pomóc wykryć niejasne zobowiązania.
Oferta, negocjacje i umowa przedwstępna
Negocjacje najlepiej oprzeć na sprawdzonych argumentach, a nie na arbitralnym żądaniu obniżki. Przygotuj porównanie podobnych lokali, kosztorys napraw i listę kwestii, które wymagają doprecyzowania. Jeśli wykryto nieszczelne okno albo konieczność modernizacji instalacji, pokaż wycenę lub poproś o wspólną ocenę wykonawcy. Długa obecność oferty na rynku może być punktem do rozmowy, ale sama nie dowodzi, że sprzedający zaakceptuje każdą propozycję. Wysokość ustępstwa zależy od sytuacji obu stron i stanu lokalu.
Umowa przedwstępna powinna wskazywać termin zawarcia umowy przyrzeczonej, cenę, sposób płatności oraz warunki, od których zależy finalizacja, na przykład uzyskanie kredytu. Szczególną uwagę zwróć na rozróżnienie zadatku i zaliczki: ich skutki przy niewykonaniu umowy są odmienne. Zadbaj, by dokument precyzował, kiedy środki podlegają zwrotowi, co dzieje się w razie odmowy kredytu i jakie dokumenty sprzedający ma dostarczyć. Przy większym ryzyku forma aktu notarialnego może zapewnić dodatkową ochronę, ale jej zastosowanie należy omówić z notariuszem.
Przed wpłatą sprawdź dane rachunku i tożsamość odbiorcy. Jeśli część ceny ma trafić na spłatę hipoteki, sposób rozliczenia powinien odpowiadać zaświadczeniu banku i treści aktu. Nie przekazuj gotówki ani pieniędzy na rachunek innej osoby bez jasnej podstawy w dokumentach. Zachowaj potwierdzenia przelewów, korespondencję oraz podpisane wersje umów.
Przekazanie mieszkania i dokumentacja po transakcji
W akcie notarialnym należy opisać termin wydania lokalu i ustalić, czy w chwili przekazania będzie on wolny od osób oraz rzeczy, które nie zostały objęte sprzedażą. Przygotuj protokół zdawczo-odbiorczy: wpisz stan liczników, liczbę przekazanych kluczy, wyposażenie pozostawione w mieszkaniu i zauważone usterki. Zrób zdjęcia liczników oraz pomieszczeń w dniu odbioru. Protokół może później pomóc rozliczyć media i ograniczyć spory o to, kiedy powstało uszkodzenie.
Po zakupie przekaż zarządcy dane nowego właściciela, zgłoś zmianę odbiorcy energii i ustal sposób rozliczania pozostałych mediów. Pamiętaj o formalnościach podatkowych dotyczących nieruchomości, ubezpieczeniu i terminach wymaganych przez bank. Jeśli lokal ma być wynajmowany, przygotuj umowę najmu, zasady rozliczania mediów i protokół stanu wyposażenia. Zanim podpiszesz polisę, porównaj zakres ochrony, limity odpowiedzialności oraz wyłączenia, a nie tylko wysokość składki.
Przed ostatecznym podpisaniem odłóż decyzję choćby na dobę, jeśli sprzedający nie stawia uzasadnionego terminu wynikającego z dokumentów. Wykorzystaj ten czas na ponowne sprawdzenie sum: ceny, kosztów formalnych, remontu oraz miesięcznych opłat. Jeżeli pojawiła się nowa informacja o własności, zadłużeniu, stanie technicznym albo terminie płatności, nie traktuj jej jako drobnego szczegółu. Bezpieczna finalizacja to taka, w której obie strony wiedzą, co sprzedają, za jaką kwotę i na jakich warunkach.
Dokładne oględziny można uzupełnić materiałem o przygotowaniu do wizyty i pytaniach do sprzedającego. Najważniejszy pozostaje jednak własny zestaw notatek, aktualne dokumenty i jasno opisane ustalenia w umowie. To one pozwalają przejść od atrakcyjnego ogłoszenia do transakcji, której koszty i warunki są zrozumiałe przed przekazaniem pieniędzy.