Kredyt hipoteczny kalkulator: jak obliczyć ratę i znaleźć najlepszą ofertę
Kredyt hipoteczny kalkulator – jak działa i dlaczego jest niezbędny przy obliczaniu raty
Korzystanie z kalkulatora kredytu hipotecznego to pierwszy krok każdego planującego zakup nieruchomości, zwłaszcza gdy zamierza sfinansować ją poprzez kredyt mieszkaniowy. To narzędzie umożliwia precyzyjne obliczanie raty miesięcznej na podstawie kluczowych parametrów kredytowych, takich jak kwota pożyczki, okres spłaty czy oprocentowanie.
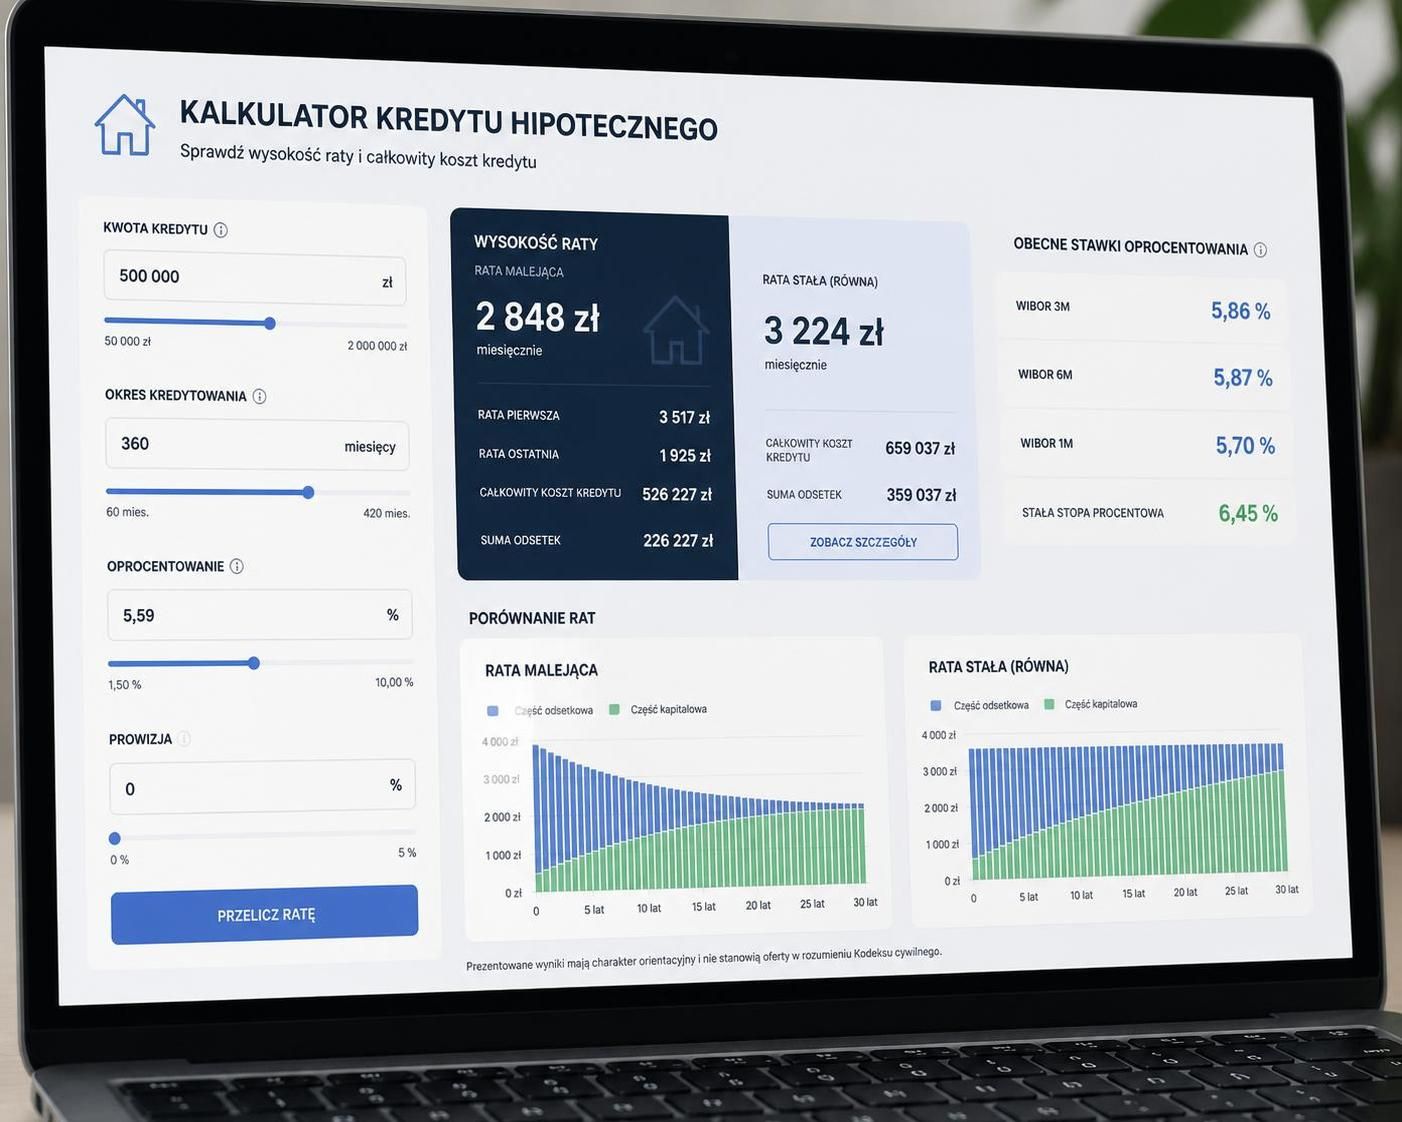
Kalkulator wykorzystuje zaawansowane wzory matematyczne, przede wszystkim formułę raty annuitetowej lub rat malejących – przypominających te stosowane w bankach. Raty równe, czyli annuitetowe, pozwalają łatwo zaplanować stały wydatek w budżecie domowym. W odróżnieniu od nich, raty malejące zaczynają się od wyższej kwoty, która z czasem systematycznie spada, co może znacząco zmniejszyć całkowite koszty kredytu.
Na przykład, biorąc kredyt na 300 tysięcy złotych na 25 lat, rata równa wyniesie około 2 664 zł miesięcznie, natomiast rata malejąca może zacząć się od około 3 100 zł i stopniowo spaść do mniej niż 1 200 zł pod koniec okresu. Znajomość różnic między tymi opcjami jest kluczowa dla świadomego wyboru opcji spłaty.
Nowoczesne kalkulatory, takie jak dostępne w bankach ING, PKO BP czy Bank Millennium, automatycznie uwzględniają zmienne oprocentowanie oparte na stawce WIBOR 3M lub 6M z marżą banku. W 2026 roku aktualne stawki WIBOR oscylują między 5,5% a 6%, natomiast marże w bankach wahają się od 1,5 do 3,5%. Tak więc całkowite oprocentowanie kredytu może wynosić od 7 do 9,5% rocznie, wpływając istotnie na wysokość rat i łączny koszt.
Dla osób planujących skorzystać z kalkulatora, polecamy narzędzia dostępne na przykład na stronie Ofin.pl czy mBank.pl. Dzięki nim można nie tylko wykonać symulację rat, ale także porównać różne oferty banków oraz zapoznać się z harmonogramem spłaty.
Najważniejsze parametry wpływające na wysokość raty i całkowity koszt kredytu hipotecznego
Zanim przystąpimy do symulacji raty, konieczne jest zrozumienie kluczowych czynników, które mają największy wpływ na wysokość rat miesięcznych oraz całkowity koszt spłaty kredytu.
Wartość nieruchomości i wskaźnik LTV
Ocena wartości kupowanego mieszkania lub domu to pierwszy krok przy obliczaniu kwoty, jaką można pożyczyć. Banki wymagają profesjonalnej wyceny, która zwykle kosztuje od 560 do 870 zł. Warto zauważyć, że samodzielne zawyżanie wartości nie przyniesie korzyści, gdyż bank zawsze zleca własną wycenę.
Kwota kredytu nie powinna przekraczać 80-90% wartości nieruchomości (wskaźnik LTV). Jeśli np. mieszkanie wyceniono na 400 tys. zł, maksymalny kredyt wyniesie od 320 do 360 tys. zł. Resztę trzeba pokryć z własnych środków jako wkład własny. Im niższy wskaźnik LTV, tym korzystniejsze warunki proponuje bank, często wiąże się to z niższą marżą i mniejszymi opłatami.
Okres spłaty i jego wpływ na ratę
Długość umowy kredytowej to drugi istotny czynnik. Im dłuższy okres, tym niższa rata, ale wyższy całkowity koszt odsetek. Przy kredycie 300 tys. zł na 20 lat rata może wynieść około 3 323 zł, natomiast na 30 lat już około 2 446 zł. Warto rozważyć indywidualną zdolność płatniczą i priorytety finansowe.
Wybór rodzaju rat: równe vs malejące
Banki oferują dwie podstawowe metody spłaty: raty równe i malejące. Raty równe są wygodne do planowania budżetu, bo mają stałą wysokość. Raty malejące to rozwiązanie dla tych, którzy chcą płacić mniej odsetek, ale muszą dysponować większą zdolnością finansową na początku okresu spłaty, gdy miesięczne obciążenia są wyższe.
Oprocentowanie – jak je uwzględnić w kalkulatorze
Aktualne oprocentowanie w 2026 roku opiera się głównie na wskaźniku WIBOR 3M, wynoszącym około 5,5%, powiększonym o marżę banku od 1,5 do 3,5%. Łączne oprocentowanie kształtuje się więc między 7% a 9,5%. Kalkulator kredytowy pozwala na dokładne uwzględnienie tych zmiennych, dzięki czemu oddaje rzeczywisty koszt kredytu.
- Wartość nieruchomości (obowiązkowa wycena rzeczoznawcy)
- Kwota kredytu (do 80-90% wartości nieruchomości)
- Okres kredytowania (najczęściej 10-30 lat)
- Rodzaj rat (równe lub malejące)
- Oprocentowanie (WIBOR + marża banku)
Dobrze dobrane parametry pozwalają nie tylko na precyzyjne obliczanie raty, lecz także na właściwe zaplanowanie domowego budżetu i wybranie najbardziej korzystnych warunków kredytowych.
Jak korzystać z kalkulatora kredytowego – przewodnik krok po kroku do obliczania raty
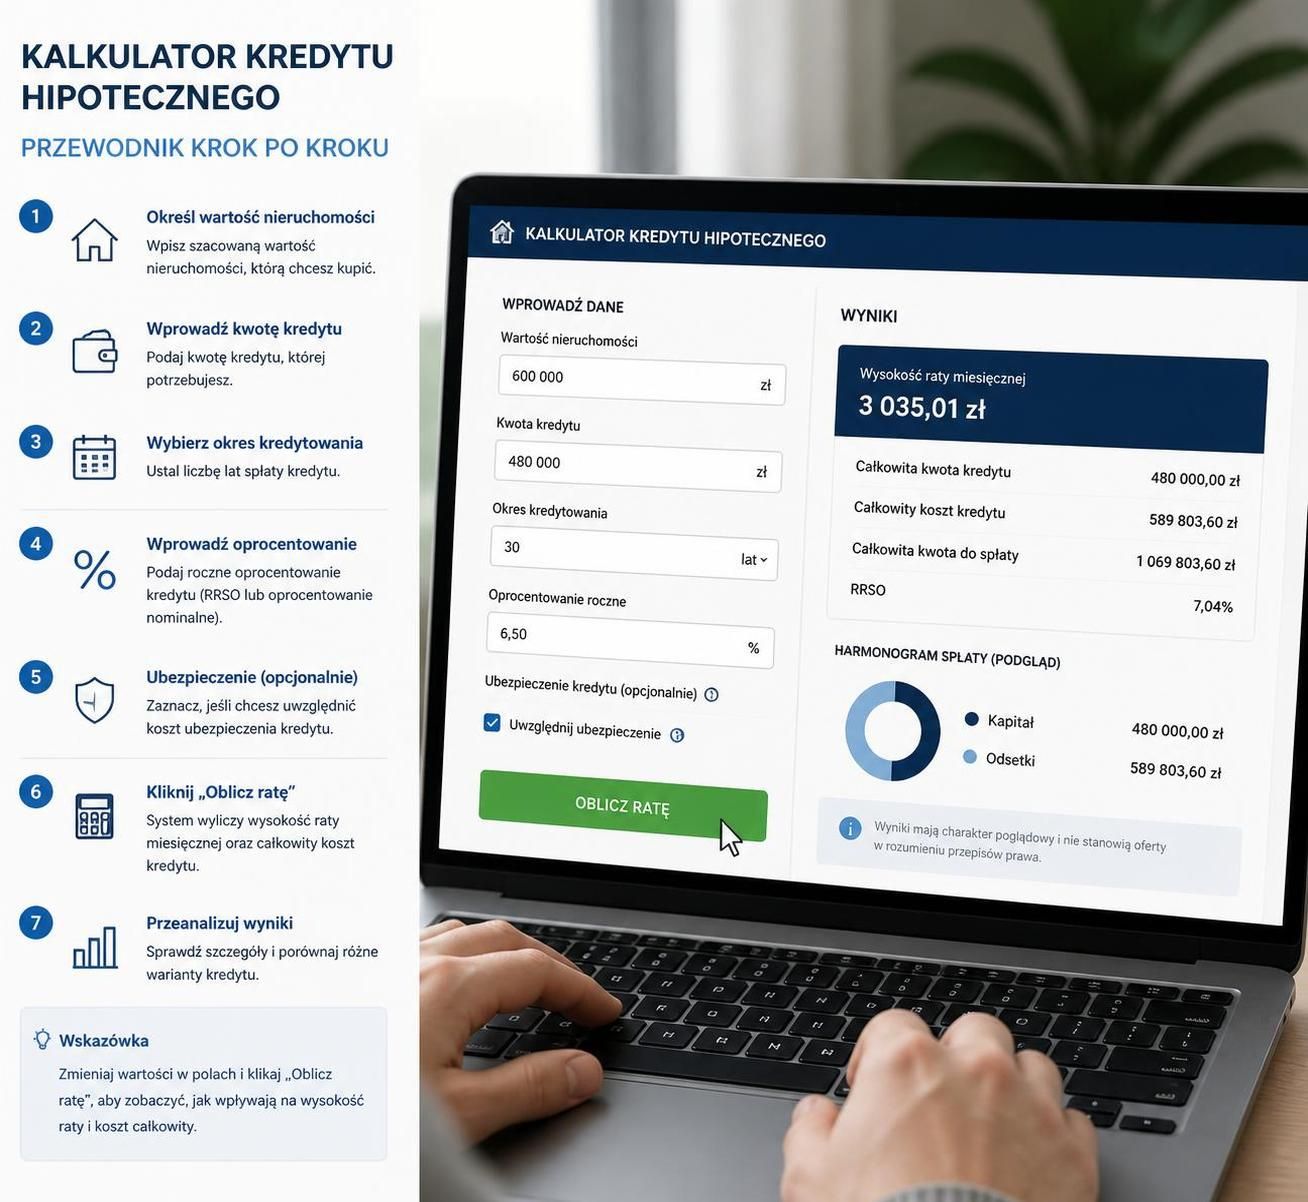
Proces korzystania z kalkulatora kredytu hipotecznego jest intuicyjny, ale wymaga wpisania kilku kluczowych danych. Oto najważniejsze etapy, które pomogą uzyskać dokładny wynik:
- Wybór kalkulatora online: warto korzystać z renomowanych narzędzi dostępnych np. na TotalMoney.pl albo Hipoteczny.pl, które gwarantują uwzględnienie aktualnych stawek i ofert bankowych.
- Wprowadzenie wartości nieruchomości: jeśli nie posiadasz wyceny, użyj ceny z ogłoszenia, pomniejszonej o 5-10%, aby być realistycznym względem bankowej oceny.
- Ustawienie kwoty kredytu: pamiętaj o limicie LTV i zawsze uwzględniaj swój wkład własny (minimum 10-20% wartości). To ważny czynnik wpływający na marżę bankową.
- Określenie okresu spłaty: standardowo wybierz 25 lat, jako punkt wyjścia – to optymalny kompromis między wysokością raty a kosztami całkowitymi.
- Podanie oprocentowania: wpisz sumę WIBOR i marży banku. Jeśli marża jest nieznana, skorzystaj z wartości średniej około 2,5%.
- Analiza oferowanych rat: sprawdź wysokość rat równych i malejących, aby dobrać najlepszy dla siebie model spłaty.
- Ocena całkowitego kosztu kredytu: kalkulator pokaże sumę zapłaconych rat oraz udział odsetek – to pomoże ocenić, czy wybrana opcja jest korzystna.
Praktycznym przykładem jest symulacja kredytu na 320 tys. zł (stanowiący 80% wartości nieruchomości za 400 tys. zł) z oprocentowaniem 8% i 25-letnim okresem spłaty. Miesięczna rata równa wyniesie ok. 2 771 zł, a całkowity koszt kredytu przekroczy 831 tys. zł. Tego typu kalkulacje pozwalają lepiej zaplanować finansowanie i uniknąć nieprzyjemnych niespodzianek.
Warto także wykorzystywać kalkulatory zdolności kredytowej, które uwzględniają dochody, wydatki i zobowiązania, co pomaga ocenić realną zdolność bądź potrzeby zmian w planie spłaty.
Koszty dodatkowe przy kredycie hipotecznym – o czym trzeba pamiętać poza samą ratą
Podczas obliczania raty kredytu w kalkulatorze często pomijane są koszty dodatkowe, które w realnym procesie zaciągania zobowiązania mają istotne znaczenie i mogą zwiększyć całkowity wydatek o kilka lub nawet kilkanaście procent wartości kredytu.
Podstawową opłatą jest prowizja bankowa, która wynosi od 0,5 do 2% kwoty kredytu. Przy kredycie 300 tys. zł to nawet do 6 tys. zł jednorazowego kosztu, który trzeba uwzględnić w kalkulacji budżetu. Warto szukać ofert bez prowizji lub z obniżonymi stawkami.
Kolejnym ważnym składnikiem są ubezpieczenia. Bank zobowiązuje kredytobiorcę do wykupienia ubezpieczenia nieruchomości (koszt roczny to zazwyczaj od 0,1 do 0,2% wartości mieszkania), oraz ubezpieczenia na życie, które może kosztować od 3 do 5 tys. zł na kilka lat. Te koszty warto w kalkulatorze uwzględnić osobno, aby mieć pełny obraz wydatków.
Wycena nieruchomości to koszt rzędu 560-870 zł, obligatoryjny dla większości kredytów, musi być wykonana przez rzeczoznawcę wskazanego przez bank. Niedoszacowanie wartości lub niska wycena może oznaczać konieczność zwiększenia wkładu własnego.
Należy również pamiętać o kosztach notarialnych oraz podatku PCC (2% wartości nieruchomości przy zakupie od osoby prywatnej), które łącznie mogą wynieść od 9 do 10 tys. zł przy średniej cenie mieszkania 400 tys. zł.
| Koszt | Wysokość | Kiedy płaci się |
|---|---|---|
| Prowizja bankowa | 1 500 – 6 000 zł | Przy podpisaniu umowy kredytowej |
| Wycena nieruchomości | 560 – 870 zł | Przed decyzją kredytową |
| Ubezpieczenie na życie | 3 000 – 5 000 zł | Rocznie lub jednorazowo |
| Koszty notarialne i podatek PCC | około 9 000 – 10 000 zł | Przy zakupie nieruchomości |
Biorąc powyższe pod uwagę, warto korzystać z kalkulatora w rozszerzonej wersji, który także uwzględnia dodatkowe opłaty, lub samodzielnie dodać je do podstawowych wyliczeń. Przykładowe porównania ofert można znaleźć na stronach takich jak Kredytomat.pl czy Vega Domy, gdzie oprócz kalkulatorów prezentowane są szczegółowe analizy kosztów.
Jak wybrać najlepszą ofertę kredytu hipotecznego – porównanie i analiza dostępnych opcji
Na rynku w 2026 roku dostępnych jest wiele ofert kredytów hipotecznych, a wybór najlepszej oferty wymaga uważnej analizy parametrów i warunków każdego banku. Niezastąpionym narzędziem jest tu kalkulator kredytowy, który pozwala porównać wysokość rat, całkowity koszt oraz ewentualne promocje.
Przykładowo, przy kwocie kredytu 300 tys. zł na 25 lat, rata miesięczna może wahać się od około 2 128 zł w PKO BP do 2 455 zł w Santander Bank Polska, a całkowity koszt różni się znacząco. Oto tabela z wybranymi ofertami:
| Bank | Rata dla 300 tys. zł na 25 lat | Rata dla 500 tys. zł na 30 lat | Oferta |
|---|---|---|---|
| Alior Bank | 2 287,69 zł | 3 620,14 zł | Kredyt hipoteczny w Alior Bank |
| PKO BP | 2 128,00 zł | 3 326,51 zł | Kredyt hipoteczny w PKO BP |
| Pekao S.A. | 2 256,15 zł | 3 564,80 zł | Kredyt hipoteczny w Pekao S.A. |
| mBank | 2 285,72 zł | 3 616,67 zł | Kredyt hipoteczny w mBank |
| Santander Bank Polska | 2 455,75 zł | 3 907,01 zł | Kredyt hipoteczny w Santander Bank Polska |
Aby wybrać najlepszą ofertę, warto użyć porównywarek i kalkulatorów na stronach specjalistycznych, takich jak Open.pl czy Bankier.pl. Dzięki temu można uwzględnić promocje, dodatkowe usługi oraz realne warunki, które wpływają na całkowite koszty.
Pamiętaj, że nie zawsze najniższa rata oznacza najkorzystniejsze warunki. Trzeba zwracać uwagę na marżę, prowizję, możliwość wcześniejszej spłaty czy opcje zawieszenia spłaty rat w sytuacjach trudnych finansowo. Dobrze wybrana oferta to taka, która łączy korzystne oprocentowanie z elastycznymi warunkami, dopasowanymi do Twojej zdolności kredytowej.