Jak skorzystać z kredytu hipotecznego w santander banku w 2026 roku
Kredyt hipoteczny w Santander Banku w 2026 roku – podstawowe warunki i zakres oferty
W 2026 roku Santander Bank Polska utrzymuje atrakcyjną ofertę kredytów hipotecznych, przeznaczoną dla szerokiego grona klientów. Bank umożliwia finansowanie nieruchomości o wartości do 10 milionów złotych z okresem spłaty nawet do 30 lat. Minimalny wymagany wkład własny ustawiony jest na poziomie 10% wartości nabywanej nieruchomości, co stanowi jedną z bardziej korzystnych propozycji na rynku. Warto zaznaczyć, że aż 30% kwoty kredytu klient może przeznaczyć na dowolny cel związany z nieruchomością, co daje elastyczność w realizacji planów, takich jak remont, budowa czy poprawa energooszczędności.
Oferta Santander Banku obejmuje nie tylko standardowy kredyt hipoteczny, ale także pożyczkę hipoteczną, Bezpieczny kredyt 2% oraz Rodzinny Kredyt Mieszkaniowy. Szczególnie korzystna jest propozycja dla osób już posiadających rachunek w banku – dzięki temu można liczyć na zastosowanie preferencyjnych warunków oprocentowania i dodatkowe ulgi.
Klient ma możliwość wyboru rodzaju rat – może zdecydować się na raty równe lub malejące, co daje dodatkową kontrolę nad finansami w trakcie całego okresu kredytowania. Raty równe utrzymują stałą wysokość płatności miesięcznych, co jest wygodne w budżetowaniu, natomiast raty malejące powodują, że wysokość rat spada wraz z upływem czasu, co może skutkować mniejszym całkowitym kosztem kredytu, ale wyższymi początkowymi obciążeniami.
Podstawowe warunki kredytowe w Santandera na rok 2026 prezentują się następująco:
- Minimalna kwota kredytu: 100 000 zł
- Maksymalna kwota kredytu: 10 000 000 zł
- Okres kredytowania do 30 lat
- Minimalny wkład własny 10%
- Możliwość przeznaczenia 30% kredytu na inne cele niż zakup nieruchomości
Więcej szczegółów oraz praktyczne porady dotyczące warunków kredytu hipotecznego Santander znajdziesz w naszym przewodniku na stronie Akredo.pl – kredyt hipoteczny Santander.
Proces składania wniosku i wymagania wniosku kredytowego w Santander Banku
Aby skorzystać z kredytu hipotecznego w Santander Bank w 2026 roku, należy spełnić określone wymagania i przejść przez procedurę składania wniosku kredytowego. Bank umożliwia dostęp do kredytu zarówno klientom, którzy już korzystają z usług banku, jak i nowym klientom zainteresowanym finansowaniem swoich inwestycji w nieruchomości. Standardowo, minimalna kwota kredytu to 100 tysięcy złotych.
Kluczowym etapem jest ocena zdolności kredytowej, która odbywa się na podstawie analizy źródła oraz wysokości dochodów, stażu pracy, a także aktualnych zobowiązań finansowych i miesięcznych kosztów utrzymania gospodarstwa domowego. Przy ocenie jakościowej bank bierze pod uwagę wiek, wykształcenie, rodzinny status i historię kredytową potencjalnego kredytobiorcy.
W przypadku klientów posiadających konto osobiste w Santander i uzyskujących dochody z umowy o pracę, często wystarczy złożenie oświadczenia o dochodach, co znacznie skraca formalności. Jednak w razie potrzeby bank może poprosić o dodatkowe dokumenty potwierdzające zarobki lub inne źródła finansowania.
Do podstawowego zestawu dokumentów potrzebnych do złożenia wniosku należą:
- Dowód osobisty wszystkich kredytobiorców
- Dokumenty potwierdzające dochody i ich źródło (np. zaświadczenia od pracodawcy, PIT, umowa o pracę)
- Dokumenty dotyczące nieruchomości będącej przedmiotem kredytu
Warto wcześniej skonsultować się z doradcą, który pomoże przygotować komplet wymaganej dokumentacji, minimalizując ryzyko odmowy. Szczegółowe wytyczne oraz przykładową listę dokumentów znajdziesz na stronie Vega Domy – koszty i dokumenty do kredytu hipotecznego w 2026.
Bank zapewnia klientom także dostęp do obsługi kredytu przez aplikację mobilną oraz serwis internetowy, co ułatwia zarządzanie spłatą kredytu oraz monitorowanie salda i harmonogramu płatności. Wnioski o kredyt hipoteczny można składać również online, jednak zawsze warto spotkać się z doradcą, aby także omówić możliwości i dostępne opcje.
Rodzaje oprocentowania i kalkulacja rat kredytu hipotecznego w Santander Banku
W 2026 roku Santander Bank oferuje kredyty hipoteczne z dwoma podstawowymi wariantami oprocentowania – stałym oraz zmiennym. Oprocentowanie stałe przez pierwsze 5 lat daje gwarancję niezmiennej wysokości raty, co jest istotne dla osób ceniących stabilność finansową i łatwość planowania budżetu domowego. Po upływie tego okresu klient może zdecydować o przedłużeniu stałej stopy albo przejściu na zmienną, związaną z aktualnym wskaźnikiem WIBOR plus ustalona marża.
Oprocentowanie zmienne z kolei jest powiązane z bieżącą wartością WIBOR 3M i marżą, co może oznaczać zmiany wysokości rat w trakcie spłaty kredytu. W sytuacji obniżki stóp procentowych rata maleje, jednak ryzyko wzrostu kosztów finansowania pozostaje, co wymaga od kredytobiorcy elastyczności budżetowej.
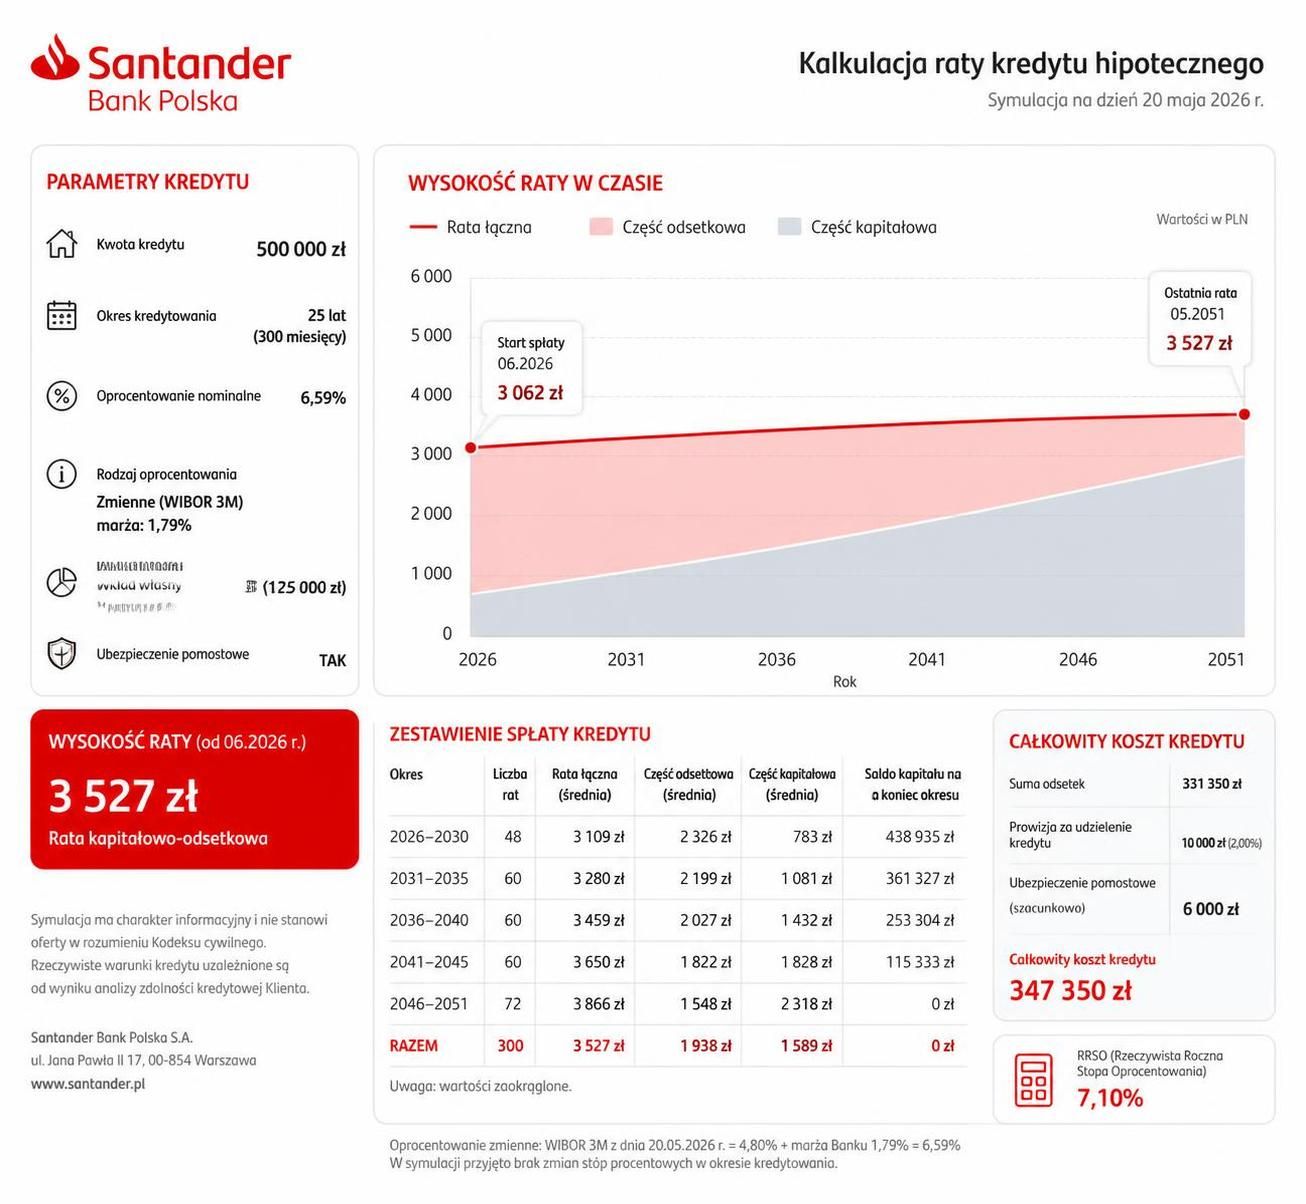
Przykładowa symulacja kredytu hipotecznego w Santander Bank na rok 2026 wyglądająca następująco:
| Parametr | Wartość |
|---|---|
| Wartość nieruchomości | 600 000 zł |
| Wkład własny | 60 000 zł (10%) |
| Kwota kredytu | 540 000 zł |
| Okres spłaty | 25 lat |
| Rodzaj rat | Raty równe |
| Miesięczna rata | 5037 zł |
| Oprocentowanie | 10,34% |
| RRSO | 11,31% |
| Całkowity koszt kredytu | 1 511 099 zł |
Dodatkowo należy uwzględnić koszty związane z formalnościami, takie jak opłata za wycenę nieruchomości (około 480 zł), podatek PCC (19 zł) oraz opłata sądowa za ustanowienie hipoteki (około 200 zł).
Dzięki kalkulatorowi kredytowemu Santander dostępnemu na SuperKredyty.com – kalkulator kredytowy Santander 2026 możliwe jest szybkie i precyzyjne oszacowanie wysokości rat i całkowitego kosztu zobowiązania przed podjęciem decyzji o zawarciu umowy.
Metody obniżenia kosztów kredytu hipotecznego w Santander Banku oraz dodatkowe zabezpieczenia
Santander Bank Polska w swojej ofercie prezentuje kilka sposobów na zmniejszenie kosztów kredytu hipotecznego, co jest istotne przy planowaniu budżetu na lata spłaty zobowiązania. Bank proponuje obniżenie marży i oprocentowania poprzez korzystanie z jego innych usług, co premiuje lojalnych klientów.
Do najważniejszych ulg zalicza się:
- Obniżka marży o 0,20 punktu procentowego dla klientów posiadających aktywne konto osobiste z regularnymi wpływami przez 5 lat od uruchomienia kredytu.
- Dodatkowa zniżka o 0,10 punktu procentowego dla użytkowników karty kredytowej banku realizujących miesięczne transakcje na minimum 500 zł przez ten sam okres.
- Zniżka o 0,10 punktu procentowego na marżę dla klientów posiadających obowiązkowe ubezpieczenie nieruchomości Locum Comfort.
- Całkowite wyeliminowanie prowizji za udzielenie kredytu w przypadku stałego ubezpieczenia Spokojna Hipoteka utrzymywanego przez co najmniej 5 lat.
Bank oferuje różne formy zabezpieczenia obejmujące przede wszystkim hipotekę na nieruchomości, ale również dopuszcza dodatkowe zabezpieczenia takie jak cesja praw z polisy ubezpieczeniowej, ubezpieczenie na życie z ustanowieniem banku jako uposażonego, przelew wierzytelności od dewelopera oraz weksel własny in blanco.
Dzięki elastycznemu podejściu do zabezpieczeń, można dostosować je do indywidualnej sytuacji klienta oraz walory nieruchomości. Można również negocjować warunki na etapie składania wniosku, co wpływa na ostateczną cenę i warunki kredytowe.
Jak pokazuje praktyka, warto korzystać z możliwości obniżenia kosztów, ponieważ w wieloletnim okresie spłaty różnice te mogą stanowić znaczącą sumę zaoszczędzonych pieniędzy.
Strategie efektywnego zarządzania spłatą kredytu hipotecznego i monitorowanie warunków umowy w Santander Banku
Spłata kredytu hipotecznego to zobowiązanie długoterminowe, dlatego warto poznać możliwości, jakie oferuje Santander Bank w zakresie wcześniejszej spłaty czy restrukturyzacji zobowiązania. Bank pozwala na bezprowizyjną wcześniejszą spłatę kredytu, zarówno częściową, jak i całkowitą, co umożliwia szybsze zmniejszenie zadłużenia i obniżenie odsetek.
W ramach obsługi kredytu dostępna jest karencja w spłacie do 6 miesięcy, która może zostać wykorzystana w razie nagłych trudności finansowych, dając czas na ustabilizowanie sytuacji.
Oprócz tego Santander Bank udostępnia klientom wygodną aplikację mobilną oraz serwis internetowy, gdzie można na bieżąco monitorować saldo, harmonogram spłat oraz zmiany wskaźników wpływających na wysokość rat. Regularne sprawdzanie może ułatwić reagowanie na zmiany na rynku oraz wykorzystanie opcji dostosowania kredytu do bieżących potrzeb.
Ważnym elementem jest także informowanie się o aktualizacji warunków umowy, zwłaszcza po zakończeniu okresu stałej stopy procentowej. Bank aktualizuje propozycję oprocentowania na kolejny okres, dając kredytobiorcy wybór między oprocentowaniem stałym a zmiennym.
Jasne zrozumienie zapisów umowy i świadome korzystanie z dostępnych opcji pozwala efektywnie zarządzać finansami oraz minimalizować ryzyka związane ze zmianami na rynku finansowym.
Więcej praktycznych wskazówek dotyczących spłaty kredytów hipotecznych i zarządzania zobowiązaniami można znaleźć na portalu Bankier.pl – kredyt hipoteczny Santander.