Jak skutecznie przeprowadzić refinansowanie kredytu hipotecznego w 2026 roku
Dlaczego refinansowanie kredytu hipotecznego w 2026 roku może przynieść realne oszczędności?
W 2026 roku rynek kredytów hipotecznych w Polsce charakteryzuje się nową dynamiką, która sprzyja osobom rozważającym refinansowanie swojego obecnego zobowiązania. Kluczowym powodem, dla którego warto rozważyć taką operację finansową, jest wyraźna różnica w marżach, które klienci płacili w latach 2022-2023, a tymi oferowanymi aktualnie przez banki. W tym okresie marże kredytowe dla hipotecznych pożyczek kształtowały się w przedziale 2,1% – 2,7%, co oznaczało stosunkowo wysokie koszty finansowania.
Obecnie instytucje finansowe konkurują o klientów, oferując marże na poziomie 1,4% do 1,8%, co bezpośrednio przekłada się na zmniejszenie oprocentowania kredytu i obniżenie rat. Na przykład, PKO BP proponuje marżę już od 1,5% przy 30% wkładzie własnym, a mBank oferuje nawet 1,4% marży dla klientów z kontem premium i co najmniej 25% wkładem własnym. Ta różnica w kosztach odsetkowych może przełożyć się na oszczędności sięgające setek złotych miesięcznie, co w skali całej umowy kredytowej oznacza znaczne obniżenie łącznych kosztów zadłużenia.
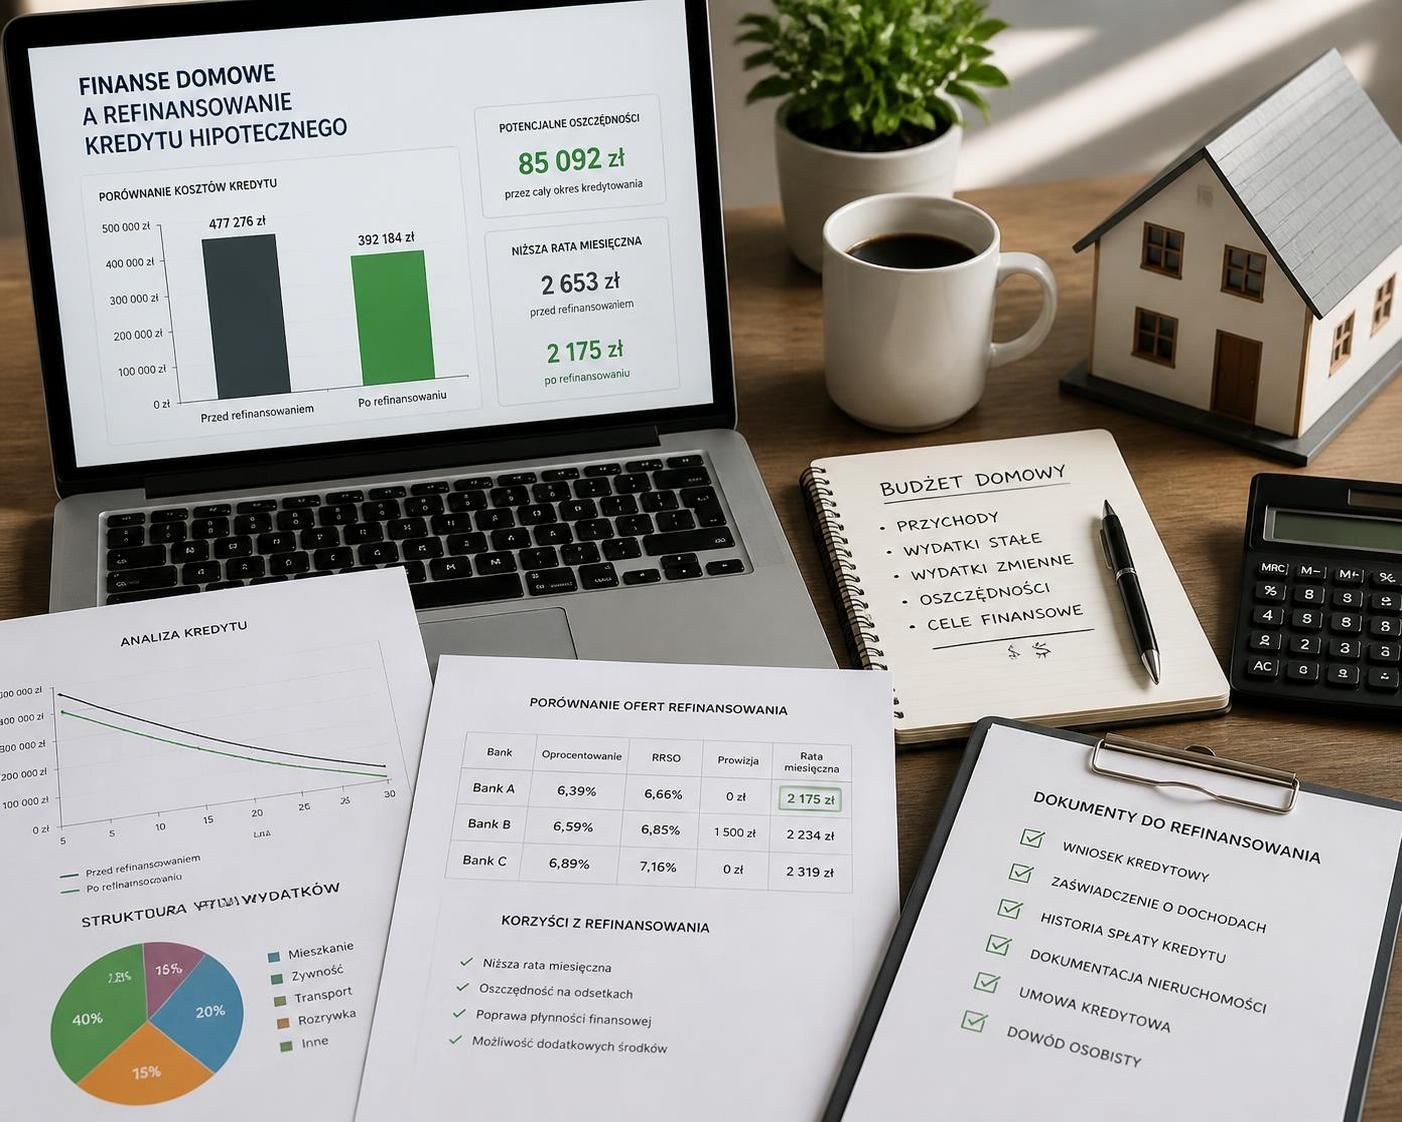
Przykłady rynkowe z maja 2026 roku potwierdzają, że refinansowanie kredytu hipotecznego, szczególnie w przypadku zadłużeń sięgających kilkuset tysięcy złotych, może skutkować obniżeniem miesięcznych rat nawet o 320-420 zł. Aby w pełni skorzystać na refinansowaniu, warto posiadać aktualne informacje o dostępnych ofertach bankowych, które można znaleźć na stronach takich jak refinansowanie kredytu hipotecznego w 2026 roku.
W praktyce, zredukowanie marży o około 1 punkt procentowy przy zobowiązaniu na 500 tysięcy złotych może oznaczać spadek raty z około 4 000 zł do około 3 600 zł. Takie zmiany przekładają się na realne i zauważalne wsparcie finansowe w domowym budżecie. Jednak kluczowa jest odpowiednia analiza finansowa oraz dokładne okoliczności refinansowania, aby zabieg ten był efektywny i korzystny.
Jak przebiega proces refinansowania kredytu hipotecznego w praktyce?
Refinansowanie kredytu hipotecznego to złożony proces, który wymaga kilkutygodniowego przygotowania i realizacji poszczególnych etapów. Poniżej przedstawiamy szczegółowy ciąg kroków, które pozwalają skutecznie zmienić warunki finansowania lub bank kredytujący:
- Analiza obecnej sytuacji – sprawdzenie aktualnej marży, oprocentowania i pozostałego okresu spłaty kredytu. To podstawa, aby ocenić, czy refinansowanie ma sens i jakie potencjalne korzyści można uzyskać.
- Wybór banków i złożenie wniosków – warto skierować wnioski do przynajmniej trzech różnych instytucji, by porównać oferty. To zwiększa szanse na otrzymanie korzystniejszej propozycji i możliwość uzyskania kontroferty u obecnego banku.
- Ocena zdolności kredytowej i wycena nieruchomości – banki wymagają aktualnego operatu szacunkowego oraz weryfikują zdolność kredytową, co jest kluczowe dla finalnej decyzji kredytowej.
- Negocjacje i decyzja – po otrzymaniu ofert klient może negocjować warunki, a także zaproponować obecnemu bankowi kontrofertę, co bywa tańszą opcją niż całkowita zmiana instytucji finansowej.
- Podpisanie nowej umowy i spłata starego kredytu – podpisanie dokumentów, realizacja aktu notarialnego i ustanowienia nowej hipoteki oraz spłata starego zobowiązania przez nowego wierzyciela.
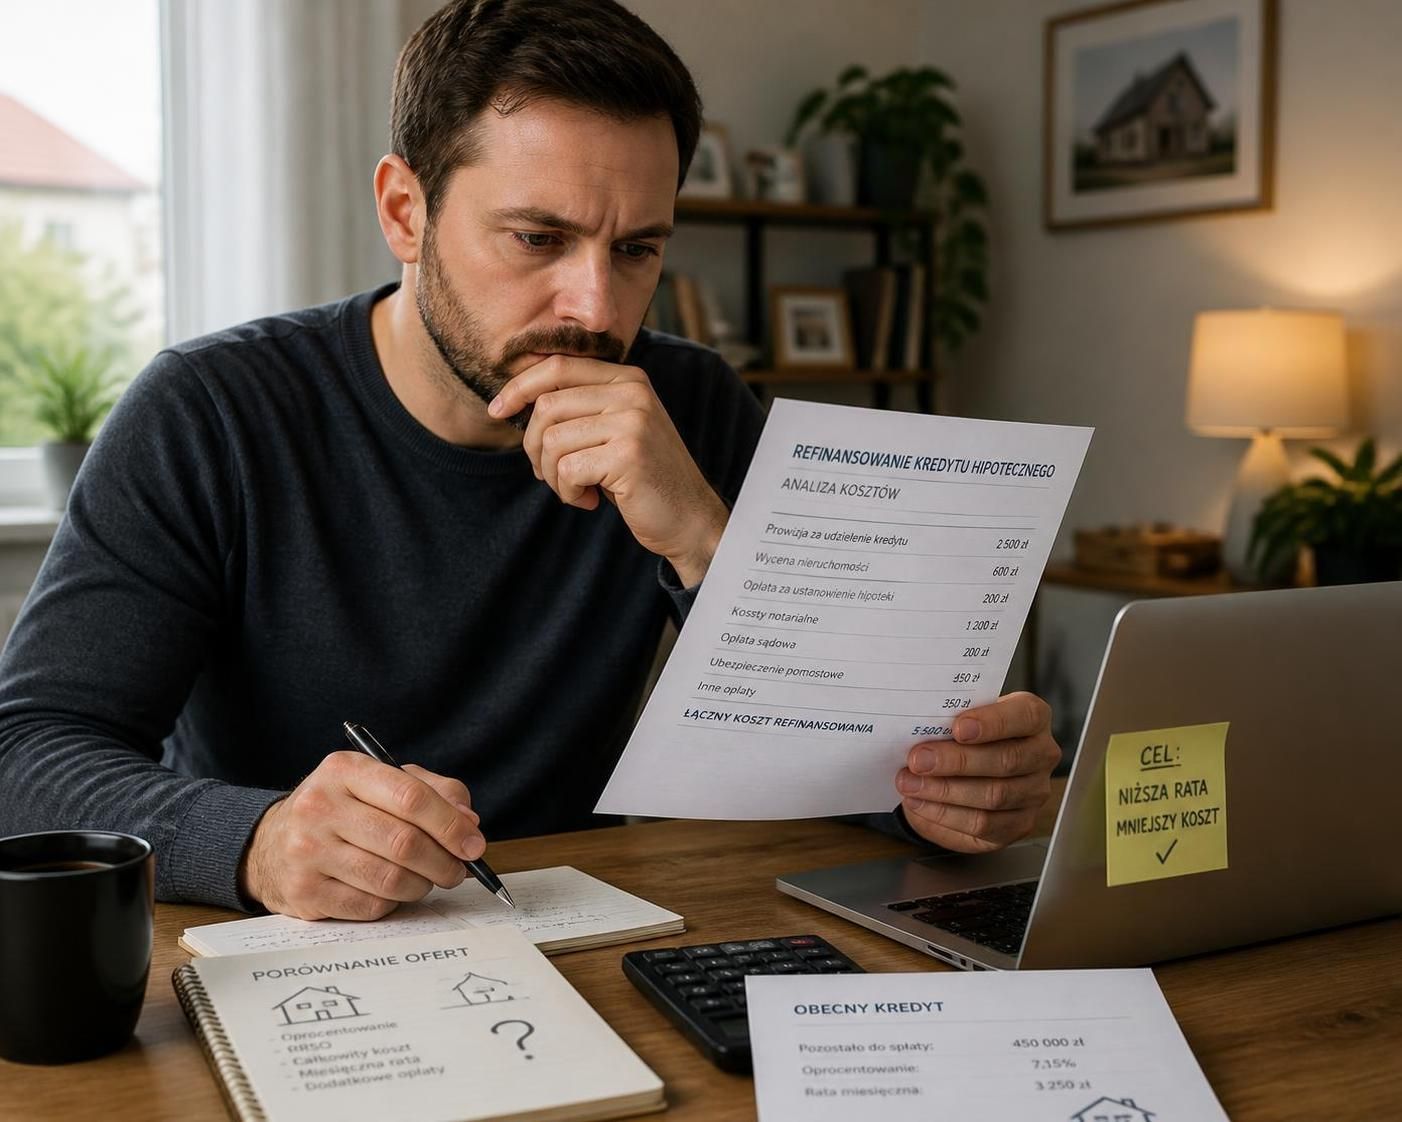
Całość procedury trwa zwykle 4 do 8 tygodni i wiąże się z koniecznością poniesienia pewnych kosztów, takich jak wycena nieruchomości, opłaty notarialne czy prowizje bankowe. Nie można też zapominać o ubezpieczeniu pomostowym, które obowiązuje do wpisu nowej hipoteki do księgi wieczystej.
Warto podkreślić, że pośrednicy kredytowi mogą znacząco ułatwić cały proces, skracając czas i minimalizując formalności, jednocześnie pomagając dokładnie porównać dostępne oferty i doradzając w negocjacjach.
Kiedy refinansowanie kredytu hipotecznego w 2026 roku się nie opłaca?
Pomimo licznych korzyści, refinansowanie kredytu hipotecznego nie jest zawsze najlepszą opcją. W pewnych sytuacjach jego realizacja może nie przynieść oczekiwanych efektów lub nawet powodować straty finansowe. Zwróć uwagę na poniższe okoliczności, które wskazują na brak opłacalności tej zmiany:
- Krótki okres pozostały do końca kredytu – przy mniej niż 5-7 latach do zakończenia spłat koszty związane z refinansowaniem (wynoszące zwykle od 3 do 8 tys. zł) nie zwrócą się w wystarczająco krótkim czasie, ponieważ w końcowym etapie raty budżetują głównie spłatę kapitału.
- Niska aktualna marża – jeśli Twoja marża wynosi poniżej 1,8%, zysk z obniżki jest ograniczony, a niejednokrotnie nie rekompensuje kosztów przeniesienia kredytu.
- Pogorszenie zdolności kredytowej – zmiana banku wymaga pozytywnej oceny zdolności kredytowej. Jeśli doszło do utraty zatrudnienia, zmniejszenia dochodów lub pojawiły się nowe zobowiązania, bank może odmówić przyznania nowego kredytu na korzystnych warunkach.
- Kredyty z dopłatami państwowymi – programy takie jak Bezpieczny Kredyt 2% lub Kredyt #naStart wiążą się z istotnymi dopłatami. Refinansowanie oznacza utratę tych benefitów, co może generować stratę finansową.
- Spadek wartości nieruchomości – przy zbyt wysokim wskaźniku LtV (loan-to-value), nowy bank może nie zaakceptować wniosku o refinansowanie. Wartość nieruchomości musi być odpowiednia w stosunku do pozostałego salda kredytu.
Brak uwzględnienia tych czynników może prowadzić do nieopłacalnej decyzji oraz obciążenia budżetu dodatkowymi kosztami. Dlatego tak istotne jest dokładne przeanalizowanie swojej sytuacji przed podjęciem kroków związanych z refinansowaniem.
Porównanie stałej i zmiennej stopy procentowej przy refinansowaniu – co wybrać?
| Parametr | Stała stopa procentowa | Zmienna stopa procentowa |
|---|---|---|
| Bezpieczeństwo finansowe | Zabezpiecza przed wzrostem oprocentowania, przewidywalność rat przez kilka lat | Raty mogą rosnąć lub maleć, w zależności od decyzji RPP i sytuacji na rynku |
| Koszty na starcie | Zazwyczaj wyższe niż w przypadku zmiennej stopy | Niższe koszty początkowe |
| Reakcja na zmiany stóp | Brak reakcji na obniżki stóp procentowych | Automatyczne dostosowanie rat przy zmianie stóp referencyjnych |
| Długość obowiązywania | Zazwyczaj 5-7 lat, po czym następuje rewizja stopy | Przez cały okres kredytowania |
| Rekomendacja dla klientów | Osoby z ograniczonym budżetem, które chcą stabilności | Kredytobiorcy ze stałym dochodem i rezerwami finansowymi |
W 2026 roku wiele banków oferuje atrakcyjne warunki dla obu rodzajów stopy procentowej. Dla osób, których budżet jest napięty lub które preferują stałość odprowadzanych rat, model stałej stopy jest bezpieczniejszy. Z kolei dla klientów z większą zdolnością finansową i prognozą dalszego spadku stóp, oprocentowanie zmienne może przynieść większe korzyści w dłuższej perspektywie.
Przygotowanie do refinansowania – jakie dokumenty i koszty trzeba uwzględnić?
Przystępując do refinansowania kredytu hipotecznego, trzeba mieć na uwadze nie tylko korzyści, ale także obowiązki formalne i koszty, które będą nam towarzyszyć podczas całej procedury. Oto podstawowe dokumenty i koszty, których nie można pominąć:
- Dokumenty:
- Aktualna umowa kredytowa oraz zaświadczenie o aktualnym saldzie zadłużenia.
- Dokumenty potwierdzające dochody (np. umowa o pracę, wyciągi bankowe, PIT).
- Dokumenty dotyczące nieruchomości, w tym numer księgi wieczystej oraz, w razie potrzeby, operat szacunkowy.
- Aktualna umowa kredytowa oraz zaświadczenie o aktualnym saldzie zadłużenia.
- Dokumenty potwierdzające dochody (np. umowa o pracę, wyciągi bankowe, PIT).
- Dokumenty dotyczące nieruchomości, w tym numer księgi wieczystej oraz, w razie potrzeby, operat szacunkowy.
- Koszty:
- Opłaty notarialne i sądowe związane z aktem ustanowienia nowej hipoteki oraz wykreśleniem poprzedniej (około 300-400 zł, plus podatek PCC).
- Wycena nieruchomości, zwykle od 300 do 1000 zł.
- Prowizja za udzielenie nowego kredytu, która może wynosić od 0 do kilku procent kwoty pożyczki.
- Opłaty związane z ubezpieczeniem pomostowym, obowiązującym do momentu wpisu nowej hipoteki w księdze wieczystej.
- Ewentualne koszty wcześniejszej spłaty kredytu, jeśli umowa przewiduje rekompensatę dla banku (do 3% spłacanego kapitału).
- Opłaty notarialne i sądowe związane z aktem ustanowienia nowej hipoteki oraz wykreśleniem poprzedniej (około 300-400 zł, plus podatek PCC).
- Wycena nieruchomości, zwykle od 300 do 1000 zł.
- Prowizja za udzielenie nowego kredytu, która może wynosić od 0 do kilku procent kwoty pożyczki.
- Opłaty związane z ubezpieczeniem pomostowym, obowiązującym do momentu wpisu nowej hipoteki w księdze wieczystej.
- Ewentualne koszty wcześniejszej spłaty kredytu, jeśli umowa przewiduje rekompensatę dla banku (do 3% spłacanego kapitału).
Warto dobrze przeliczyć wszystkie koszty, aby ocenić próg zwrotu refinansowania – okres, po którym oszczędności zaczną przynosić realne korzyści. W szczęśliwych przypadkach ten czas może wynosić około 1,5-2 lata, co jest ekonomicznie rozsądne przy kredytach hipotecznych trwających dwie dekady.
Dla osób niepewnych, czy refinansowanie będzie korzystne, pomocny może być dialog z specjalistą. Sprawdzony doradca kredytowy przeprowadzi analizę finansową i wdroży odpowiednią strategię dostosowaną do indywidualnej sytuacji klienta, co ułatwi podjęcie świadomej decyzji.