Kredyt hipoteczny w 2026 roku: jak wybrać najlepszą ofertę i co warto wiedzieć
Kredyt hipoteczny a mieszkaniowy – kluczowe różnice, które warto znać w 2026 roku
W codziennej praktyce wielu klientów i doradców rynku nieruchomości terminy „kredyt hipoteczny” i „kredyt mieszkaniowy” bywają używane zamiennie, lecz w 2026 roku te różnice mają konkretne znaczenie finansowe i prawne. Zarówno dla osób kupujących mieszkanie, jak i dla tych, którzy planują remont czy budowę domu, rozróżnienie to wpływa na warunki kredytowe, koszt całkowity oraz wymogi banku.
Definicje i przeznaczenie kredytów
Kredyt hipoteczny to rodzaj finansowania zabezpieczonego hipoteką, ale niekoniecznie na cele mieszkaniowe. Może służyć na zakup nieruchomości komercyjnych, konsolidację zadłużeń czy inne większe zakupy, przy czym takie korzystanie jest coraz rzadsze w ofercie banków w 2026 roku ze względu na wyższe ryzyko braku zabezpieczenia wartości. Natomiast kredyt mieszkaniowy jest dedykowany wyłącznie na cele związane z nieruchomościami mieszkalnymi – kupno, budowę, remont, a także zakup działki pod inwestycję.
Banki preferują udzielanie kredytów mieszkaniowych, ponieważ ryzyko utraty wartości zabezpieczenia jest w ich przypadku mniejsze. W praktyce oznacza to, że klient może liczyć na korzystniejsze warunki, gdy kredyt jest przeznaczony właśnie na cele mieszkaniowe.
Różnice w oprocentowaniu i kosztach
W 2026 roku różnica w oprocentowaniu między kredytem mieszkaniowym a hipotecznym na nieokreślone cele może sięgać 0,5-1,5 punktu procentowego. Przy kwocie kredytu rzędu 300 tysięcy złotych, różnica ta przekłada się na kilku- lub kilkunastotysięczną oszczędność w ciągu całego okresu kredytowania. W ocenie oferty bankowej warto więc dokładnie sprawdzić, na jaki cel przyznawany jest kredyt oraz co jest zapisane w umowie.
Dla przykładu, jeśli kredytobiorca deklaruje przeznaczenie środków na remont mieszkania, a uzyska kredyt hipoteczny ze stałą marżą właściwą dla kredytów mieszkaniowych, może zyskać znacznie korzystniejsze warunki niż w sytuacji, gdy bank zakwalifikuje ten kredyt jako kredyt hipoteczny na inny cel.
Przykłady zastosowania
- Kredyt mieszkaniowy: zakup mieszkania na rynku pierwotnym lub wtórnym, budowa domu jednorodzinnego, remont lokalu, zakup działki budowlanej pod warunkiem planowanej inwestycji.
- Kredyt hipoteczny: zakup nieruchomości komercyjnej, konsolidacja innych zobowiązań, finansowanie zakupu gruntów inwestycyjnych bez planu budowy.
Znajomość tych różnic pozwala uniknąć kosztownych błędów i lepiej przygotować się do finansowania nieruchomości. Więcej porad na ten temat znajduje się w artykule jak wybrać odpowiedni kredyt hipoteczny w 2026 roku.
Jak ocenić zdolność kredytową przed złożeniem wniosku kredytowego?
Zdolność kredytowa to podstawa przy wyborze najlepszej oferty kredytu hipotecznego w 2026 roku. Banki dokładnie analizują sytuację finansową klienta, by ocenić, czy jest on w stanie terminowo spłacać raty, także przy ewentualnym wzroście stóp procentowych.
Jak banki obliczają zdolność kredytową?
Banki biorą pod uwagę kilka parametrów:
- Dochody netto – stałe wpływy na konto, często z umowy o pracę lub prowadzenia działalności gospodarczej.
- Wydatki stałe – koszty utrzymania, inne kredyty, alimenty itp.
- Liczba osób na utrzymaniu – osoby zależne wpływają na zdolność.
- Wiek i okres kredytowania – kredyt musi być spłacony najpóźniej do 70-75 roku życia.
- Historia kredytowa w BIK – opóźnienia w spłatach znacząco obniżają zdolność.
- Symulacja wzrostu rat – bank zakłada bufor ok. 2-3 punktów procentowych od obecnych stóp, co wpływa na obniżenie oceny zdolności.
Przykład praktyczny: jeśli miesięczny dochód netto wynosi 8 tysięcy złotych, a rata w aktualnym oprocentowaniu wynosiłaby 2,5 tysiąca złotych, bank sprawdzi czy klient poradzi sobie z ratą podwyższoną do około 3,5 tysiąca złotych. Taka ostrożność jest uzasadniona niestabilną sytuacją gospodarczą w kraju i na świecie.
Wartościowe narzędzia i porady
Przed wizytą w banku warto skorzystać z kalkulatorów zdolności kredytowej dostępnych online. To szybki sposób na wstępne oszacowanie swojej sytuacji, ale ostateczna decyzja zawsze zależy od szczegółowej analizy banku. Przygotowanie dokumentów potwierdzających dochody oraz wyjaśnienie źródeł wkładu własnego przyspiesza proces rozpatrzenia wniosku.
Pełniejszy opis tego kroku rekomenduję znaleźć w artykule na SuperKredyty.com, gdzie omawiane są szczegółowo kwestie zdolności i obliczania rat.
Porównanie ofert bankowych w 2026: na jakie warunki kredytu zwrócić uwagę?
Rynek kredytów hipotecznych wciąż się zmienia, a różnice w ofertach banków bywają znaczne. Przy wyborze najlepszej oferty kluczowe jest spojrzenie na kilka elementów, które mogą mocno wpłynąć na całkowity koszt kredytu.
Najważniejsze parametry do analizy
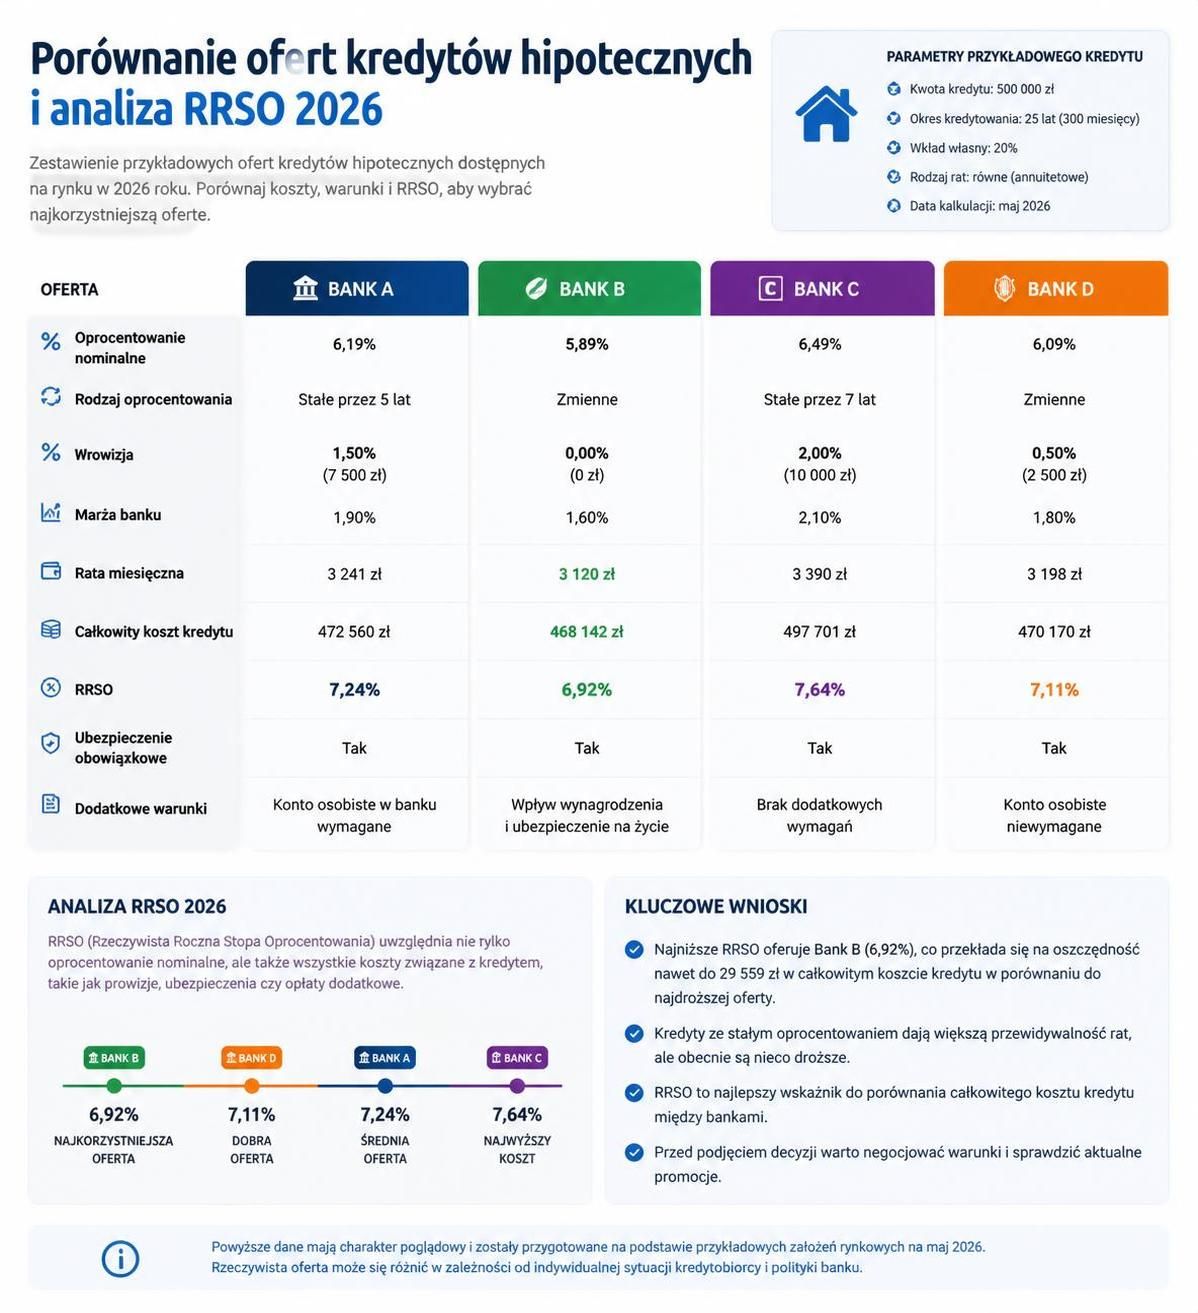
- RRSO (Rzeczywista Roczna Stopa Oprocentowania) – najpełniejszy parametr uwzględniający oprocentowanie, marżę, prowizję, ubezpieczenia i opłaty dodatkowe.
- Oprocentowanie nominalne i marża – warto patrzeć na marżę, ale sama marża bez RRSO to często mylący wskaźnik.
- Prowizja za udzielenie kredytu – banki stosują prowizję w różnym wymiarze, czasem 0%, czasem nawet 3%, co przy wysokiej kwocie oznacza znaczne koszty.
- Dodatkowe koszty – ubezpieczenie niskiego wkładu własnego, opłata za wycenę nieruchomości, koszty za wcześniejszą spłatę lub zmianę warunków umowy.
- Stałe czy zmienne oprocentowanie – obecne warunki dają klientom możliwość wyboru, co wiąże się z różnym ryzykiem i kosztami rat.
Przykład porównania ofert dwóch banków
| Parametr | Bank A | Bank B |
|---|---|---|
| Marża | 1,5% | 2,0% |
| Prowizja | 3% | 0% |
| RRSO | 8,2% | 7,9% |
| Całkowity koszt kredytu (25 lat, 400 tys. zł) | ~620 tys. zł | ~590 tys. zł |
Choć Bank A ma niższą marżę, wysoka prowizja i inne opłaty powodują, że całkowity koszt kredytu jest wyższy niż w Banku B, który oferuje zerową prowizję przy odrobinę wyższej marży. Dlatego opłaca się oceniać oferty kompleksowo.
W 2026 roku bardzo pomocne mogą być ranking i analizy dostępne na stronach typu IleZaMetr, które dostarczają zestawień i porównań aktualnych propozycji banków.
Jak przygotować wymagane dokumenty i jakie formalności czekają na kredytobiorcę?
Proces składania wniosku o kredyt hipoteczny może być długotrwały, jeśli nie jest odpowiednio przygotowany. W 2026 roku banki stawiają wysokie wymagania w zakresie kompletności dokumentacji.
Podstawowe dokumenty potrzebne do złożenia wniosku
- Dowód osobisty lub paszport – potwierdzenie tożsamości.
- Zaświadczenie o dochodach – np. PIT za ostatnie dwa lata lub zaświadczenie od pracodawcy.
- Wyciągi bankowe – potwierdzenie wpływów i ruchów na koncie za min. 3-6 miesięcy.
- Dokumenty dotyczące nieruchomości – umowa przedwstępna, akt notarialny, wypis z księgi wieczystej, pozwolenie na budowę, jeśli dotyczy.
- Potwierdzenie wkładu własnego – pochodzenie oszczędności, np. umowa darowizny, sprzedaż nieruchomości, zgromadzone środki.
Wymagania dodatkowe dla przedsiębiorców
Osoby prowadzące własną działalność gospodarczą mają do przygotowania szerszy zestaw dokumentów, w tym:
- Zeznania podatkowe PIT-36 lub CIT-8 za ostatnie 2-3 lata.
- Wyciągi z konta firmowego za ostatnie 6-12 miesięcy.
- Zaświadczenie z ZUS o niezaleganiu z opłatami.
- Dowody stabilności działalności, takie jak umowy z klientami czy kontrakty.
Warto zadbać o kompletność i uporządkowanie dokumentów, bo brak nawet jednego może spowodować odrzucenie wniosku bądź znaczne opóźnienia. Szczegółowy opis formalności można znaleźć we wpisie o kosztach i formalnościach kredytu hipotecznego.
Składanie wniosku, negocjacje i najczęściej popełniane błędy przy wyborze kredytu
W 2026 roku konkurencja między bankami zwiększa się, dzięki czemu kredytobiorcy mają przestrzeń do negocjacji warunków. Jednak brak odpowiedniej wiedzy lub pośpiech może doprowadzić do niekorzystnych decyzji.
Jak skutecznie negocjować warunki kredytu?
Największą siłę negocjacyjną mają osoby z dobrą historią kredytową i wysokim wkładem własnym (powyżej 20%). Można starać się o:
- Obniżenie marży nawet o 0,2-0,3 pp.
- Zniesienie lub zmniejszenie prowizji za udzielenie kredytu.
- Pakiety lojalnościowe – konto osobiste, karta kredytowa, ubezpieczenia w pakiecie mogą obniżyć koszty.
Dobrym rozwiązaniem może być współpraca z niezależnym doradcą kredytowym, który ma dostęp do nietypowych ofert i umie wynegocjować lepsze warunki. Trzeba jednak wybierać doradców z opiniami i licencjami, unikając tych oferujących jedynie produkty jednego banku.
Na co koniecznie zwrócić uwagę przed podpisaniem umowy?
- Dokładna analiza zapisów dotyczących wszystkich dodatkowych opłat i warunków.
- Zapisy dotyczące wcześniejszej spłaty – czy i jakie są ewentualne koszty.
- Wymóg posiadania polisy ubezpieczeniowej nieruchomości i ubezpieczenia niskiego wkładu, jeśli dotyczy.
- Zrozumienie zapisów dotyczących warunków zmiany oprocentowania – czy i kiedy zmienia się rata.
Pamiętaj, że masz prawo do odstąpienia od umowy w ciągu 14 dni bez podawania przyczyny. Możliwe jest też porównanie ofert i zmian po tej dacie, ale już z mniejszą swobodą.
Szczegółowe porady dotyczące negocjacji i prawidłowego podpisania umowy znajdują się na portalu KredytAnaliza.pl.