Kredyt hipoteczny w Credit Agricole – warunki, koszty i proces wnioskowania
Kredyt hipoteczny Credit Agricole: dostępne cele i rodzaje finansowania
Kredyt hipoteczny Credit Agricole może służyć nie tylko zakupowi mieszkania. Bank oferuje finansowanie nieruchomości mieszkalnych, budowy domu, remontu oraz wybranych innych celów związanych z nieruchomościami. Osobnym produktem jest pożyczka hipoteczna, zabezpieczona nieruchomością już należącą do klienta; środki z niej można przeznaczyć na dowolny cel, bez rozliczania wydatków z bankiem.
Podstawowym rozwiązaniem jest kredyt mieszkaniowy. Według przedstawionych parametrów jego kwota może sięgać 3,5 mln zł, a okres spłaty 35 lat. Minimalny wkład własny wynosi 10%, przy czym finansowanie z udziałem własnym niższym niż 20% wiąże się z dodatkowym ubezpieczeniem. Ostateczna dostępna kwota zależy od oceny klienta i nieruchomości, dlatego wartości maksymalnej nie należy traktować jako gwarantowanej oferty.
Osoby planujące budowę mogą sprawdzić, czy spełniają warunki produktu „Zielony Dom”, przeznaczonego na ekologiczne budownictwo i dostępnego dla klientów banku spełniających dodatkowe kryteria. Z kolei przy refinansowaniu nowy kredyt służy spłacie zobowiązania hipotecznego w innym banku. Przed zmianą warto porównać nie tylko ratę, ale też koszty ubezpieczeń, wyceny i ewentualnych formalności związanych z przeniesieniem zabezpieczenia.
Pożyczka hipoteczna ma inne limity niż standardowy kredyt mieszkaniowy: maksymalny okres spłaty wynosi 25 lat, a LTV może sięgać 70%. Przykładowo, przy nieruchomości wycenionej na 1 mln zł zabezpieczenie może pozwolić ubiegać się o kwotę do 700 tys. zł, ale bank nadal oceni dochody, wydatki i stan prawny lokalu. Szczegóły oferty mieszkaniowej można sprawdzić na stronie kredytu na mieszkanie Credit Agricole.
Warunki kredytu hipotecznego, wkład własny i zdolność kredytowa
Warunki kredytu hipotecznego obejmują ocenę dochodów, miesięcznych zobowiązań, historii spłat oraz wartości nieruchomości. Bank sprawdza dochody wszystkich wnioskodawców, koszty utrzymania gospodarstwa domowego, limity na kartach i rachunkach, a także stabilność źródła zarobków. Dochód z działalności gospodarczej może być uwzględniony, lecz wymaga dokumentów dopasowanych do formy opodatkowania i okresu prowadzenia firmy.
Zdolność kredytowa nie jest równa maksymalnej kwocie, jaką klient chciałby pożyczyć. Jeśli na przykład Marta i Piotr mają wysokie dochody, ale spłacają leasing i korzystają z limitów kartowych, bank może uznać część ich budżetu za już obciążoną. Przed złożeniem wniosku warto zatem uporządkować limity, przygotować realistyczny budżet i sprawdzić, jak rata zachowa się przy mniej korzystnym oprocentowaniu.
Wkład własny może pochodzić z oszczędności, wpłaconej zaliczki lub wartości działki przy finansowaniu budowy, jeśli bank zaakceptuje ją jako część inwestycji. Minimalny udział może wynosić 10%, ale niższy wkład oznacza dodatkowe zabezpieczenie i może podwyższać koszty kredytu. Wkład na poziomie 20% może natomiast poprawić warunki cenowe, choć nie przesądza samodzielnie o decyzji banku.
Do uzyskania finansowania potrzebna jest nieruchomość o możliwym do zweryfikowania stanie prawnym i wartości. Przy zakupie bank analizuje między innymi umowę przedwstępną, księgę wieczystą oraz wycenę; przy budowie dochodzą projekt, kosztorys i wymagane decyzje administracyjne. Jeśli księga wieczysta ma zostać założona dopiero po zakupie, należy ustalić z bankiem, jakie dokumenty i zabezpieczenia będą potrzebne na danym etapie.
Osoby pozostające we wspólności majątkowej powinny wcześniej uzgodnić udział małżonka w zobowiązaniu albo uzyskanie wymaganej zgody. W praktyce brak dokumentu lub niejasność dotycząca własności gruntu potrafią opóźnić sprawę bardziej niż samo uzupełnianie danych finansowych. Warto porównać wymagania różnych produktów, korzystając na przykład z zestawienia opcji hipotecznych banku.
Oprocentowanie kredytu i koszty, które wpływają na ratę
Oprocentowanie kredytu może być zmienne albo okresowo stałe przez 7 lat. Przy stopie zmiennej jego składnikami są marża ustalana w umowie oraz wskaźnik referencyjny POLSTR 1M Stopa Składana, którego zmiana może przełożyć się na wysokość rat. Stała stopa oznacza stabilność rat w uzgodnionym okresie, ale nie gwarantuje, że po jego zakończeniu dalsze warunki będą równie korzystne.
Przed końcem siedmioletniego okresu bank powinien przedstawić propozycje dalszej spłaty ze stopą stałą lub zmienną. Jeśli klient wybierze ponownie stałą, warunki wymagają przyjęcia zgodnie z procedurą banku. W okresie obowiązywania stałej stopy nie można swobodnie przejść na zmienną, a spadek wskaźnika referencyjnego nie obniży bieżącej raty. Z drugiej strony, skumulowany wzrost wskaźnika może sprawić, że po zakończeniu okresu stałego rata wzrośnie wyraźnie.
Przy analizie przykładowych kosztów trzeba sprawdzić datę kalkulacji i spełnione warunki. W podanym reprezentatywnym przykładzie oferty Prime zmienna stopa wiązała się z RRSO 5,96% dla kredytu 489 tys. zł, 224 równych rat i miesięcznej raty 3407,78 zł. Dla kredytu 600 tys. zł ze stopą stałą na 7 lat przykład wskazywał RRSO 6,93%, 257 rat i ratę 4359,21 zł. Są to wyliczenia przykładowe, a nie obietnica warunków dla konkretnego wnioskodawcy.
Koszty kredytu hipotecznego obejmują nie tylko odsetki. W kalkulacji mogą pojawić się składki za ubezpieczenie na życie i nieruchomości, koszt wyceny, ewentualne ubezpieczenie niskiego wkładu oraz opłaty za czynności bankowe. Zgodnie z przedstawioną tabelą prowizja za wcześniejszą częściową lub całkowitą spłatę wynosi 0%, natomiast opłata za standardowe zaświadczenie o kredycie to 50 zł. Przed podpisaniem umowy trzeba sprawdzić aktualną tabelę opłat i warunki ubezpieczenia, w tym wyłączenia odpowiedzialności.
| Element | Co sprawdzić przed podpisaniem |
|---|---|
| Oprocentowanie | Marżę, wskaźnik referencyjny albo zasady ustalenia stopy stałej |
| Rata kredytu hipotecznego | Wysokość raty oraz jej możliwą zmianę po okresie stałym |
| Ubezpieczenia | Składkę, zakres ochrony i warunki rezygnacji |
| Wycena i opłaty | Koszt operatu oraz aktualną tabelę prowizji i opłat |
Dokumenty kredytowe i proces wnioskowania krok po kroku
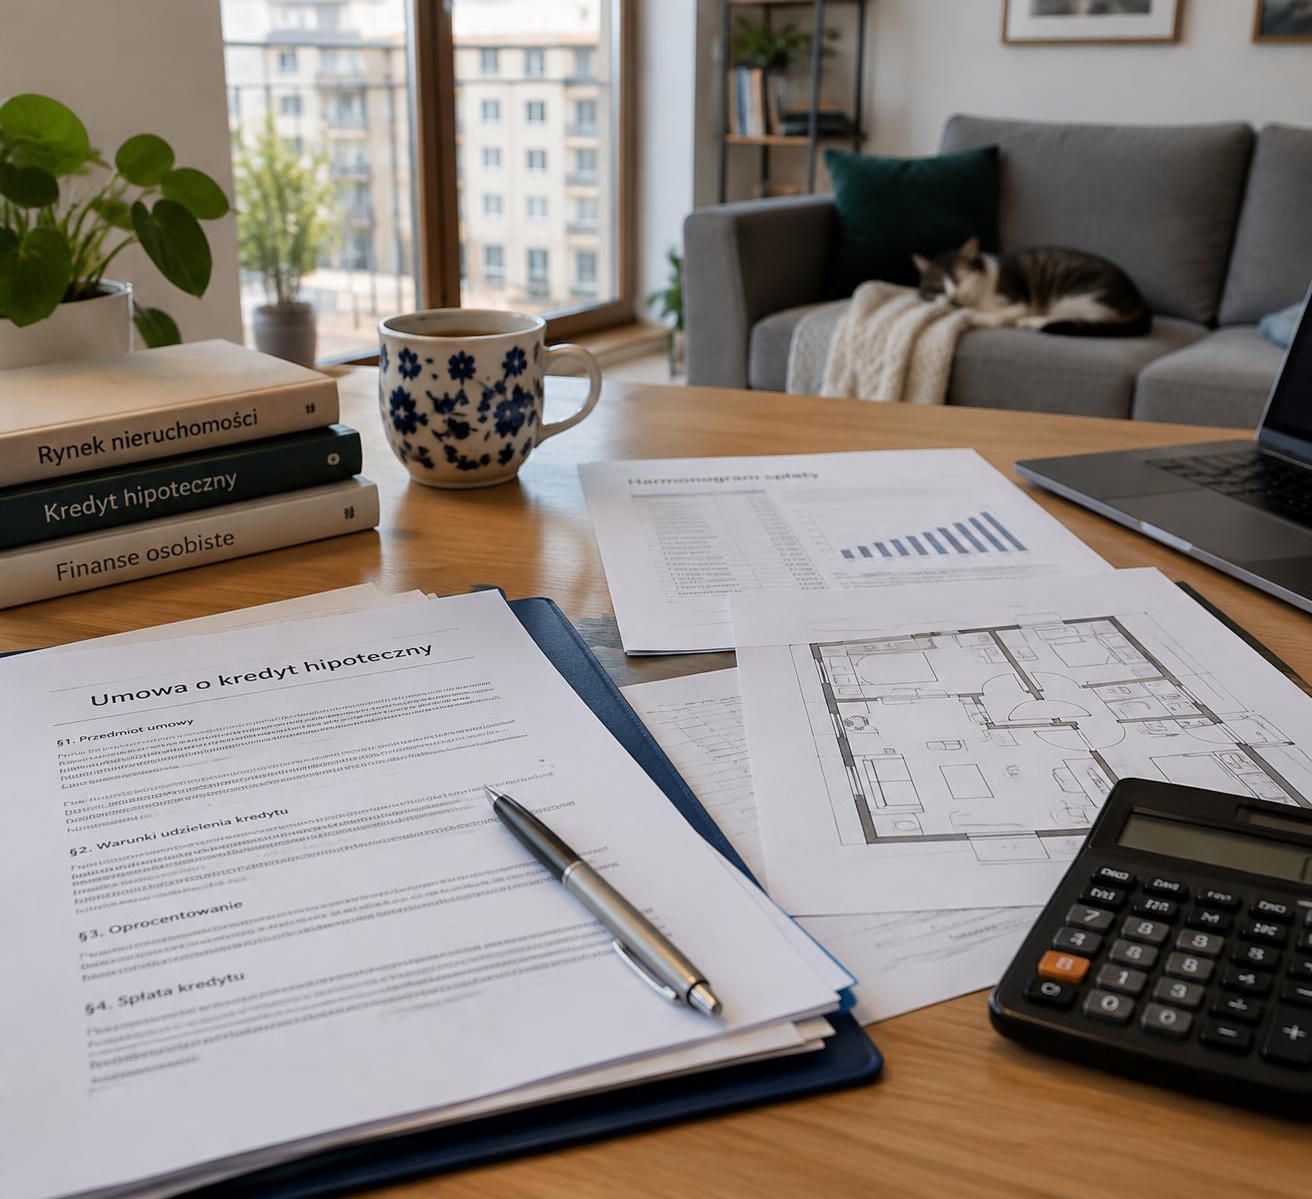
Proces wnioskowania można rozpocząć przez kanały zdalne banku lub z pomocą eksperta hipotecznego. Wniosek o kredyt hipoteczny wymaga danych wnioskodawców, informacji o dochodach, zobowiązaniach oraz celu finansowania. W Credit Agricole dokumenty można przekazywać elektronicznie, a decyzję klient może sprawdzić w panelu lub otrzymać pocztą elektroniczną; podpisanie umowy odbywa się zgodnie z procedurą banku, w tym w placówce, jeśli jest wymagana.
Zakres dokumentacji zależy od źródła dochodu i rodzaju nieruchomości. Najczęściej potrzebne są dokument tożsamości, zaświadczenie o zatrudnieniu lub inne potwierdzenia wpływów, wyciągi z rachunku oraz dokumenty dotyczące przedmiotu finansowania. Osoba prowadząca działalność gospodarczą powinna przygotować dokumenty podatkowe i potwierdzenia rozliczeń z ZUS oraz urzędem skarbowym, zgodnie z listą przekazaną przez bank.
Przy zakupie mieszkania przydatne będą między innymi umowa przedwstępna, numer księgi wieczystej i informacje o sprzedającym. Budowa domu wymaga zwykle dodatkowych materiałów: projektu, kosztorysu, dokumentów dotyczących działki i pozwoleń lub zgłoszeń wymaganych w konkretnej sytuacji. Wypłata finansowania budowy może następować w transzach, dlatego harmonogram robót i dokumenty potwierdzające postęp inwestycji trzeba skoordynować z zasadami banku.
Praktyczna kolejność przygotowań wygląda następująco:
- Ustal cel i budżet – zakup, budowa, remont, refinansowanie lub pożyczka pod zastaw wymagają różnych dokumentów.
- Sprawdź zdolność – uwzględnij raty innych zobowiązań, limity kartowe i koszty utrzymania.
- Zbierz dokumenty dochodowe i nieruchomościowe – upewnij się, że są aktualne i zgodne z danymi we wniosku.
- Prześlij wniosek i uzupełnienia – braki mogą wydłużyć analizę, nawet jeśli nie oznaczają automatycznej odmowy.
- Przeanalizuj decyzję oraz umowę – porównaj oprocentowanie, ubezpieczenia, warunki wypłaty i harmonogram.
Opis zdalnej ścieżki i przygotowania dokumentów można znaleźć w materiale o zdalnym wnioskowaniu o hipotekę. Wniosek należy wypełniać zgodnie ze stanem faktycznym: pominięte zobowiązanie lub rozbieżność w dokumentach zwykle oznacza dodatkowe pytania i stratę czasu.
Spłata kredytu, nadpłata i oferta dla klientów Prime
Po uruchomieniu finansowania spłata odbywa się według harmonogramu, najczęściej przez automatyczne pobranie środków z rachunku lub przelew. Kredytobiorca może wybrać raty równe albo malejące, jeśli dany wariant jest dostępny w jego umowie. Równe raty ułatwiają planowanie miesięcznego budżetu; w ratach malejących część kapitałowa jest stała, a odsetki z czasem spadają wraz ze zmniejszaniem zadłużenia.
Nadpłata może ograniczyć kapitał, od którego naliczane są odsetki, lecz przed jej zleceniem warto sprawdzić, czy bank skróci okres spłaty, czy obniży kolejne raty. W przedstawionych informacjach opłata za wcześniejszą spłatę wynosi 0%, ale sposób rozliczenia nadpłaty i wymagane dyspozycje należy potwierdzić w umowie oraz aktualnych zasadach obsługi kredytu. Klient może też wnioskować o karencję w spłacie kapitału; wskazany maksymalny okres wynosi 36 miesięcy, przy czym odsetki nadal są należne.
Oferta Prime jest skierowana do klientów spełniających dodatkowe kryteria dochodowe i produktowe. W podanym opisie wymagany jest dochód netto co najmniej 15 tys. zł miesięcznie u minimum jednego wnioskodawcy, regularny wpływ wynagrodzenia na konto w banku w wysokości co najmniej 10 tys. zł oraz skorzystanie z ubezpieczenia na życie i nieruchomości z oferty banku. Kryteria i cena mogą się zmieniać, dlatego warto sprawdzić je przed rozpoczęciem procedury na stronie kredytu hipotecznego dla klienta Prime.
Przykładowo, rodzina planująca nadpłacać kredyt z corocznej premii powinna zachować rezerwę na remont, opłaty i nieprzewidziane wydatki. Sama możliwość wcześniejszej spłaty bez prowizji nie oznacza, że każda nadwyżka powinna trafić do banku; decyzję warto oprzeć na budżecie domowym i warunkach umowy. Najważniejsze jest dopasowanie produktu do celu, realnych dochodów oraz odporności gospodarstwa domowego na zmianę raty.