Mieszkanie na sprzedaż w Nowym Sączu – na co zwrócić uwagę przed zakupem
Mieszkanie na sprzedaż w Nowym Sączu: jak wybrać lokalizację dla siebie
Poszukiwania warto zacząć od określenia, jak będzie wyglądał zwykły tydzień domowników. Inne potrzeby ma osoba pracująca w centrum i korzystająca z autobusów, inne rodzina dowożąca dzieci do szkoły, a jeszcze inne nabywca planujący wynajem. Sama atrakcyjna cena ogłoszenia nie przesądza, czy dana lokalizacja mieszkania będzie wygodna. Dojazd do pracy, sklepy, przychodnia, plac zabaw, hałas i możliwość zaparkowania wpływają na codzienny komfort, a także na przyszłe zainteresowanie lokalem.
W śródmieściu i w pobliżu Starego Miasta łatwiej dotrzeć pieszo do usług, instytucji oraz wydarzeń kulturalnych. Może to być dobry wybór dla osób, które nie chcą na co dzień korzystać z samochodu. Trzeba jednak sprawdzić, czy budynek ma dostęp do miejsca parkingowego, jaki jest stan części wspólnych i czy okna wychodzą na ruchliwą ulicę. W starszej zabudowie cena zakupu może być niższa niż w nowym budownictwie, ale wymiana instalacji, stolarki lub pionów potrafi znacząco zwiększyć całkowity budżet.
Osiedle dopasowane do rytmu życia
Rodziny z dziećmi często analizują Barskie, Westerplatte i Gołąbkowice pod kątem szkół, przedszkoli, sklepów oraz placów zabaw. Nie wystarczy jednak zaznaczyć szkołę na mapie. Warto przejść trasę w godzinach porannego szczytu, sprawdzić przejścia dla pieszych i ustalić, czy dziecko będzie mogło bezpiecznie dojść na zajęcia. Przykładowo rodzina rozważająca lokal na wyższym piętrze powinna też sprawdzić dostępność windy i odległość od przystanku, szczególnie jeśli codziennie przewozi wózek lub sprzęt sportowy.
Osoby szukające kontaktu z zielenią mogą przyjrzeć się Wólce, w sąsiedztwie Parku Strzeleckiego, a także Zabełczu i Falkowej. Park, las lub tereny spacerowe mogą poprawiać komfort życia, ale dobrze zweryfikować faktyczną trasę dojścia, oświetlenie i dostęp do komunikacji. Z kolei Chruślice i Dąbrówka bywają rozważane przez kupujących, którym zależy na spokojniejszym otoczeniu. Informacje o bezpieczeństwie warto traktować jako punkt wyjścia, a nie gwarancję: obejrzyj okolicę o różnych porach i sprawdź aktualne dane oraz własne wrażenia.
Historia gospodarcza regionu, obecność rozpoznawalnych przedsiębiorstw i rozwój lokalnych usług sprawiają, że Nowy Sącz przyciąga zarówno mieszkańców, jak i osoby analizujące zakup inwestycyjny. W przekazach o mieście pojawia się określenie „zagłębie milionerów”, łączone z przedsiębiorczością Sądecczyzny oraz firmami, które wyrosły w regionie. Dla kupującego ważniejsze od efektownego hasła jest jednak to, czy w wybranej części miasta są miejsca pracy, połączenia i usługi, z których będzie korzystać. Warto porównać kilka mikrookolic zamiast wybierać na podstawie reputacji całej dzielnicy.
Przydatnym pierwszym krokiem jest zestawienie ofert i odległości od ważnych punktów. Można przejrzeć ogłoszenia mieszkań na sprzedaż w Nowym Sączu, a następnie sprawdzić wybrane adresy na miejscu. Oględziny w dzień roboczy i wieczorem pokażą różnice w natężeniu ruchu, hałasie oraz dostępności parkingu. Dobra lokalizacja to nie najmodniejszy adres, lecz miejsce pasujące do codziennych tras i planów domowników.
Rynek nieruchomości w Nowym Sączu: cena oferty i koszty zakupu
Ogłoszenia podają ceny ofertowe, które nie zawsze odpowiadają kwocie uzgodnionej w umowie. Różnice wynikają z metrażu, piętra, stanu budynku, standardu wykończenia, balkonu, komórki lokatorskiej i miejsca postojowego. Dlatego porównując mieszkania, nie należy zestawiać wyłącznie ceny za metr. Lokal wymagający generalnego remontu może wyglądać korzystnie w portalu, ale po doliczeniu robocizny, materiałów i czasu przestaje być tańszy od mieszkania gotowego do wprowadzenia.
W starszych materiałach dotyczących miasta pojawia się poziom około 5700 zł za metr kwadratowy dla części mieszkań w starszym budownictwie. To historyczna wskazówka, a nie aktualny cennik ani wiarygodna wycena konkretnego lokalu. W 2026 roku kupujący powinni zestawić bieżące ogłoszenia z rzeczywistym standardem i lokalizacją, a także sprawdzić, czy cena obejmuje wyposażenie, piwnicę lub miejsce parkingowe. Przy wycenie pomocne są transakcje dotyczące podobnych lokali, o ile da się uzyskać porównywalne dane.
Budżet, który uwzględnia wydatki po zakupie
Poza ceną nieruchomości trzeba zaplanować opłaty notarialne, koszty sądowe, ewentualną prowizję pośrednika oraz podatek od czynności cywilnoprawnych, jeśli ma zastosowanie do konkretnej transakcji. Przy zakupie na kredyt dochodzą między innymi koszty bankowe i wyceny zabezpieczenia. Ich wysokość zależy od sytuacji nabywcy, rodzaju rynku, treści umowy i aktualnych zasad, dlatego przed podpisaniem dokumentów warto poprosić notariusza oraz bank o rozpisanie kosztów.
Istotne są również późniejsze koszty utrzymania. Poproś o aktualne rozliczenia i sprawdź, co obejmuje czynsz administracyjny: zaliczki na ogrzewanie i wodę, fundusz remontowy, sprzątanie, utrzymanie windy czy opłaty za części wspólne. Niski czynsz nie zawsze oznacza oszczędność, jeśli wspólnota odkłada pilne prace i wkrótce może podjąć uchwałę o dodatkowych wpłatach. W mieszkaniu z indywidualnym ogrzewaniem należy sprawdzić rachunki z sezonu grzewczego, a nie opierać się na deklaracji sprzedającego.
Pomocna jest prosta kalkulacja dla dwóch porównywanych lokali. Załóżmy, że mieszkanie A kosztuje mniej, lecz wymaga wymiany instalacji elektrycznej, a lokal B jest droższy, ale ma niedawno odnowioną łazienkę i sprawne ogrzewanie. W arkuszu warto zapisać cenę, przewidywany remont, miesięczne opłaty oraz rezerwę na nieprzewidziane prace. Nie wpisuj kosztów remontu jako jednej ogólnej kwoty: osobno oszacuj instalacje, podłogi, stolarkę, kuchnię i łazienkę, a następnie poproś wykonawcę o weryfikację zakresu.
W przypadku mieszkania w budynku wielorodzinnym znaczenie ma też kondycja wspólnoty lub spółdzielni. Zapytaj o plan remontów, zadłużenie lokali, wysokość funduszu remontowego i protokoły zebrań, jeśli są dostępne. Warto sprawdzić, czy planowane prace dotyczą dachu, elewacji, wind albo instalacji. Porównanie pełnego kosztu wejścia i późniejszego utrzymania daje bardziej użyteczny obraz niż sama cena z nagłówka ogłoszenia. Pomocne mogą być także bieżące omówienia cen mieszkań w Nowym Sączu, traktowane jako kontekst, a nie substytut indywidualnej wyceny.
Stan techniczny mieszkania: oględziny, remont i sygnały ostrzegawcze
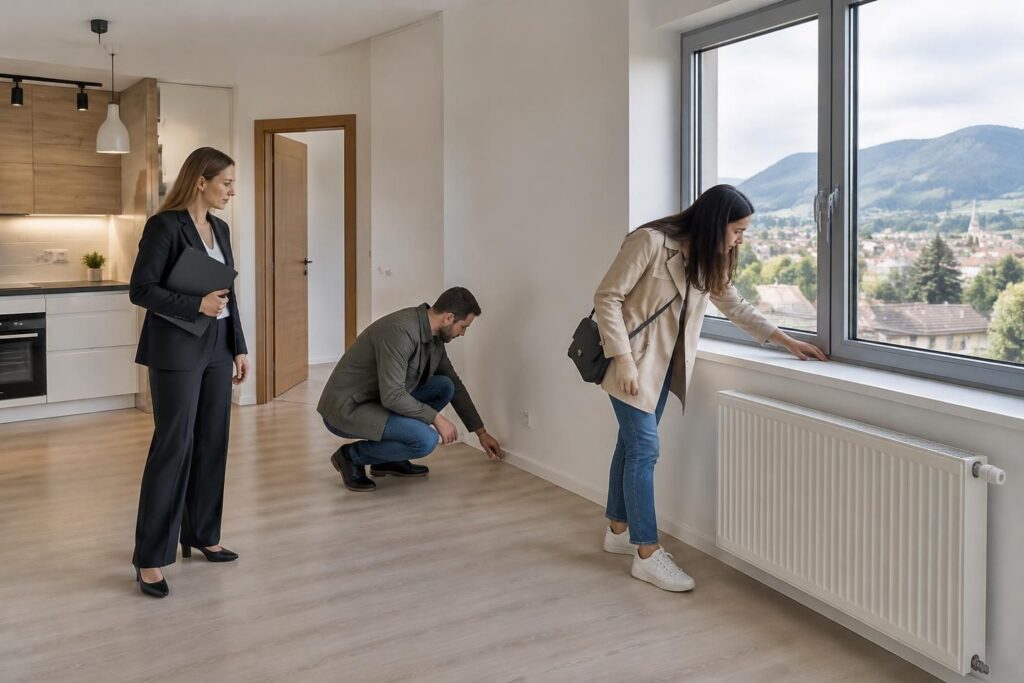
Podczas oglądania łatwo skupić się na układzie pomieszczeń i wystroju, tymczasem stan techniczny mieszkania może zadecydować o kosztach w kolejnych latach. Warto obejrzeć lokal przy świetle dziennym, zwracając uwagę na ślady wilgoci, pęknięcia, zapach stęchlizny, stan okien i działanie wentylacji. Świeżo pomalowana ściana nie przesądza o problemie, ale jeśli nowa powłoka występuje tylko w jednym narożniku, poproś o wyjaśnienie i sprawdź to miejsce dokładniej.
Co sprawdzić podczas wizyty
Otwórz okna i drzwi, uruchom krany, sprawdź odpływy oraz ciśnienie wody. Zobacz, czy woda szybko spływa, czy przy armaturze nie ma śladów przecieków i czy wentylacja działa prawidłowo. W łazience oraz kuchni obejrzyj silikon, fugi i miejsca przy pionach. W przypadku ogrzewania ustal, jaki jest rodzaj instalacji, kiedy przeprowadzano przegląd i czy grzejniki działają. Nie oceniaj całego budynku na podstawie jednego mieszkania: zajrzyj na klatkę schodową, do piwnicy i, jeśli jest taka możliwość, na strych.
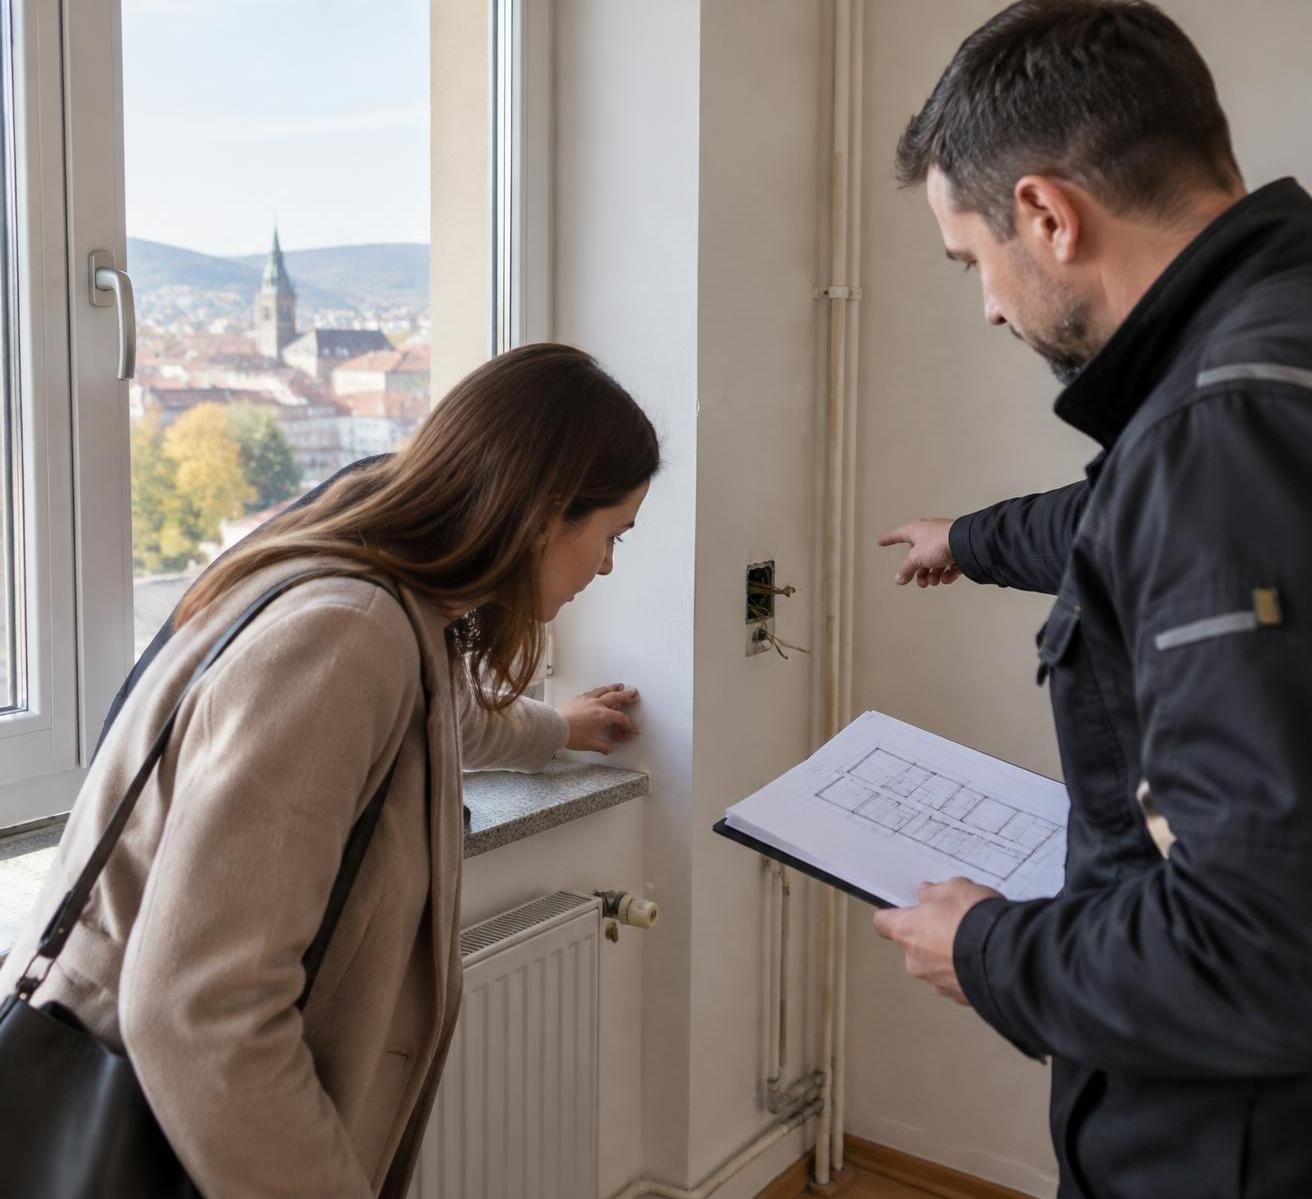
Warto zapytać o wiek instalacji elektrycznej, wodno-kanalizacyjnej i gazowej, zakres ostatnich remontów oraz ewentualne zalania. Odpowiedzi sprzedającego dobrze skonfrontować z dokumentami i oceną fachowca. Inżynier może wykryć między innymi nierówności, nieszczelności czy nieprawidłowości w wykończeniu, których laik nie zauważy. Przy lokalu po remoncie poproś o faktury, dokumentację prac i informacje o użytych rozwiązaniach. Estetyczne wykończenie jest plusem, ale nie zastępuje sprawdzenia instalacji i elementów konstrukcyjnych.
Jeśli budynek ma kilka dekad, zapytaj zarządcę o remonty dachu, elewacji, pionów, windy i klatki schodowej. Zwróć uwagę, czy na ścianach w częściach wspólnych widać zawilgocenia, odspojony tynk lub ślady prowizorycznych napraw. W bloku z wielkiej płyty sam wiek nie przesądza o złym stanie, podobnie jak nowy wygląd elewacji nie gwarantuje braku usterek. Znaczenie ma rzeczywisty zakres konserwacji, dokumentacja i ocena osoby z odpowiednimi kwalifikacjami.
Rozważmy kupującą, która ogląda lokal z odnowioną kuchnią, lecz zauważa wyraźnie chłodniejszy fragment ściany przy oknie. Zamiast zakładać od razu, że to tylko przeciąg, prosi o ponowną wizytę, sprawdzenie uszczelnień i konsultację fachowca. Może się okazać, że wystarczy regulacja okna, ale możliwe jest też zawilgocenie wymagające szerszej diagnozy. Właśnie dlatego oględziny powinny obejmować pytania i testy, a nie wyłącznie ocenę wyglądu.
Przed spotkaniem warto przygotować listę, robić zdjęcia za zgodą właściciela i zapisać odpowiedzi. Przy poważniejszych wątpliwościach można zamówić niezależny przegląd techniczny przed zawarciem wiążącej umowy. Materiał o tym, jak przygotować się do oglądania mieszkania, może pomóc uporządkować kontrolę. Jeżeli usterka wpływa na bezpieczeństwo lub wymaga kosztownej naprawy, jej zakres powinien być znany przed negocjowaniem ceny i podpisaniem dokumentów.
Księga wieczysta i umowa przedwstępna: bezpieczeństwo formalności
Przed wpłatą zadatku lub podpisaniem umowy należy potwierdzić, kto jest właścicielem lokalu i czy może nim swobodnie rozporządzać. Podstawowym źródłem informacji jest księga wieczysta, którą można sprawdzić elektronicznie na podstawie jej numeru. Dane sprzedającego powinny być zgodne z dokumentem tożsamości i dokumentami nabycia. Jeśli właścicieli jest kilku, każdy z nich powinien uczestniczyć w transakcji albo prawidłowo umocować pełnomocnika.
Wpisy, obciążenia i dokumenty sprzedającego
W księdze należy przeanalizować poszczególne działy, a nie ograniczać się do sprawdzenia nazwiska właściciela. Istotne są informacje o prawach do lokalu, roszczeniach, ograniczeniach w rozporządzaniu i hipotekach. Istniejąca hipoteka nie musi automatycznie uniemożliwiać zakupu, ale sposób jej spłaty i wykreślenia trzeba uzgodnić z bankiem oraz opisać w dokumentach. Warto sprawdzić także, czy złożono wnioski, które oczekują na rozpoznanie i nie są jeszcze widoczne jako prawomocne wpisy.
Poproś o dokument, na podstawie którego sprzedający nabył mieszkanie, na przykład akt notarialny lub postanowienie spadkowe. Przy lokalu spółdzielczym trzeba ustalić, jakie dokładnie prawo przysługuje właścicielowi i jakie dokumenty są potrzebne do jego zbycia. Przydatne są zaświadczenia o braku zaległości wobec wspólnoty lub spółdzielni, informacje o osobach zameldowanych oraz potwierdzenie, na jakich zasadach lokal zostanie wydany. Zakres dokumentów zależy od stanu prawnego, dlatego notariusz powinien przeanalizować konkretną sytuację.
Jeśli mieszkanie jest wynajmowane, ustal, czy umowa najmu nadal obowiązuje, kiedy się kończy i jakie prawa przysługują lokatorom. Nie zakładaj, że po sprzedaży lokal będzie automatycznie pusty. Poproś o kopię umowy, potwierdzenia rozliczeń i pisemne ustalenia dotyczące wydania kluczy. Przy zakupie udziału w nieruchomości albo lokalu z niejasnym statusem prawnym konsultacja z prawnikiem przed wpłatą pieniędzy jest szczególnie ważna.
Jak opisać warunki wstępnej umowy
Umowa przedwstępna powinna jasno wskazywać strony, dokładny opis mieszkania, cenę, termin zawarcia umowy przyrzeczonej, sposób płatności oraz termin wydania lokalu. Trzeba precyzyjnie określić, czy wpłacana kwota jest zadatkiem, czy zaliczką, ponieważ skutki tych rozwiązań mogą być różne. Jeżeli zakup zależy od decyzji banku, warto przed podpisaniem omówić z prawnikiem i doradcą kredytowym, jak zapisać warunek finansowania i co stanie się, gdy kredyt nie zostanie przyznany.
Praktyczny przykład: kupujący zgadza się na szybki termin, ale nie ma jeszcze potwierdzonego finansowania ani kompletu dokumentów od sprzedającego. Bezpieczniej jest ustalić realny harmonogram, który uwzględnia analizę prawną, decyzję banku i uzyskanie wymaganych zaświadczeń. Dokument podpisany pod presją może pomijać ważne ustalenia dotyczące wyposażenia, rozliczenia opłat lub stanu lokalu. Formalności powinny odzwierciedlać rzeczywiste warunki transakcji, a nie tylko przyspieszać wpłatę pieniędzy.
Przed podpisaniem aktu notarialnego ponownie sprawdź aktualny stan księgi, jeśli od jej wcześniejszej weryfikacji minął czas. Uzgodnij protokół zdawczo-odbiorczy, odczyty liczników i listę przekazywanych kluczy. Takie czynności porządkują odpowiedzialność za opłaty i stan lokalu w dniu wydania. Pomocne może być również omówienie praktycznych kwestii przed zakupem mieszkania, ale dokumenty dotyczące konkretnej nieruchomości zawsze wymagają indywidualnego sprawdzenia.
Zakup mieszkania na kredyt lub pod wynajem: dopasowanie decyzji do celu
Przed wyborem lokalu określ, czy kupujesz go do zamieszkania, dla członka rodziny, czy z myślą o najmie. Cel wpływa na akceptowalny metraż, położenie, układ pomieszczeń i poziom remontu. Osoba szukająca mieszkania dla siebie może wysoko cenić ciszę i balkon, podczas gdy przy najmie istotniejsze mogą być łatwy dojazd, funkcjonalny układ oraz trwałe wykończenie. Nawet atrakcyjna lokalizacja nie zastąpi realistycznego planu wykorzystania nieruchomości.
Kredyt hipoteczny i przygotowanie finansowe
Jeżeli zakup będzie finansowany kredytem, zacznij od sprawdzenia własnego budżetu i zdolności kredytowej, zanim podpiszesz wiążące zobowiązanie. Bank może wymagać wkładu własnego, dokumentów o dochodach oraz wyceny nieruchomości, a procedura zajmuje czas. Porównaj całkowity koszt ofert, okres spłaty, oprocentowanie, prowizje i warunki dodatkowe. Sama wysokość miesięcznej raty na początku nie opisuje wszystkich kosztów ani ryzyka zmian warunków finansowania.
W domowym budżecie zostaw rezerwę na opłaty transakcyjne, przeprowadzkę i naprawy. Jeśli po zapłaceniu wkładu własnego nie zostają środki na nieprzewidziane wydatki, warto rozważyć tańszy lokal lub późniejszy termin zakupu. Bankowa zdolność kredytowa nie jest równoznaczna z komfortowym poziomem zobowiązania dla gospodarstwa domowego. Przykładowo rodzina z nieregularnymi dochodami powinna ocenić, czy poradzi sobie z ratą również w słabszym miesiącu oraz po wzroście kosztów utrzymania.
Najem długoterminowy i krótkoterminowy
Przy wynajmie długoterminowym warto sprawdzić, czy w pobliżu są miejsca pracy, uczelnie, przystanki, przychodnie i sklepy. Mieszkanie dla rodziny powinno oferować funkcjonalny rozkład, dostęp do edukacji i rozsądne warunki parkowania. Studenci mogą preferować mniejszy metraż, jeśli dojazd do uczelni jest prosty. Dla przyszłego najemcy znaczenie mają też wysokość opłat, internet, miejsce do przechowywania i możliwość wygodnego wyposażenia lokalu.
Najem krótkoterminowy w centrum może wydawać się atrakcyjny ze względu na dostęp do gastronomii i wydarzeń, lecz trzeba osobno policzyć sezonowość, sprzątanie, obsługę rezerwacji, wyposażenie i okresy bez najemców. Sprawdź również regulaminy wspólnoty oraz aktualne obowiązki prawne i podatkowe. Nie należy zakładać stałego obłożenia ani konkretnego dochodu: popyt zależy od pory roku, konkurencji i oferty turystycznej. Bliskość popularnych miejsc regionu może wspierać zainteresowanie, ale nie gwarantuje wyniku finansowego.
Przed podjęciem decyzji można porównać rynek wtórny z nowymi inwestycjami. W starszym budynku czasem łatwiej znaleźć lokal w śródmieściu, natomiast nowe mieszkanie może wymagać wykończenia i dodatkowego budżetu, nawet jeśli ma współczesny układ. Sprawdź harmonogram inwestycji, standard przekazania, zasady odbioru i zapisy umowy deweloperskiej. Informacje o planowanych projektach warto skonfrontować z dokumentacją oraz bezpośrednimi ustaleniami z deweloperem.
Do uporządkowania porównań przyda się tabela, w której każda pozycja odnosi się do faktycznego sposobu użytkowania lokalu. Nie wpisuj samego „dobrze” lub „źle”: dopisz konkretną przesłankę, na przykład odległość od przystanku, przewidywany zakres remontu czy wysokość funduszu remontowego. Dzięki temu decyzja nie będzie oparta na pierwszym wrażeniu po obejrzeniu mieszkania.
| Cel zakupu | Co sprawdzić w pierwszej kolejności | Typowe ryzyko |
|---|---|---|
| Własne zamieszkanie | Dojazdy, hałas, układ, szkoły i usługi | Wygodny lokal w dzień może być głośny wieczorem |
| Najem długoterminowy | Komunikację, popyt w okolicy, opłaty i stan instalacji | Nadmierny remont ogranicza budżet na wyposażenie |
| Najem krótkoterminowy | Położenie, zasady wspólnoty, koszty obsługi i sezonowość | Przychody mogą być nierówne w kolejnych miesiącach |
| Zakup na kredyt | Wkład własny, całkowity koszt finansowania i rezerwę | Podpisanie umowy przed uzyskaniem finansowania |
- Przed rezerwacją: porównaj kilka podobnych lokali i potwierdź, co obejmuje cena.
- Przed umową: sprawdź księgę wieczystą, dokumenty sprzedającego i warunki wpłaty.
- Przed odbiorem: wykonaj oględziny, zapisz stany liczników i ustal przekazanie kluczy.
W razie wątpliwości dotyczących wyceny, dokumentów lub stanu budynku warto skorzystać z niezależnej pomocy prawnika albo inżyniera. Ekspert może zwrócić uwagę na zapisy, których znaczenie łatwo przeoczyć przy samodzielnej analizie, a także pomóc przygotować listę pytań do sprzedającego. Najbezpieczniejszy wybór powstaje wtedy, gdy lokalizacja, pełny budżet, dokumenty i plan użytkowania są sprawdzone jako jedna całość.