Rynek pierwotny: jak bezpiecznie kupić nowe mieszkanie w 2026 roku
Rynek pierwotny 2026: budżet i potrzeby przed wyborem mieszkania
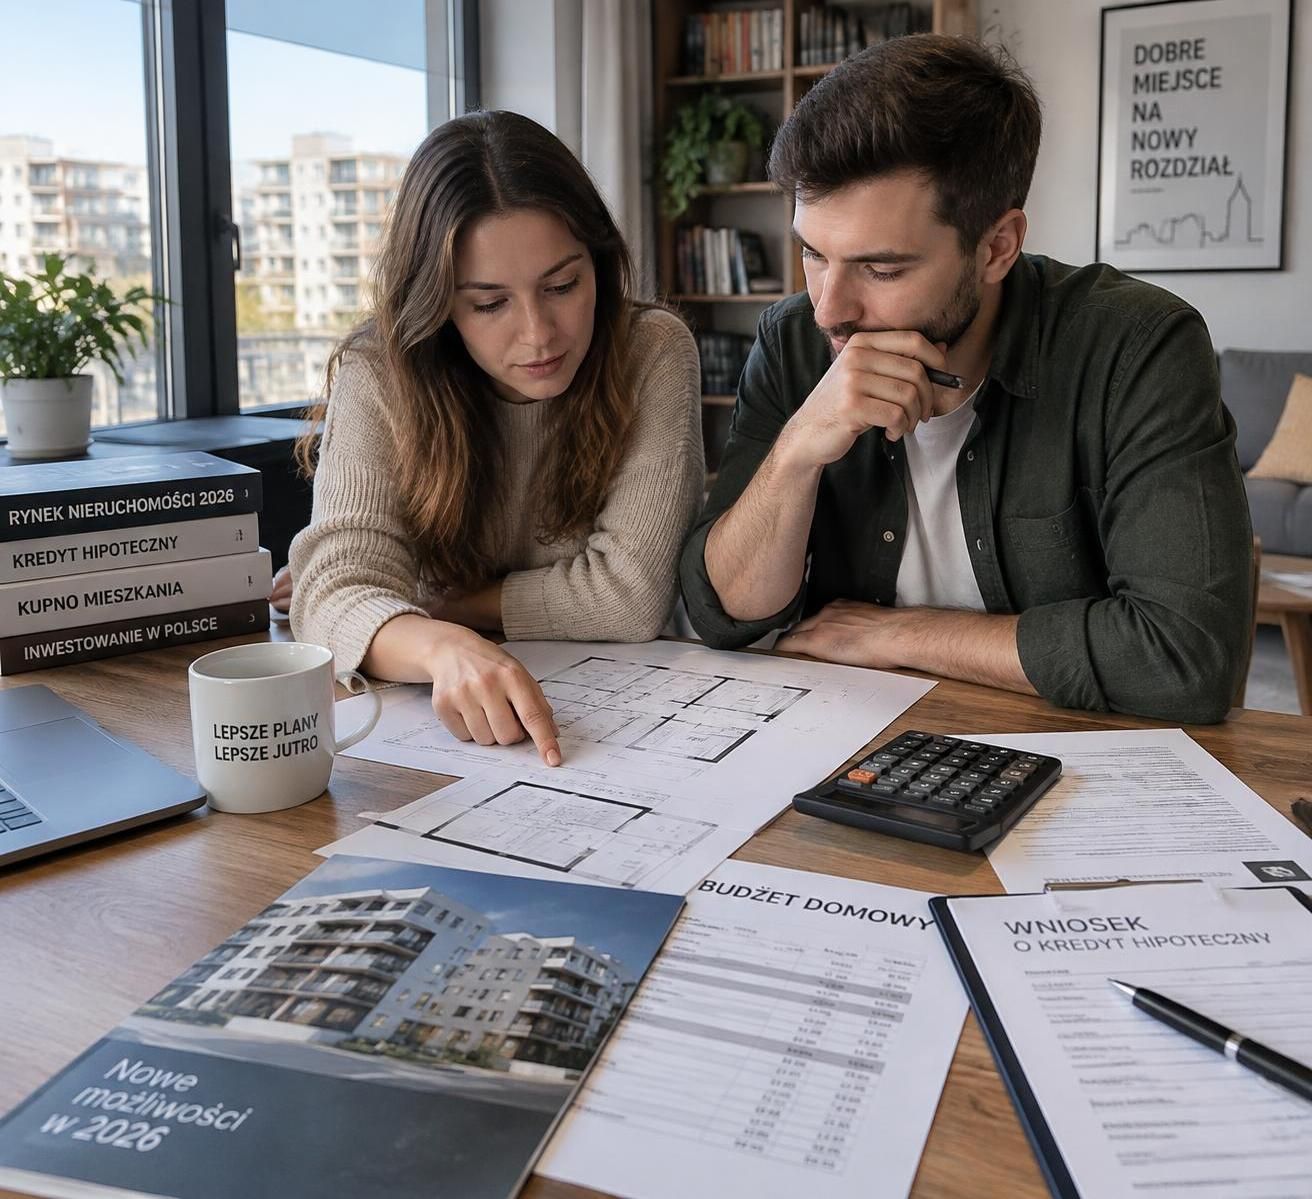
Bezpieczny zakup mieszkania zaczyna się od ustalenia, na jaki wydatek można sobie pozwolić bez nadmiernego obciążenia domowego budżetu. Sama cena podana w ofercie nie pokazuje całego kosztu: trzeba doliczyć między innymi wykończenie, miejsce postojowe, komórkę lokatorską, opłaty notarialne, koszty kredytu oraz późniejsze opłaty administracyjne. Warto też zachować rezerwę na nieprzewidziane wydatki, zamiast przeznaczać wszystkie oszczędności na wkład własny i wykończenie.
Przykładowo, Marta i Paweł znaleźli lokal w cenie, która mieściła się w ich wstępnych obliczeniach. Dopiero po sprawdzeniu standardu lokalu okazało się, że cena nie obejmuje podłóg, drzwi wewnętrznych ani białego montażu. Przygotowanie osobnego kosztorysu pozwoliło im porównać ofertę z mieszkaniem droższym, ale częściowo wykończonym, i uniknąć decyzji opartej wyłącznie na cenie za metr.
Zdolność kredytowa i całkowity koszt zakupu
Przed rezerwacją warto skonsultować się z bankiem lub doradcą kredytowym i sprawdzić zdolność na podstawie aktualnych dochodów, zobowiązań oraz rodzaju umowy o pracę. Kalkulator internetowy może pomóc w orientacyjnej ocenie, ale nie zastępuje analizy banku. Rata powinna pozostawiać przestrzeń na codzienne wydatki, oszczędności i możliwe zmiany sytuacji rodzinnej.
We wrześniu 2026 roku Rada Polityki Pieniężnej pozostawiła stopę referencyjną NBP na poziomie 3,75 proc. przez siódmy miesiąc z rzędu. Nie oznacza to jednak, że każda oferta kredytowa będzie taka sama ani że rata pozostanie niezmienna przez cały okres spłaty. Banki różnią się marżą, wymaganym wkładem, prowizją i sposobem ustalania oprocentowania; w nowych umowach część instytucji zaczęła również stosować wskaźnik POLSTR zamiast WIBOR. Przed podpisaniem dokumentów trzeba zrozumieć, jak zmiana wskaźnika może wpłynąć na ratę.
Wkład własny często wynosi około 20 proc. ceny, choć warunki zależą od banku i dostępnych zabezpieczeń. Gwarancja BGK w ramach Rodzinnego Kredytu Mieszkaniowego może być rozwiązaniem dla części osób, ale nie usuwa konieczności oceny zdolności kredytowej ani nie gwarantuje przyznania kredytu. Programy dopłat również trzeba sprawdzać na bieżąco, ponieważ ich dostępność, kryteria i budżety mogą ulegać zmianie.
Potrzeby domowników a strategia zakupu
Przed przeglądaniem ofert dobrze określić, czy lokal ma służyć do zamieszkania przez wiele lat, czy jest kupowany z myślą o wynajmie. Rodzina z małym dzieckiem może cenić windę, schowek na wózek i bliskość żłobka, podczas gdy osoba pracująca z domu potrzebuje miejsca na biurko i dobrego doświetlenia. Przy zakupie inwestycyjnym znaczenie mają z kolei układ łatwy do wynajęcia, koszty utrzymania, lokalny popyt i możliwe okresy bez najemcy.
Rynek pierwotny 2026 daje możliwość wyboru układu i standardu w nowych inwestycjach, ale zakup na etapie budowy może oznaczać długi czas oczekiwania. Warto porównać tę opcję z lokalem gotowym do odbioru, uwzględniając koszt najmu, który trzeba ponosić w czasie oczekiwania. Przydatnym punktem odniesienia może być poradnik dotyczący kolejnych etapów zakupu mieszkania, który pomaga ułożyć działania w logicznej kolejności.
Praktyczna zasada jest prosta: najpierw ustal maksymalny całkowity budżet i potrzeby, a dopiero potem porównuj konkretne lokale.
Lokalizacja nowego mieszkania od dewelopera i ocena codziennego otoczenia
Nowe mieszkanie od dewelopera należy oceniać nie tylko przez pryzmat rozkładu i ceny, lecz także tego, jak będzie wyglądało codzienne życie w danej okolicy. Odległość do przystanku, sklepu, szkoły czy przychodni może mieć większe znaczenie niż dodatkowe kilka metrów powierzchni. Warto sprawdzić trasę do pracy o zwykłej porze, a nie wyłącznie oglądać osiedle w spokojne południe.
Przykładowa rodzina rozważa dwa lokale o podobnej cenie. Pierwszy znajduje się bliżej centrum, ale przy ruchliwej ulicy i bez łatwego dostępu do zieleni; drugi leży dalej, za to ma bezpośrednie połączenie tramwajowe i szkołę w zasięgu spaceru. Przejazd próbny w godzinach szczytu oraz wieczorny spacer po okolicy mogą ujawnić różnice, których nie widać w materiałach reklamowych.
Plan miejscowy i inwestycje w sąsiedztwie
Przed zakupem należy sprawdzić miejscowy plan zagospodarowania przestrzennego, jeśli został uchwalony dla danego terenu. Dokument określa między innymi dopuszczalne funkcje działek, wysokość zabudowy i możliwe przeznaczenie sąsiednich gruntów. Jeśli planu nie ma, trzeba ustalić, jakie decyzje administracyjne dotyczą okolicy oraz czy prowadzone są postępowania dotyczące nowych inwestycji.
Łąka widoczna z balkonu nie musi pozostać niezabudowana, a obietnica przyszłej drogi lub przystanku nie powinna być traktowana jako gwarancja. Informacji warto szukać w urzędzie gminy lub miasta, dokumentach planistycznych i publicznych rejestrach, a następnie skonfrontować je z opisem przedstawionym przez sprzedawcę. Jeżeli deweloper zapewnia o planowanej infrastrukturze, poproś o wskazanie podstawy tych informacji i sprawdź, kto odpowiada za jej realizację.
Warto uwzględnić też hałas, nasłonecznienie, układ budynków i sposób organizacji ruchu na osiedlu. Mieszkanie na parterze może mieć wygodny dostęp do ogródka, lecz wymaga sprawdzenia poziomu prywatności i zabezpieczeń. Lokal na wyższym piętrze może zapewniać lepszy widok, ale trzeba poznać liczbę wind oraz rozwiązania na wypadek ich awarii.
Porównanie cen ofertowych i rzeczywistych kosztów
Cena ofertowa nie zawsze jest ceną, za którą lokal zostanie sprzedany. Dane o cenach transakcyjnych, w tym zestawienia publikowane przez NBP, mogą pomóc ocenić, czy propozycja mieści się w lokalnych realiach. Trzeba jednak porównywać mieszkania o podobnym położeniu, metrażu, standardzie, piętrze i terminie oddania; średnia dla całego miasta może być myląca.
Przy negocjacjach znaczenie mogą mieć nie tylko obniżki ceny, ale też warunki zakupu miejsca postojowego, komórki, harmonogram wpłat lub zakres zmian lokatorskich. Należy zapisywać ustalenia i sprawdzać, czy trafiły do umowy albo załącznika. Ustna deklaracja o bezpłatnym wyposażeniu nie daje takiego samego bezpieczeństwa jak konkretny zapis dokumentu.
Przy inwestycji na wynajem kalkulacja powinna obejmować również wykończenie, wyposażenie, podatki, ubezpieczenie i ryzyko pustostanu. Lokal o atrakcyjnej cenie może przynieść dodatkowe koszty, jeśli wymaga długiego dojazdu ekip lub znajduje się w okolicy z ograniczonym popytem najemców. Przydatne jest zestawienie kilku scenariuszy, zamiast opierania decyzji na założeniu stałego obłożenia.
Najważniejsze jest sprawdzenie, czy okolica będzie odpowiadać codziennym potrzebom albo realnemu profilowi przyszłych najemców, a nie tylko dobrze wygląda na wizualizacji.
Po ocenie lokalizacji kolejnym krokiem jest sprawdzenie podmiotu, który prowadzi inwestycję, oraz dokumentów związanych z gruntem i budową.
Weryfikacja dewelopera, prospekt informacyjny i księga wieczysta
Weryfikacja dewelopera powinna poprzedzać wpłatę rezerwacyjną lub podpisanie umowy. Sprawdź dane spółki w Krajowym Rejestrze Sądowym, sposób jej reprezentacji, status działalności i dostępne sprawozdania finansowe. Warto też ustalić, czy inwestycja jest prowadzona bezpośrednio przez znaną spółkę, czy przez odrębny podmiot powołany tylko do realizacji konkretnego projektu.
Sam staż firmy nie przesądza o bezpieczeństwie, podobnie jak pojedyncza negatywna opinia nie musi opisywać całej sytuacji. Pomocne jest sprawdzenie zakończonych inwestycji, terminowości przekazań, jakości wykonania części wspólnych i tego, jak firma reagowała na zgłoszenia usterek. Rozmowa z mieszkańcami wcześniejszego osiedla może dostarczyć informacji o praktyce zarządzania, których nie ma w materiałach sprzedażowych.
Dokumenty inwestycji i stan prawny gruntu
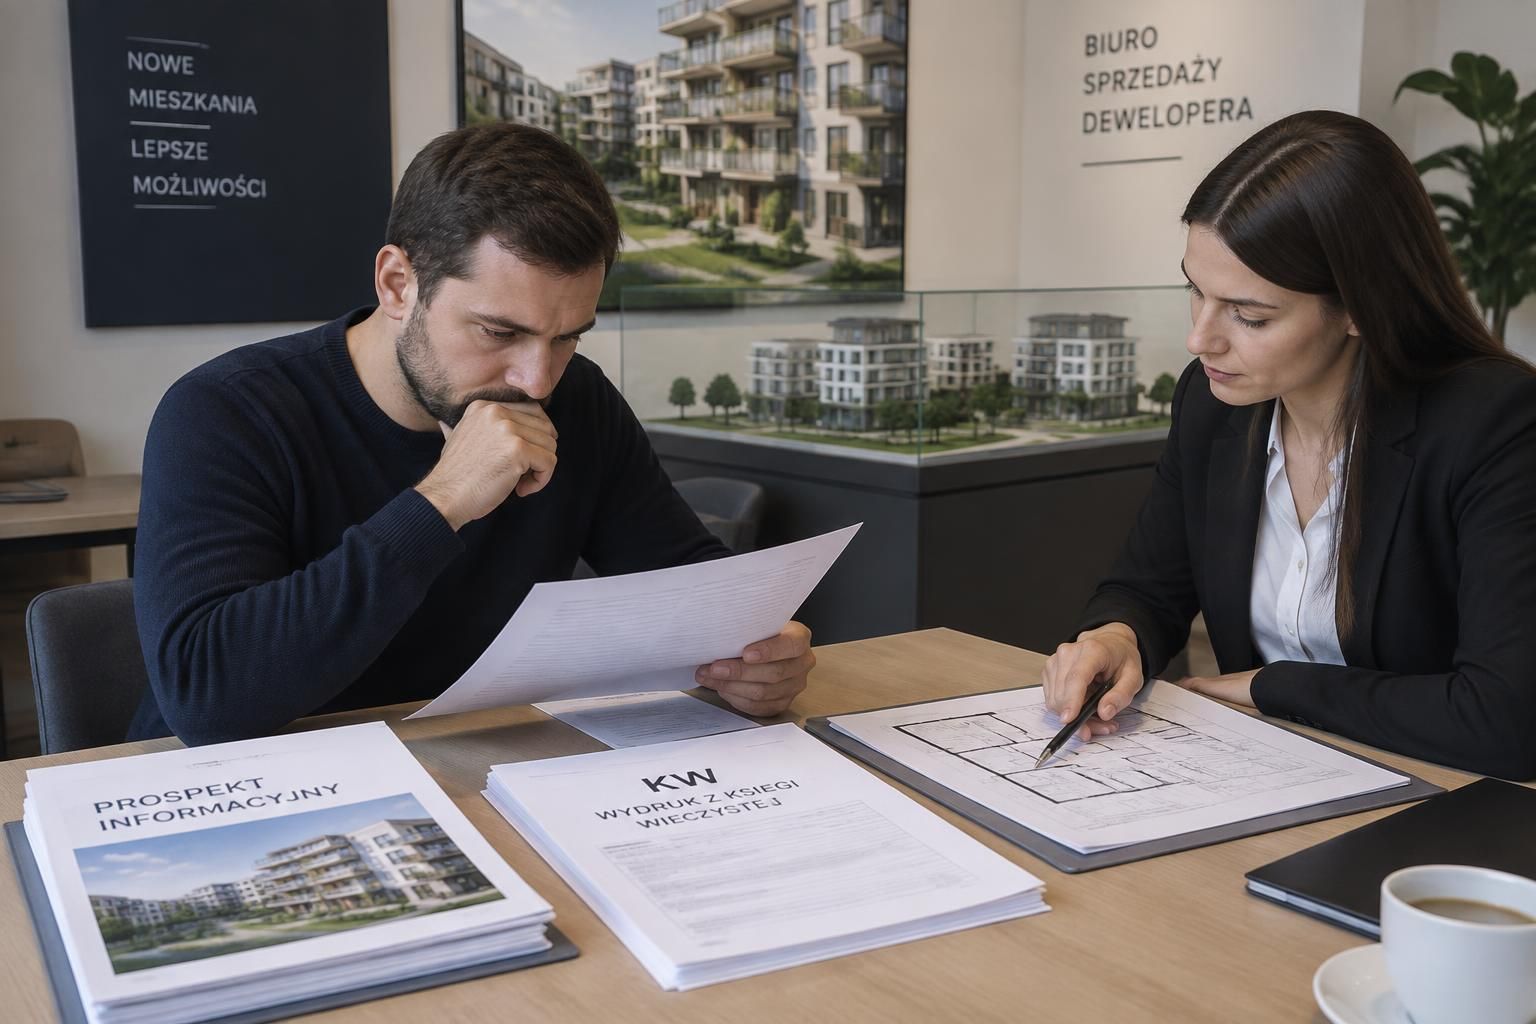
Jednym z podstawowych dokumentów jest prospekt informacyjny. Powinien przedstawiać dane dotyczące dewelopera, gruntu, otoczenia, planowanej inwestycji, finansowania i harmonogramu. Trzeba czytać go razem z załącznikami oraz porównywać z umową; różnice w opisie standardu, terminów czy układu lokalu wymagają wyjaśnienia przed podpisaniem.
Sprawdź księgę wieczystą gruntu, na którym powstaje osiedle. Zwróć uwagę na właściciela, hipoteki, służebności, roszczenia oraz inne wpisy, które mogą wpływać na korzystanie z nieruchomości. Wpis dotyczący finansowania inwestycji nie musi sam w sobie oznaczać problemu, lecz trzeba zrozumieć, jak bank i deweloper przewidzieli wykreślenie zabezpieczenia po zapłacie za lokal.
Poproś również o informacje o pozwoleniu na budowę, harmonogramie prac i ewentualnych zmianach projektowych. Jeżeli inwestycja jest realizowana etapami, ustal, które części osiedla zostaną oddane wcześniej, gdzie będą prowadzone dalsze roboty i jak może to wpływać na dostęp do wejść, parkingu czy placu zabaw. Dokumenty należy analizować jako całość, a nie wybierać jedynie te, które potwierdzają zapewnienia sprzedawcy.
Jak rozmawiać z przedstawicielem inwestycji
Rozmowa z deweloperem jest bardziej użyteczna, gdy pytania są konkretne i dotyczą dokumentów, terminów oraz kosztów. Zapytaj, co dokładnie obejmuje standard, czy można zmienić układ ścian, kiedy upływa termin zgłaszania zmian i jakie opłaty wiążą się z pracami lokatorskimi. Dopytaj też o sposób rozliczenia powierzchni, tolerancję metrażu oraz konsekwencje, jeśli pomiar powykonawczy wykaże różnicę.
- O inwestycję: poproś o harmonogram, numer pozwolenia na budowę i informację o planowanych etapach.
- O lokal: ustal standard, sposób pomiaru powierzchni, ekspozycję okien i zakres wyposażenia.
- O koszty: sprawdź cenę miejsca postojowego, komórki, zmian lokatorskich i opłat administracyjnych.
- O opóźnienia: zapytaj o terminy umowne oraz przewidziane konsekwencje niedotrzymania harmonogramu.
- O bezpieczeństwo wpłat: poproś o wyjaśnienie zasad rachunku powierniczego i ochrony przewidzianej dla nabywcy.
Odpowiedzi warto zachować w korespondencji i porównać z treścią dokumentów. Rzetelny proces sprzedaży pozwala kupującemu poznać fakty, a nie tylko uzyskać ustne zapewnienie, że „wszystko jest w porządku”.
Wiarygodność firmy ocenia się przez dokumenty, historię realizacji i gotowość do udzielania sprawdzalnych odpowiedzi.
Umowa deweloperska, rachunek powierniczy i ochrona wpłat
Umowa deweloperska określa, co deweloper ma wybudować, za jaką cenę i w jakim terminie, a także kiedy ma nastąpić przeniesienie własności. Zwykle zawiera opis lokalu, jego powierzchnię, położenie, standard, udział w nieruchomości wspólnej, harmonogram płatności i zasady odbioru. Dokument jest zawierany w formie aktu notarialnego, ale sam fakt podpisania u notariusza nie zwalnia kupującego z wcześniejszego przeczytania projektu.
Warto sprawdzić, czy załączniki są kompletne i zgodne z ofertą: rzut lokalu, plan zagospodarowania osiedla, standard wykończenia oraz harmonogram. Szczególnej uwagi wymagają postanowienia o zmianach projektu, sposobie obliczania powierzchni, dopuszczalnych różnicach metrażu, terminach oraz odstąpieniu od umowy. Jeśli zapis jest niejasny, poproś o wyjaśnienie na piśmie i rozważ konsultację z prawnikiem przed podpisaniem.
Harmonogram płatności i rachunek powierniczy
Wpłaty powinny odbywać się zgodnie z mechanizmem opisanym w umowie i przepisach dotyczących ochrony nabywców. Rachunek powierniczy służy do przyjmowania środków kupujących, a sposób ich uwalniania zależy od rodzaju rachunku i spełnienia określonych warunków. Poproś o wyjaśnienie, czy jest to rachunek otwarty czy zamknięty, kto kontroluje postęp przedsięwzięcia i jakie dokumenty potwierdzają kolejne etapy.
Ważną rolę ochronną pełni Deweloperski Fundusz Gwarancyjny. Zasady ochrony zależą od rodzaju przedsięwzięcia i sytuacji opisanej w przepisach, dlatego nie należy traktować funduszu jako ubezpieczenia od każdego możliwego problemu. Sprawdź, czy dana umowa i inwestycja podlegają odpowiednim regulacjom, a także jakie warunki musiałyby zostać spełnione, aby możliwe było skorzystanie z ochrony.
Nie wpłacaj pieniędzy na rachunek wskazany wyłącznie w wiadomości lub rozmowie telefonicznej. Numer rachunku i odbiorcę porównaj z umową oraz dokumentami przekazanymi przez dewelopera. Zachowuj potwierdzenia płatności, korespondencję i wersje podpisanych dokumentów; przy sporze pozwalają odtworzyć kolejność zdarzeń.
Opóźnienie, zmiana ceny i przeniesienie własności
Termin zakończenia budowy, termin odbioru i termin przeniesienia własności mogą być odrębnymi datami. Umowa powinna precyzyjnie opisywać, kiedy deweloper ma wykonać poszczególne obowiązki i jakie skutki wiążą się z opóźnieniem. Sprawdź, czy przewidziano karę umowną, w jakich przypadkach jest należna oraz czy można dochodzić odszkodowania na zasadach ogólnych, gdy rzeczywista szkoda przewyższa karę.
Zapytaj, czy cena może ulec zmianie i w jakich okolicznościach, na przykład w razie rozbieżności powierzchni. Jeżeli lokal po pomiarze okaże się mniejszy, sposób rozliczenia powinien wynikać z umowy i obowiązujących przepisów; warto zachować protokół pomiaru oraz dokumenty potwierdzające cenę za metr. Nie należy zakładać, że każda różnica automatycznie daje identyczne roszczenie, ponieważ znaczenie mają zapisy umowne i okoliczności konkretnej transakcji.
Podpisanie umowy deweloperskiej nie oznacza jeszcze, że kupujący jest właścicielem lokalu. Przeniesienie własności następuje w odrębnym akcie notarialnym po spełnieniu warunków przewidzianych w umowie i zakończeniu wymaganych procedur. Trzeba zaplanować środki na końcowe rozliczenie, koszty notarialne i wpisy do księgi wieczystej, a także dopilnować dokumentów potrzebnych bankowi do uruchomienia finansowania.
Największą ochronę daje spokojne sprawdzenie zapisów przed wpłatą, a nie próba naprawiania niejasności po podpisaniu dokumentów.
Odbiór techniczny mieszkania, wady i odpowiedzialność dewelopera
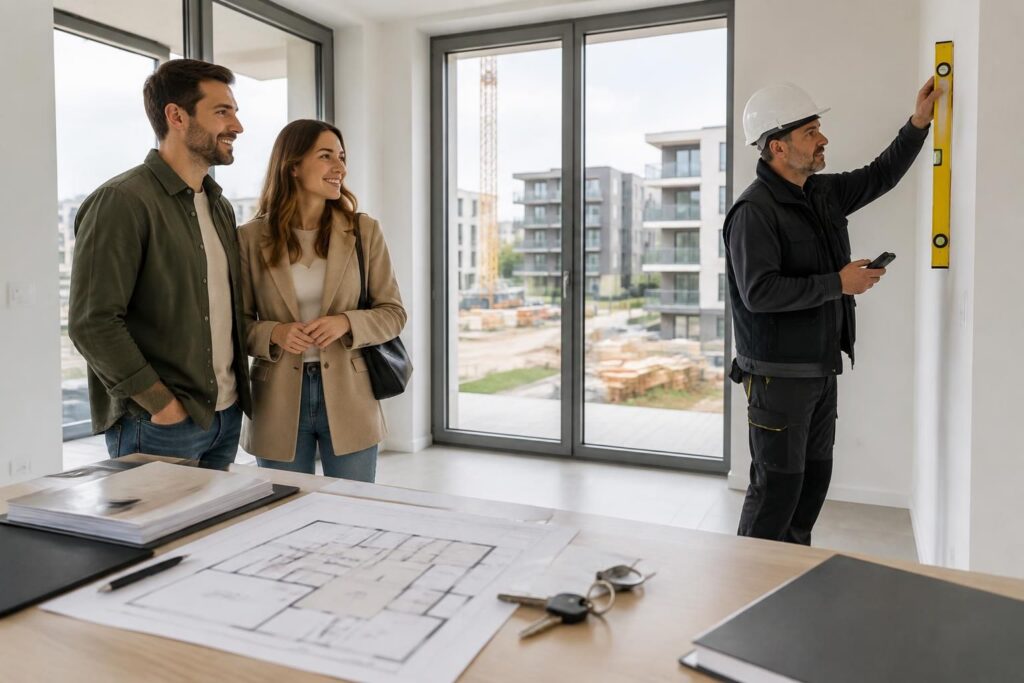
Odbiór techniczny mieszkania to moment, w którym można sprawdzić stan lokalu przed jego wykończeniem i zgłosić zauważone nieprawidłowości. Warto umówić się na odbiór w dzień, kiedy pomieszczenia są dobrze oświetlone, zabrać rzut mieszkania, umowę, prospekt oraz narzędzia do podstawowych pomiarów. Przy bardziej skomplikowanym lokalu pomoc niezależnego inspektora może ułatwić wykrycie usterek, których osoba bez doświadczenia nie zauważy.
Kontrola powinna obejmować zgodność układu z dokumentacją, stan tynków i posadzek, działanie okien i drzwi wejściowych, wentylację, instalacje oraz widoczne ślady zawilgocenia. Sprawdź, czy gniazda, punkty oświetleniowe i przyłącza znajdują się w uzgodnionych miejscach. Warto też porównać powierzchnię lokalu z dokumentami i zanotować sposób, w jaki dokonano pomiaru.
Protokół odbioru i zgłaszanie usterek
Każdą zauważoną wadę należy opisać konkretnie: wskazać pomieszczenie, miejsce, rodzaj problemu i — jeśli to możliwe — dołączyć zdjęcie. Zamiast ogólnego zapisu „krzywa ściana” lepiej zanotować, na której ścianie i w jakim zakresie występuje odchylenie. Protokół powinien wiernie odzwierciedlać stan lokalu, a jego kopię należy zachować wraz z załącznikami.
Procedura odbioru i terminy reakcji są regulowane przepisami oraz opisane w dokumentach transakcji. Nie warto rezygnować z wpisania zastrzeżeń tylko dlatego, że przedstawiciel dewelopera zapewnia o późniejszej naprawie. Ustalenia powinny znaleźć się w protokole lub odrębnej korespondencji, z określeniem sposobu i terminu usunięcia wad.
Usterki nie zawsze oznaczają, że trzeba wstrzymać wszystkie dalsze działania, ale ich znaczenie należy ocenić indywidualnie. Drobne zabrudzenie i problem z instalacją elektryczną nie mają takiego samego ciężaru. Jeżeli wada uniemożliwia bezpieczne korzystanie z lokalu lub jej charakter budzi wątpliwości, warto skorzystać z opinii fachowca i przed podjęciem decyzji uzyskać poradę prawną.
Rękojmia, odszkodowanie i dokumentacja po odbiorze
Po przejęciu lokalu nadal mogą ujawnić się wady, których nie dało się stwierdzić podczas odbioru. Nabywca powinien zgłosić je deweloperowi w sposób umożliwiający potwierdzenie daty doręczenia i zachować dokumentację: zdjęcia, protokoły, ekspertyzy oraz odpowiedzi firmy. Uprawnienia z rękojmi dotyczą wad nieruchomości, a odpowiedzialność dewelopera może obejmować również skutki, które ujawnią się już po zamieszkaniu, zależnie od okoliczności i obowiązujących terminów.
Naprawa usterki i odszkodowanie to różne roszczenia. Jeżeli wada spowodowała wymierną szkodę, na przykład konieczność poniesienia dodatkowych kosztów, samo usunięcie przyczyny nie zawsze rozstrzyga kwestię rekompensaty. Trzeba udokumentować zarówno wadę, jak i jej następstwa oraz ustalić podstawę prawną żądania; każda sprawa wymaga oceny konkretnego stanu faktycznego.
Przy zakupie mieszkania na wynajem odbiór ma także znaczenie dla późniejszych wydatków i bezpieczeństwa użytkowników. Przed wyposażeniem lokalu warto sprawdzić działanie wentylacji, szczelność okien, odpływy i instalacje, a następnie rozważyć ubezpieczenie dopasowane do sposobu najmu. Koszt polisy nie zastępuje prawidłowego protokołu ani obowiązków właściciela, ale może ograniczyć skutki niektórych zdarzeń objętych ochroną.
Odbiór nie jest formalnością do szybkiego odhaczenia: dokładny protokół i zachowane dowody ułatwiają dochodzenie naprawy, gdy problem ujawni się później.
Przygotowanie etapów zakupu można porównać z innymi praktycznymi opracowaniami, na przykład z wskazówkami dotyczącymi rynku pierwotnego w 2026 roku oraz checklistą bezpiecznego zakupu od dewelopera. Najważniejsze decyzje i ustalenia warto jednak zawsze weryfikować w dokumentach konkretnej inwestycji.