Jak działa kalkulator refinansowania kredytu hipotecznego i kiedy warto z niego skorzystać
Refinansowanie kredytu hipotecznego: na czym polega zmiana banku
Refinansowanie kredytu hipotecznego polega na zastąpieniu obecnego zobowiązania nowym kredytem, zwykle udzielonym przez inną instytucję. Nowy bank przekazuje środki na spłatę dotychczasowego zadłużenia, a kredytobiorca zaczyna regulować raty zgodnie z nową umową. Nie jest to dodatkowa gotówka na dowolny cel: zasadniczym zadaniem finansowania jest uregulowanie istniejącej hipoteki.
Zmiana może dotyczyć kilku elementów jednocześnie. Kredytobiorca może uzyskać niższą marżę, zmienić oprocentowanie ze zmiennego na okresowo stałe lub odwrotnie, skrócić czas spłaty, a niekiedy także dostosować ratę do aktualnych możliwości domowego budżetu. Każdy z tych celów prowadzi jednak do innego wyniku, dlatego przed porównywaniem ofert warto zdecydować, co jest najważniejsze: bieżąca płynność, niższy całkowity koszt czy szybsze uwolnienie nieruchomości od obciążenia.
Przykładem może być Marta, która kilka lat temu zaciągnęła kredyt, gdy jej sytuacja zawodowa była mniej stabilna, a oferta banku wiązała się z wysoką marżą. Dziś jej dochody są regularne, część kapitału została już spłacona, a wartość mieszkania wzrosła. Może to poprawić jej pozycję przy rozmowie z innym bankiem, ale nie oznacza automatycznego przyznania finansowania. Nowa instytucja ponownie oceni zarówno dochody, jak i nieruchomość oraz historię spłat.
Refinansowanie przypomina więc ponowne ubieganie się o kredyt hipoteczny, a nie prostą zmianę numeru rachunku do spłaty. Bank sprawdza zdolność kredytową, zobowiązania gospodarstwa domowego, źródła dochodu, wartość zabezpieczenia i dokumenty dotyczące nieruchomości. Może wymagać aktualnej wyceny oraz zaświadczenia od dotychczasowego kredytodawcy o saldzie i warunkach całkowitej spłaty.
Warto odróżnić przeniesienie kredytu od renegocjacji warunków w obecnym banku. Renegocjacja może być mniej angażująca, ponieważ nie wymaga ustanowienia zabezpieczenia na rzecz nowej instytucji, ale bank nie musi zaakceptować proponowanej zmiany. Z kolei nowy kredyt oznacza pełniejszą procedurę, lecz może otworzyć dostęp do warunków, których obecny kredytodawca nie chce zaoferować. Praktyczne wyjaśnienie różnicy między tymi rozwiązaniami można znaleźć w materiale o zasadach działania kredytu refinansowego.
Nie należy zakładać, że każde niższe oprocentowanie przełoży się na korzystniejszy wynik. Znaczenie mają pozostały okres spłaty, saldo kapitału, opłaty oraz to, czy nowa umowa nie wydłuży spłaty. Gdy do końca kredytu pozostało niewiele lat, oszczędności z niższej marży mogą nie pokryć kosztów uruchomienia nowego finansowania. Najpierw warto zatem ustalić cel zmiany, a dopiero potem porównywać konkretne parametry.
Osoby rozważające także wybór nowego kredytu lub sprawdzające politykę konkretnego banku mogą zestawić te informacje z poradnikiem dotyczącym wyboru kredytu hipotecznego w PKO BP. Przy refinansowaniu kluczowe pozostaje jednak porównanie nowej propozycji z rzeczywistymi warunkami już spłacanego zobowiązania, a nie tylko z reklamową ratą.
Najważniejszy punkt: refinansowanie jest nową umową zabezpieczoną na tej samej nieruchomości, dlatego wymaga ponownej oceny klienta i pełnego rozliczenia kosztów.
Jak działa kalkulator refinansowania kredytu hipotecznego
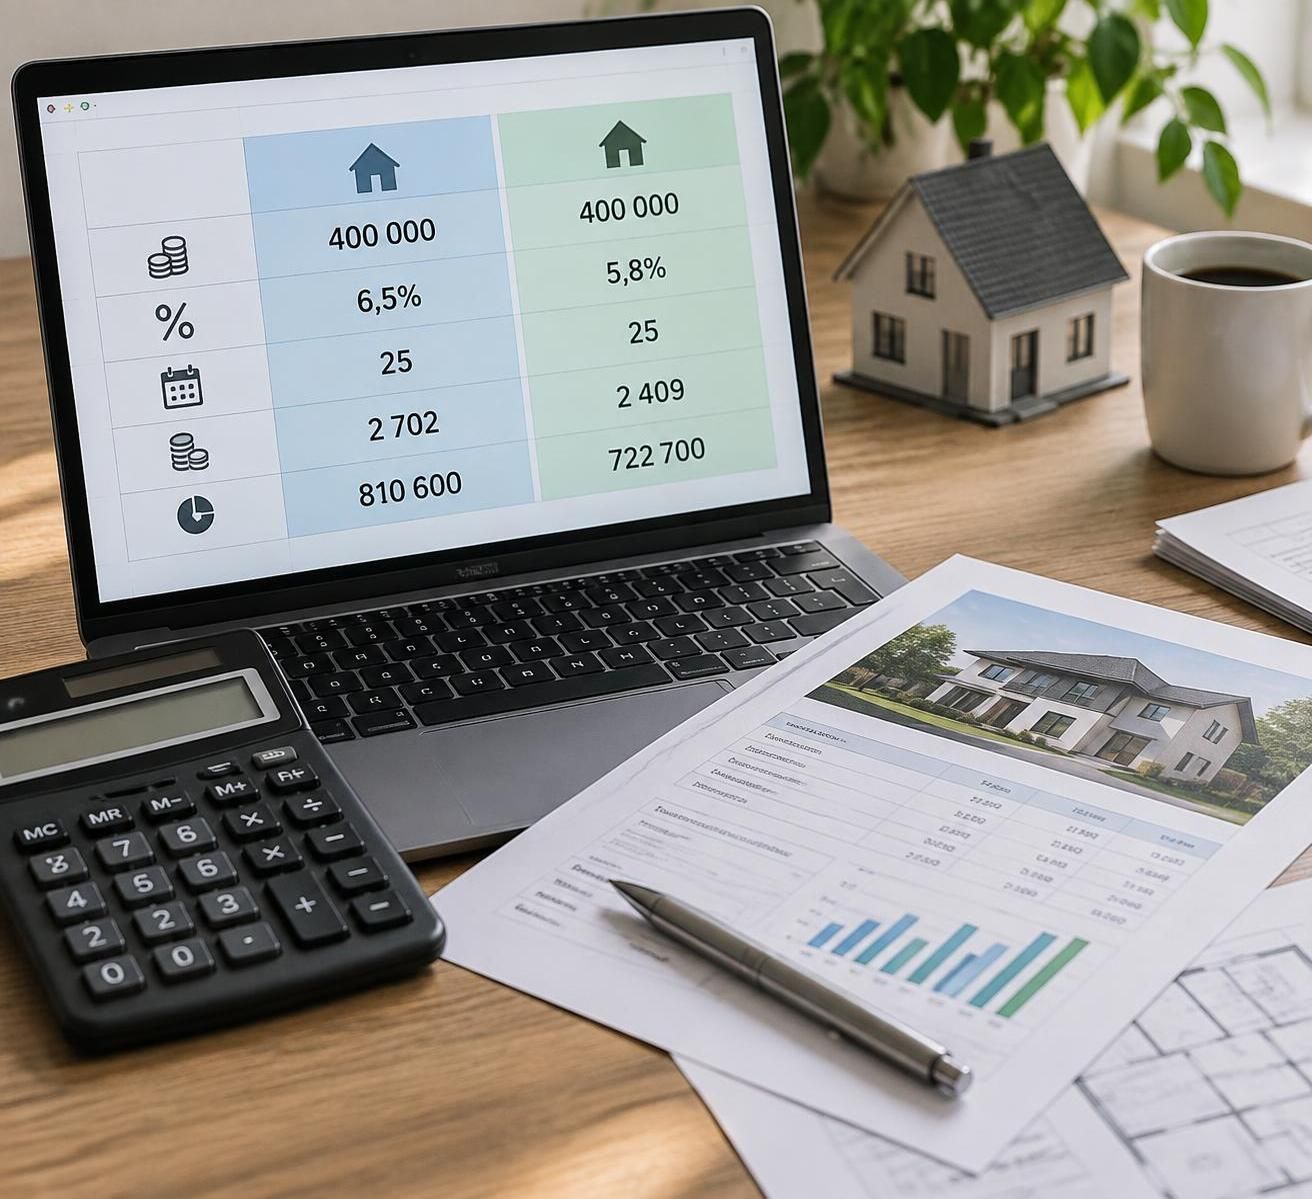
Kalkulator refinansowania kredytu hipotecznego zestawia parametry obecnej umowy z założeniami nowego finansowania. Wprowadza się do niego przede wszystkim aktualne saldo zadłużenia, oprocentowanie, pozostały okres spłaty i miesięczne opłaty związane z obecnym kredytem. Następnie wpisuje się propozycję refinansowania: nowe oprocentowanie, czas spłaty, prowizję, koszty początkowe oraz ewentualną opłatę za wcześniejszą spłatę starego zobowiązania.
Najlepszym źródłem danych jest aktualny harmonogram, umowa i zaświadczenie z banku, a nie pamięć o warunkach sprzed kilku lat. Szczególnie istotne jest saldo kapitału, czyli kwota potrzebna do zamknięcia obecnego kredytu. Saldo może różnić się od wartości, którą kredytobiorca pamięta z ostatniego zestawienia, a dodatkowe należności mogą zmienić kwotę rozliczenia.
Standardowa symulacja rat równych opiera się na bieżącym kapitale, stopie procentowej i liczbie pozostałych rat. W uproszczeniu kalkulator wyznacza ratę annuitetową według zależności: kapitał pomnożony przez okresową stopę procentową, podzielony przez czynnik uwzględniający liczbę rat. Do wyniku mogą być dodawane opłaty miesięczne, takie jak koszt rachunku wymaganego przez bank. W trybie zaawansowanym narzędzie może także uwzględnić nadpłaty lub prowizję wyrażoną kwotowo albo jako procent refinansowanego salda.
Wynik powinien pokazywać więcej niż samą ratę. Przydatne są porównanie miesięcznych obciążeń, suma odsetek do końca spłaty, łączny koszt obu scenariuszy oraz punkt zwrotu, czyli przybliżona liczba miesięcy, po których skumulowane oszczędności z rat pokryją koszty wejścia. Warto przeanalizować kilka wariantów, ponieważ ta sama oferta może wyglądać korzystnie przy krótszym okresie, a niekorzystnie po jego wydłużeniu.
Przykładowo, jeśli rata po zmianie spada o 250 zł, ale nowa umowa rozkłada zadłużenie na dłuższy czas, miesięczna ulga nie przesądza o niższym koszcie całkowitym. Z drugiej strony krótszy okres może podnieść ratę, a równocześnie ograniczyć liczbę naliczanych odsetek. Rzetelna symulacja rozdziela te efekty, zamiast utożsamiać niską ratę z oszczędnością.
Można porównać kilka niezależnych narzędzi, takich jak kalkulator i omówienie refinansowania oraz symulator przeniesienia kredytu hipotecznego. Różnice w sposobie prezentowania wyników są powodem, by sprawdzić, jakie koszty każde narzędzie uwzględnia. Kalkulator nie wydaje decyzji kredytowej i nie zna wszystkich zapisów konkretnej umowy, więc jego wynik pozostaje wstępnym oszacowaniem.
Przed rozpoczęciem obliczeń przygotuj dane z obecnego kredytu i nowej propozycji:
- Saldo do spłaty oraz przewidywaną kwotę całkowitego rozliczenia.
- Aktualne oprocentowanie kredytu hipotecznego, marżę, rodzaj rat i pozostały okres.
- Nową stopę, okres spłaty oraz miesięczne koszty wymaganych produktów.
- Koszty jednorazowe, w tym prowizję, wycenę, opłaty sądowe i ewentualną rekompensatę.
- Założenia o nadpłatach, jeśli mają występować w obu porównywanych scenariuszach.
Najważniejszy punkt: wiarygodność kalkulacji zależy przede wszystkim od aktualnych danych i jednakowych założeń dla porównywanych wariantów.
Rata kredytu po refinansowaniu i rzeczywiste oszczędności
Niższa rata jest łatwa do zauważenia, ale nie zawsze oznacza niższy koszt zobowiązania. Może wynikać z korzystniejszej marży lub oprocentowania, lecz może też być skutkiem wydłużenia okresu spłaty. Dlatego analizując ratę kredytu po refinansowaniu, należy równolegle sprawdzić całkowitą kwotę do zapłaty, sumę odsetek i liczbę miesięcy, przez które kredyt będzie jeszcze spłacany.
Rozważmy przykładową sytuację Tomasza. Pozostałe zadłużenie wynosi 320 000 zł, a do końca umowy pozostaje 20 lat. Nowa oferta obniża jego ratę o 300 zł miesięcznie, ale wiąże się z kosztami początkowymi w wysokości 4 800 zł. Proste obliczenie wskazuje, że oszczędności z rat pokryłyby te wydatki po około 16 miesiącach, o ile rata rzeczywiście pozostanie niższa i nie pojawią się nieuwzględnione opłaty.
Ten okres zwrotu nie jest jednak pełnym obrazem opłacalności. Jeśli obniżka raty wynika z wydłużenia spłaty o kilka lat, Tomasz może zapłacić więcej odsetek mimo niższego miesięcznego obciążenia. Powinien więc porównać dwa warianty: utrzymanie zbliżonego okresu oraz krótszą spłatę przy racie podobnej do obecnej. Pierwszy może poprawić bieżący budżet, drugi zaś ograniczyć całkowity koszt.
Przydatnym wskaźnikiem jest różnica między całkowitym kosztem obecnego kredytu a kosztem nowego zobowiązania powiększonym o wydatki związane z przeniesieniem. W uproszczeniu należy odjąć od kosztu obecnego scenariusza sumę nowego kosztu i kosztów wejścia. Kalkulator może pokazać taki wynik, ale trzeba sprawdzić jego założenia dotyczące oprocentowania, opłat miesięcznych, nadpłat i okresu spłaty.
Oprocentowanie kredytu hipotecznego może być zmienne albo okresowo stałe, a to wpływa na przewidywalność porównania. Symulacja zakładająca niezmienne stopy jest użyteczna do analizy konkretnego scenariusza, lecz nie gwarantuje, że przyszłe raty pozostaną takie same przy oprocentowaniu zmiennym. Przy okresowo stałej stopie trzeba zwrócić uwagę na długość okresu obowiązywania stałych warunków oraz ofertę po jego zakończeniu.
Warto również ocenić, czy korzystny rezultat nie zależy od produktów dodatkowych. Konto, karta, ubezpieczenie na życie lub inne usługi mogą być warunkiem promocyjnej marży. Ich miesięczne opłaty należy wliczyć do rachunku, a warunki korzystania sprawdzić w formularzu informacyjnym i projekcie umowy. Sama promocyjna rata może nie odzwierciedlać rzeczywistego kosztu przez cały okres spłaty.
| Element porównania | Co sprawdzić | Dlaczego ma znaczenie |
|---|---|---|
| Rata miesięczna | Kwotę z opłatami i wymaganymi produktami | Pokazuje wpływ zmiany na bieżący budżet |
| Całkowity koszt | Kapitał, odsetki, opłaty i koszty wejścia | Pozwala ocenić faktyczny wynik finansowy |
| Pozostały okres | Liczbę rat w obu wariantach | Wydłużenie może obniżyć ratę, ale zwiększyć odsetki |
| Punkt zwrotu | Czas potrzebny na pokrycie kosztów przeniesienia | Pomaga ocenić, czy korzyść pojawi się odpowiednio wcześnie |
Najważniejszy punkt: opłacalny wariant powinien poprawiać sytuację kredytobiorcy w całym pozostałym okresie, nie tylko obniżać najbliższą ratę.
Koszt refinansowania kredytu i opłaty przed złożeniem wniosku
Koszt refinansowania kredytu zależy od zapisów obecnej umowy, cennika nowego banku oraz sposobu ustanowienia zabezpieczenia. Nie istnieje jedna kwota właściwa dla wszystkich kredytobiorców. Najpierw trzeba ustalić, ile będzie kosztować zamknięcie dotychczasowego zobowiązania, a następnie zebrać wszystkie wydatki związane z uruchomieniem nowego finansowania.
Wśród możliwych kosztów znajduje się opłata za wcześniejszą spłatę, jeśli dopuszczają ją przepisy i przewiduje ją konkretna umowa. Jej wysokość oraz zasady naliczania należy potwierdzić bezpośrednio w banku, najlepiej na piśmie, z podaniem kwoty całkowitej spłaty na określony dzień. Przy kredytach o różnych typach oprocentowania i różnych datach zawarcia umowy zasady mogą się różnić, dlatego nie warto opierać decyzji na ogólnym przykładzie z internetu.
Nowa instytucja może naliczyć prowizję za udzielenie kredytu albo wymagać produktów powiązanych. Do budżetu należy dodać koszt wyceny nieruchomości, opłaty sądowe dotyczące ustanowienia nowej hipoteki oraz wydatki związane z wykreśleniem wcześniejszego zabezpieczenia, jeśli występują. Mogą pojawić się również koszty ubezpieczenia nieruchomości, ubezpieczenia na życie lub innych usług, które wpływają na cenę oferty.
Do porównania nie wystarczy więc wpisać prowizji. Należy sprawdzić formularz informacyjny, projekt umowy, tabelę opłat i warunki utrzymania promocyjnego oprocentowania. Jeśli oferta zakłada korzystanie z konta, trzeba ustalić, czy jest ono bezpłatne, jakie warunki należy spełniać i co się stanie, gdy przestanie być aktywnie używane. Koszty cykliczne, choć niewielkie, przez wiele lat mogą zauważalnie zmienić wynik.
Przed złożeniem wniosku warto poprosić dotychczasowy bank o aktualne zaświadczenie zawierające saldo, numer rachunku do spłaty i zasady rozliczenia. Informację o kosztach wcześniejszego zakończenia umowy należy uzyskać dla planowanego terminu, ponieważ kwoty mogą zależeć od daty. Warto także ustalić, jakie dokumenty będą potrzebne do zwolnienia starego zabezpieczenia i ustanowienia nowego.
Przykład pokazuje, dlaczego suma kosztów ma znaczenie: przy oszczędności 150 zł miesięcznie i wydatkach początkowych 12 000 zł prosty punkt zwrotu wypada po 80 miesiącach. Jeżeli kredytobiorca planuje sprzedaż mieszkania wcześniej albo może wkrótce spłacić kredyt z innych środków, taki wariant może nie przynieść korzyści w praktyce. Nie oznacza to automatycznie, że oferta jest zła, lecz wymaga odniesienia do realnych planów dotyczących nieruchomości.
Kalkulator będzie użyteczny tylko wtedy, gdy koszty trudne do oszacowania zostaną dodane ręcznie. Wycena, opłaty sądowe czy ewentualne ubezpieczenie pomostowe mogą nie być uwzględniane przez każde narzędzie. Jeżeli nie znasz dokładnej kwoty, przygotuj ostrożny wariant z realistycznym buforem i później zastąp go danymi z banku.
Najważniejszy punkt: przed porównaniem ofert ustal koszt zamknięcia starej umowy i zbierz także te opłaty, które nie są widoczne w wysokości reklamowanej raty.
Kiedy refinansować kredyt hipoteczny i jak przygotować wniosek
Pytanie, kiedy refinansować kredyt hipoteczny, warto rozpatrywać przez pryzmat różnicy między aktualną umową a dostępnymi warunkami, pozostałego czasu spłaty oraz własnej sytuacji finansowej. Analiza może być szczególnie uzasadniona, gdy obecna marża jest wysoka, kończy się okres stałego oprocentowania, poprawiły się dochody albo zmniejszyło się saldo zadłużenia. Istotna może być również wyższa wartość nieruchomości, jeśli wpływa na relację zadłużenia do wartości zabezpieczenia.
Niższy wskaźnik LTV, czyli mniejszy kredyt w stosunku do wartości nieruchomości, może pomóc w rozmowie z bankiem. Nie gwarantuje jednak zaakceptowania wniosku ani określonej marży. Instytucja przeprowadzi własną wycenę i ocenę ryzyka, a następnie sprawdzi dochody, koszty utrzymania, inne zobowiązania oraz historię spłat. Nawet klient spłacający dotychczasowy kredyt terminowo może nie uzyskać nowej oferty, jeżeli jego aktualna zdolność kredytowa nie spełnia wymagań banku.
Przed wyborem instytucji warto najpierw sprawdzić możliwość renegocjacji w obecnym banku. Wniosek o zmianę marży lub innych parametrów może być prostszy proceduralnie, ale trzeba porównać propozycję z ofertami konkurencji i uwzględnić wszystkie koszty. Rozmowa z dotychczasowym kredytodawcą nie powinna opierać się wyłącznie na reklamie innego banku: pomocne są konkretne wyliczenia, saldo zadłużenia i dokumenty pokazujące rzeczywiste warunki alternatywnej oferty.
W przypadku przeniesienia kredytu trzeba przygotować się na ponowną analizę. Bank może poprosić o dokumenty potwierdzające dochody, informacje o innych zobowiązaniach, umowę obecnego kredytu, harmonogram, zaświadczenie o saldzie i dokumenty dotyczące nieruchomości. Lista zależy od źródła dochodu, rodzaju nieruchomości i wymogów konkretnej instytucji, dlatego dobrze jest uzyskać ją przed złożeniem kompletnego wniosku.
Przy porównywaniu ofert sprawdź nie tylko marżę i nominalne oprocentowanie. Znaczenie mają RRSO, prowizja, warunki stałej lub zmiennej stopy, obowiązkowe ubezpieczenia, opłaty za produkty dodatkowe, możliwości nadpłaty oraz zasady wcześniejszej spłaty nowej umowy. Zapytaj również, jak bank będzie aktualizował oprocentowanie po zakończeniu okresu stałego i jakie warunki będą obowiązywać przy zmianie wskaźników rynkowych.
Praktyczna kolejność działań ogranicza ryzyko pominięcia ważnego dokumentu lub kosztu:
- Sprawdź umowę i harmonogram, a następnie zamów aktualne zaświadczenie o saldzie oraz warunkach całkowitej spłaty.
- Policz kilka scenariuszy: z podobnym okresem, krótszym okresem i wariantem obniżenia raty przez wydłużenie spłaty.
- Ustal koszty wejścia, w tym prowizję, wycenę, opłaty związane z hipoteką i ewentualną rekompensatę.
- Zapytaj obecny bank o renegocjację i porównaj jej warunki z propozycjami innych instytucji.
- Sprawdź dokumenty nowej oferty oraz warunki produktów dodatkowych przed podpisaniem umowy.
Decyzję warto odłożyć, jeśli oszczędność jest niewielka, do końca spłaty zostało mało czasu albo dochody są niestabilne i złożenie nowego wniosku mogłoby skomplikować sytuację. Ostrożność jest potrzebna także wtedy, gdy obecne raty były spłacane z opóźnieniami lub wartość nieruchomości spadła. Bank może w takich okolicznościach odmówić refinansowania albo zaproponować warunki, które nie poprawią wyniku.
Najważniejszy punkt: dobry moment na refinansowanie wynika z połączenia korzystniejszej oferty, realnych kosztów przeniesienia i zdolności do uzyskania nowego finansowania, a nie z samej zmiany wysokości raty.