Jak wybrać najlepszy kredyt hipoteczny w pko bp w 2026 roku
Aktualne warunki kredytu hipotecznego w PKO BP na rok 2026
Rok 2026 przynosi na rynku finansowym w Polsce kilka istotnych zmian, które dotyczą również oferty kredytów hipotecznych w PKO BP. Jednym z najważniejszych wydarzeń jest wprowadzenie nowego wskaźnika referencyjnego POLSTR 1M Stopa Składana, który od 3 września zastępuje dotychczas stosowany WIBOR. To istotna modyfikacja dla osób planujących wzięcie kredytu hipotecznego, wpływająca na sposób wyliczania oprocentowania i wysokość rat kredytu.
Warto także zwrócić uwagę na stabilizację stóp procentowych utrzymujących się na poziomie 3,75% od marca tego roku, co oznacza brak podwyżek czy obniżek po decyzji Rady Polityki Pieniężnej we wrześniu 2026. Ta stabilność jest dobrą wiadomością dla kredytobiorców, pozwalającą lepiej zaplanować swoje finanse osobiste, szczególnie jeśli rozważane jest oprocentowanie zmienne w ramach oferty PKO BP.
PKO Bank Polski oferuje kredyt hipoteczny z marżą w granicach 1,67-1,87%, co w połączeniu z POLSTR daje oprocentowanie nominalne w okolicach 5,7% w wariancie stałym na 5 lat. Aby zrealizować najlepszy wybór kredytu, konieczne jest przeanalizowanie zarówno marży banku, jak i wskaźnika POLSTR, który jest nowym standardem rekomendowanym przez regulatorów i rynkowych ekspertów.
Marże oraz oprocentowanie stałe i zmienne należy porównywać nie tylko pod kątem aktualnej oferty, ale również z uwzględnieniem ryzyka związanego z przyszłymi zmianami stóp procentowych oraz ewentualnymi zmianami wskazań wskaźnika POLSTR. Stabilne oprocentowanie na pięć lat umożliwia zablokowanie raty, co jest opcją wartą rozważenia dla osób preferujących przewidywalność comiesięcznych zobowiązań.
Przykładowo, kredyt z marżą 1,7% oraz oprocentowaniem stałym może skutkować ratami na poziomie, który będzie łatwiejszy do zaakceptowania w domowym budżecie, niż kredyt z oprocentowaniem zmiennym, którego wysokość raty może ulec podwyższeniu przy wzroście stóp NBP. Jednak niższa marża przy oprocentowaniu zmiennym również może być atrakcyjna dla osób bliżej oceniających swój profil ryzyka.
W praktyce najlepszy kredyt hipoteczny w PKO BP w 2026 roku to ten, który zostanie dobrany indywidualnie pod kątem wymagań kredytowych klienta, jego zdolności kredytowej i preferencji związanych z ewentualnym ryzykiem zmian stóp procentowych. Wymaga to dokładnego porównania wszystkich aspektów oferty – od oprocentowania, przez wysokość marży, po koszty dodatkowe, takie jak prowizje czy ubezpieczenia.
Osoby planujące zaciągnięcie kredytu powinny także skorzystać z dostępnych narzędzi, takich jak kalkulatory kredytowe, które dokładnie obliczą raty kredytu na podstawie wybranego wariantu. Warto też zapoznać się z opiniami ekspertów na stronie SuperKredyty.com, gdzie znajdziemy aktualne informacje o warunkach oraz RRSO dla kredytów hipotecznych w PKO BP.
Jak zmiany wskaźnika POLSTR wpłyną na wybór kredytu hipotecznego w PKO BP?
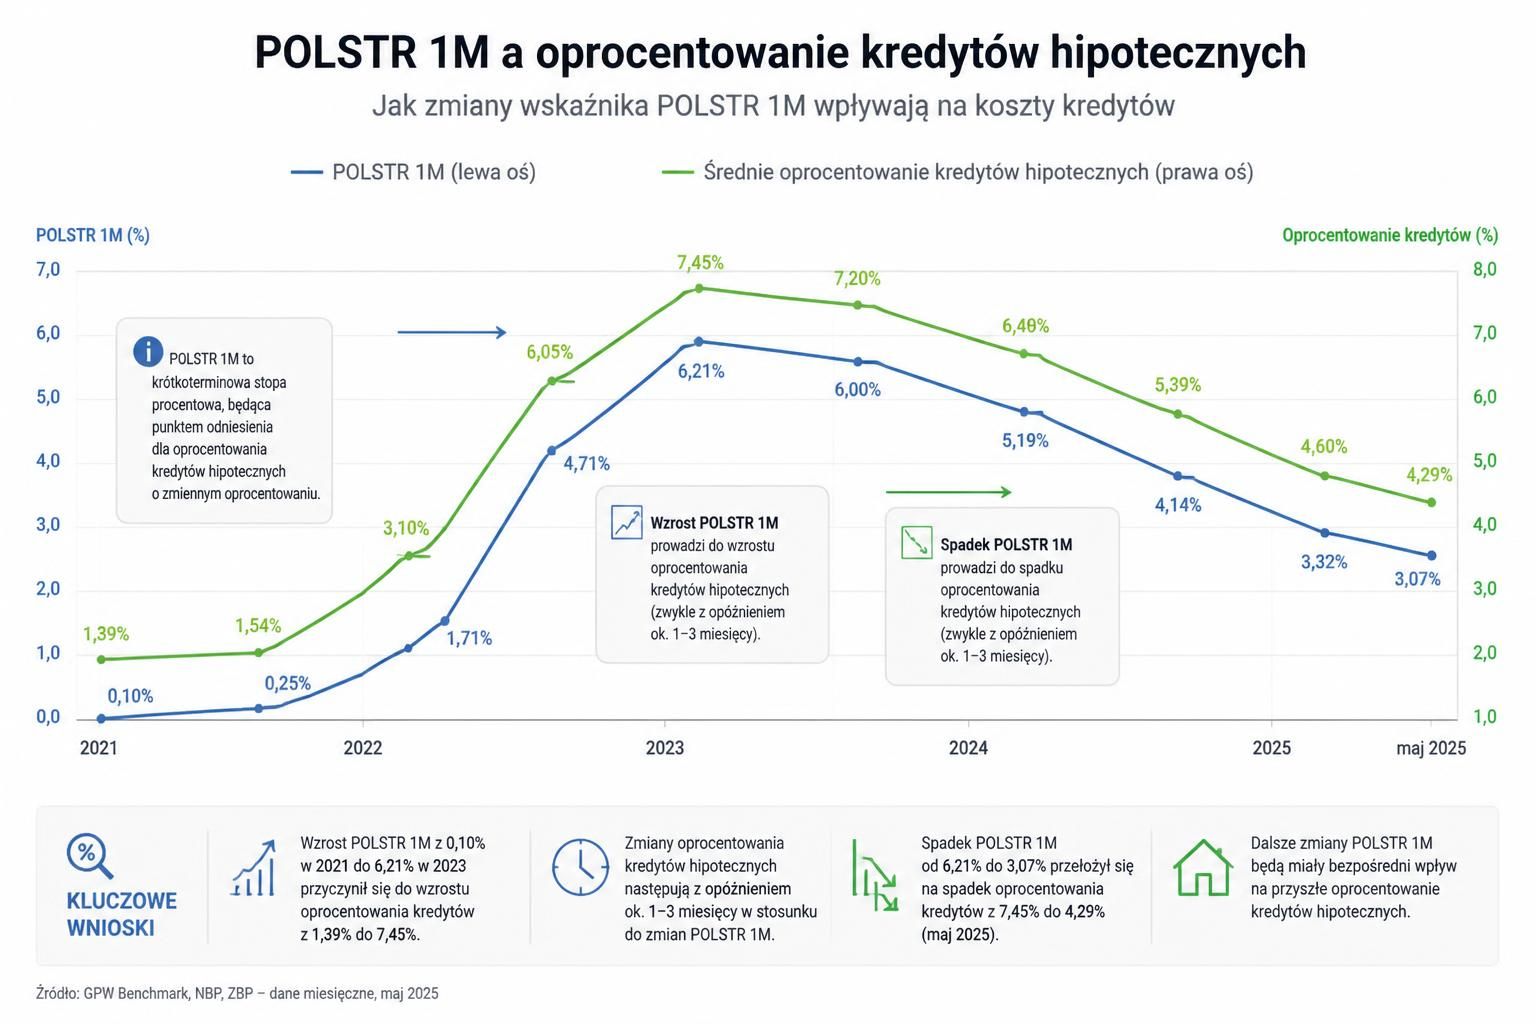
Wprowadzenie wskaźnika POLSTR 1M Stopa Składana jest kluczowym elementem reformy systemu finansowego w Polsce i jednocześnie decydującym czynnikiem przy wyborze najlepszego kredytu hipotecznego w 2026 roku. POLSTR nie jest prostym substytutem wcześniejszego WIBOR-u, lecz bardziej złożonym narzędziem, które ma stabilizować oprocentowanie kredytów i dostosowywać je do realiów rynkowych.
POLSTR 1M jest wskaźnikiem obliczanym na podstawie składanej stopy procentowej, która uwzględnia zmiany stóp procentowych na rynku międzybankowym. Oznacza to, że oprocentowanie nominalne kredytu hipotecznego z tym wskaźnikiem jest bardziej elastyczne i może reagować na zmiany warunków ekonomicznych, jednocześnie dając kredytobiorcom transparentną podstawę do rozliczeń.
Praktycznie rzecz biorąc, kredyty hipoteczne z POLSTR są już oferowane w PKO Banku Polskim oraz PKO Banku Hipotecznym od początku września 2026 roku. W pozostałych bankach, takich jak Erste Bank Polska czy ING Bank Śląski, podobne zmiany wdrażane są etapami w kolejnych tygodniach, co pokazuje, że rynek dostosowuje się do nowych regulacji bardzo dynamicznie.
Decyzja o wyborze kredytu z POLSTR powinna opierać się na zrozumieniu potencjalnych korzyści i ryzyk. Po stronie korzyści jest przede wszystkim większa transparentność i adekwatność oprocentowania, które lepiej odzwierciedla bieżące warunki na rynku. Z drugiej strony istnieje ryzyko zmienności rat kredytu, zwłaszcza jeśli stopy procentowe na rynku będą rosły.
Kredytobiorcy powinni więc zapoznać się z warunkami swojego kredytu już na etapie składania wniosku i zwracać uwagę na obowiązujące w umowie mechanizmy ochronne, takie jak możliwość zmiany oprocentowania na stałe lub okresowe zabezpieczenia przed gwałtownymi zmianami wysokości rat.
Dla porównania, w tradycyjnym modelu WIBOR, zmiany oprocentowania miały podobną dynamikę, jednak wprowadzenie POLSTR jest oczekiwane jako stabilizujące rynek kredytowy w perspektywie średnio- i długoterminowej.
Szczegóły dotyczące polskiego systemu POLSTR oraz jego znaczenia dla rynku kredytów hipotecznych można znaleźć w artykule PKO BP kredyt hipoteczny z POLSTR zamiast WIBOR, który szczegółowo omawia to zagadnienie.
Refinansowanie kredytu hipotecznego w PKO BP i innych bankach – aktualne promocje i warunki
Refinansowanie kredytu hipotecznego stało się popularnym rozwiązaniem na rynku w 2026 roku. Wzrasta liczba klientów decydujących się na przeniesienie swojego zobowiązania do innego banku, który oferuje lepsze warunki finansowe, np. niższą marżę lub korzystniejsze oprocentowanie stałe.
W PKO BP oraz innych instytucjach finansowych, takich jak mBank czy ING, oferta refinansowania jest szczególnie atrakcyjna na tle rynku, jednak warto mieć na uwadze kończące się okresy promocyjne. Dla przykładu, promocja mBanku na refinansowanie, oferująca marże od 1,65% w segmencie Intensive i od 1,75% w segmencie Active, z możliwością dalszych zniżek, wygasa pod koniec września 2026. Również ING Bank Śląski oferuje premię 1200 zł za przeniesienie kredytu, co jest rzadko spotykaną korzyścią finansową bez dodatkowych warunków.
Kluczowa jest szybka decyzja klientów zainteresowanych taką opcją, gdyż banki często zmieniają warunki promocji lub decydują się na ich odnowienie, ale każda oferta wiąże się z terminami, których należy bezwzględnie przestrzegać, by skorzystać z najkorzystniejszych warunków.
Refinansowanie jest również sposobem na pozyskanie dodatkowych środków na inne cele, np. remont, przy czym należy pamiętać o kosztach związanych z przeniesieniem kredytu i ewentualnych opłatach notarialnych czy za wcześniejszą spłatę kredytu w pierwotnym banku.
Poniżej przedstawiamy podstawowe korzyści i kluczowe aspekty refinansowania w 2026 roku:
- możliwość obniżenia miesięcznych rat kredytu poprzez niższe oprocentowanie i marżę,
- uzyskanie dodatkowych środków finansowych w ramach umowy refinansowania,
- dostęp do promocji i bonusów, takich jak premia gotówkowa czy obniżone prowizje,
- wartość refinansowanego kredytu może obejmować do 90% wartości nieruchomości,
Zachęcam do zapoznania się z przewodnikiem po najlepszych ofertach refinansowania, który dostępny jest na stronie specjalistycznej Jak skutecznie przeprowadzić refinansowanie kredytu hipotecznego w 2026 roku. Zapewnia solidne wskazówki oraz porównanie praktycznych aspektów poszczególnych ofert.
Wymagania kredytowe PKO BP – co trzeba wiedzieć przy składaniu wniosku?
Składanie wniosku o kredyt hipoteczny w PKO BP wiąże się z koniecznością spełnienia określonych wymagań kredytowych, które wpływają na decyzję o przyznaniu oraz wysokość maksymalnej możliwej kwoty. Bank szczegółowo weryfikuje zdolność kredytową klienta, biorąc pod uwagę dochody, historię kredytową, a także zobowiązania finansowe.
Przy kredycie hipotecznym rozpatrywanym w PKO BP oceniany jest zarówno wkład własny, jak i możliwości spłaty rat. Minimalny wkład własny wynosi zwykle 10-20% wartości nieruchomości, co stanowi istotny element ochrony finansowej banku i klienta. Wysokość wkładu może wpłynąć też na wysokość marży oferowanej przez bank.
Proces składania wniosku obejmuje następujące kroki:
- Umówienie spotkania i konsultacji z ekspertem kredytowym w oddziale lub telefonicznie.
- Przygotowanie i dostarczenie kompletnej dokumentacji, obejmującej m.in. zaświadczenia o dochodach, oświadczenia własne oraz dokumentację nieruchomości.
- Ocena zdolności kredytowej przez bank i analiza warunków kredytu.
- Podpisanie umowy kredytowej w oddziale banku po pozytywnej decyzji.
Warto podkreślić, że obecnie PKO BP nie wymaga już zaświadczenia o zatrudnieniu od pracodawcy, co znacząco upraszcza procedurę ubiegania się o kredyt.
Przygotowanie się do wniosku o kredyt hipoteczny w PKO BP jest prostsze, jeśli klient korzysta z pomocy doświadczonego pośrednika kredytowego lub doradcy, który pomoże dopasować ofertę do indywidualnych potrzeb. Szczegóły dotyczące dokumentów, wymaganych kryteriów oraz warunków znaleźć można na oficjalnej stronie banku PKO BP Kredyty Hipoteczne.
Praktyczne aspekty wyboru najlepszego kredytu hipotecznego w PKO BP – na co zwracać uwagę?
Wybór najlepszego kredytu hipotecznego wymaga szerokiej analizy wielu czynników, aby finalnie dopasować ofertę do swojej sytuacji finansowej i życiowej. Poniżej prezentujemy najważniejsze elementy, na które warto zwrócić uwagę podczas porównywania ofert kredytów hipotecznych w PKO BP:
- Oprocentowanie nominalne i RRSO – to podstawowe parametry określające koszt kredytu. RRSO zawiera wszystkie opłaty, nie tylko odsetki, daje więc pełniejszy obraz kosztów.
- Marża banku – wpływa na oprocentowanie i wysokość rat. Niższa marża nie zawsze oznacza lepszą ofertę, gdyż należy uwzględnić inne koszty.
- Wkład własny – minimalny poziom wkładu może różnić się w zależności od rodzaju nieruchomości i kwoty kredytu.
- Okres kredytowania – długość spłaty wpływa na wysokość rat kredytu i łączne koszty odsetek.
- Opcje spłaty wcześniejszej i możliwość zmiany warunków – elastyczność warunków to ważna zaleta, szczególnie przy zmieniającej się sytuacji finansowej.
- Opłaty dodatkowe – prowizje za udzielenie kredytu, ubezpieczenia i inne koszty mogą znacząco podnieść łączny koszt.
- Jakość obsługi klienta – dostępność doradców, łatwość kontaktu i jasność informacji mają wpływ na komfort korzystania z kredytu.
Poniżej tabela, która pomoże w przejrzysty sposób porównać aktualne warunki kredytów hipotecznych w PKO BP wobec innych wiodących banków w Polsce:
| Bank | Oprocentowanie nominalne (%) | Marża (%) | Minimalny wkład własny (%) | Okres kredytowania (lata) | RRSO (%) |
|---|---|---|---|---|---|
| PKO BP | 5,71 – 5,72 | 1,67 – 1,87 | 20 | do 35 | 6,5 – 6,7 |
| mBank | 5,50 – 5,80 | 1,60 – 1,80 | 10 | do 35 | 6,4 – 6,8 |
| ING Bank Śląski | 5,60 – 5,90 | 1,65 – 1,85 | 20 | do 30 | 6,5 – 6,9 |
Decydując się na najlepszy kredyt hipoteczny w PKO BP, oprócz kwestii finansowych, warto także uwzględnić indywidualne potrzeby i możliwości. Wsparcie ekspertów z branży kredytów hipotecznych pozwoli uniknąć pułapek formalnych i zoptymalizować warunki umowy.
Zachęcam do zapoznania się z poradnikiem, który ułatwia proces doboru oferty i obliczanie rat kredytu: Kredyt hipoteczny kalkulator – jak obliczyć ratę i znaleźć najlepszą ofertę.