Jak nadpłacać kredyt hipoteczny, aby szybciej spłacić zobowiązanie
Na czym polega nadpłata kredytu hipotecznego i dlaczego wcześniejszy termin ma znaczenie?
Nadpłata kredytu hipotecznego to dodatkowa wpłata przeznaczona na spłatę kapitału poza ratą wynikającą z harmonogramu. Po jej zaksięgowaniu saldo zadłużenia maleje, a bank nalicza kolejne odsetki od kredytu hipotecznego od niższej kwoty. Efekt nie polega więc na „odłożeniu” raty na przyszłość, lecz na zmniejszeniu podstawy, od której obliczany jest koszt finansowania.
Znaczenie ma chwila, w której dodatkowe środki trafią na rachunek kredytu. Im wcześniej nastąpi spłata kapitału kredytu, tym dłużej bank nalicza odsetki od mniejszego salda. Dlatego taka sama kwota wpłacona na początku okresu kredytowania zwykle przynosi większą oszczędność niż nadpłata wykonana tuż przed końcem umowy.
Widać to szczególnie przy ratach równych. Na początku spłaty ich większą część stanowią odsetki, a mniejszą kapitał, więc zadłużenie spada wolniej niż może się wydawać na podstawie samej wysokości raty. Dodatkowa wpłata od razu zmniejsza kapitał, przez co przyszłe odsetki są naliczane od niższej podstawy.
Jak bank rozlicza dodatkową wpłatę?
Bank powinien zaliczyć kwotę zgodnie z dyspozycją klienta i zasadami zapisanymi w umowie. W zależności od produktu może być konieczne wybranie w bankowości elektronicznej funkcji wcześniejszej spłaty, złożenie formularza albo wskazanie rachunku technicznego. Sam przelew bez wymaganej dyspozycji nie zawsze zostanie potraktowany jako nadpłata kapitału.
Po zaksięgowaniu środków bank przelicza dalszą spłatę. Kredytobiorca może zwykle wybrać skrócenie okresu kredytowania albo obniżenie raty kredytu, choć konkretna procedura zależy od umowy i banku. W pierwszym wariancie rata pozostaje zbliżona do dotychczasowej, a spłata kończy się wcześniej. W drugim termin końcowy zazwyczaj nie ulega zmianie, ale miesięczne obciążenie jest niższe.
Przykładowo Marta spłaca kredyt od kilku lat i otrzymuje premię w pracy. Zamiast wpłacić ją na rachunek raty bez sprawdzenia procedury, najpierw otwiera szczegóły umowy, wybiera dyspozycję nadpłaty i sprawdza, kiedy bank zaksięguje środki. Dzięki temu może ocenić rzeczywisty efekt oraz uniknąć sytuacji, w której pieniądze pozostają na rachunku niesłużącym do spłaty kapitału.
Dlaczego wcześniejsza nadpłata bywa skuteczniejsza?
Przy zmiennym oprocentowaniu przyszły koszt kredytu zależy między innymi od stawki referencyjnej i marży zapisanej w umowie. Gdy saldo jest niższe, ewentualna zmiana oprocentowania dotyczy mniejszej kwoty kapitału. Nie oznacza to, że nadpłata usuwa ryzyko wzrostu stóp, ale ogranicza jego wpływ w porównaniu z utrzymywaniem wyższego zadłużenia.
Warto przed decyzją wykonać symulację dla własnego salda, oprocentowania, pozostałego okresu i planowanej wpłaty. Pomocny może być kalkulator nadpłaty kredytu hipotecznego, ale jego wynik należy traktować jako szacunek, a nie obietnicę banku. Rzeczywisty harmonogram uwzględnia datę księgowania, zasady naliczania odsetek i ewentualne opłaty.
Przydatne jest również porównanie konkretnych scenariuszy, na przykład w materiale opisującym sposób liczenia wpływu nadpłaty na ratę. Najważniejsza zasada jest prosta: najpierw ustal, jak bank zaksięguje wpłatę, a dopiero potem porównuj oszczędność i zmianę harmonogramu.
Mechanizm nadpłaty jest nieskomplikowany, ale jego wynik zależy od czasu, kosztów i wybranej dyspozycji. Właśnie dlatego przed pierwszym przelewem warto zdecydować, czy priorytetem jest niższy koszt całkowity, czy większa swoboda w miesięcznym budżecie.
Skrócenie okresu kredytowania czy obniżenie raty kredytu po nadpłacie?
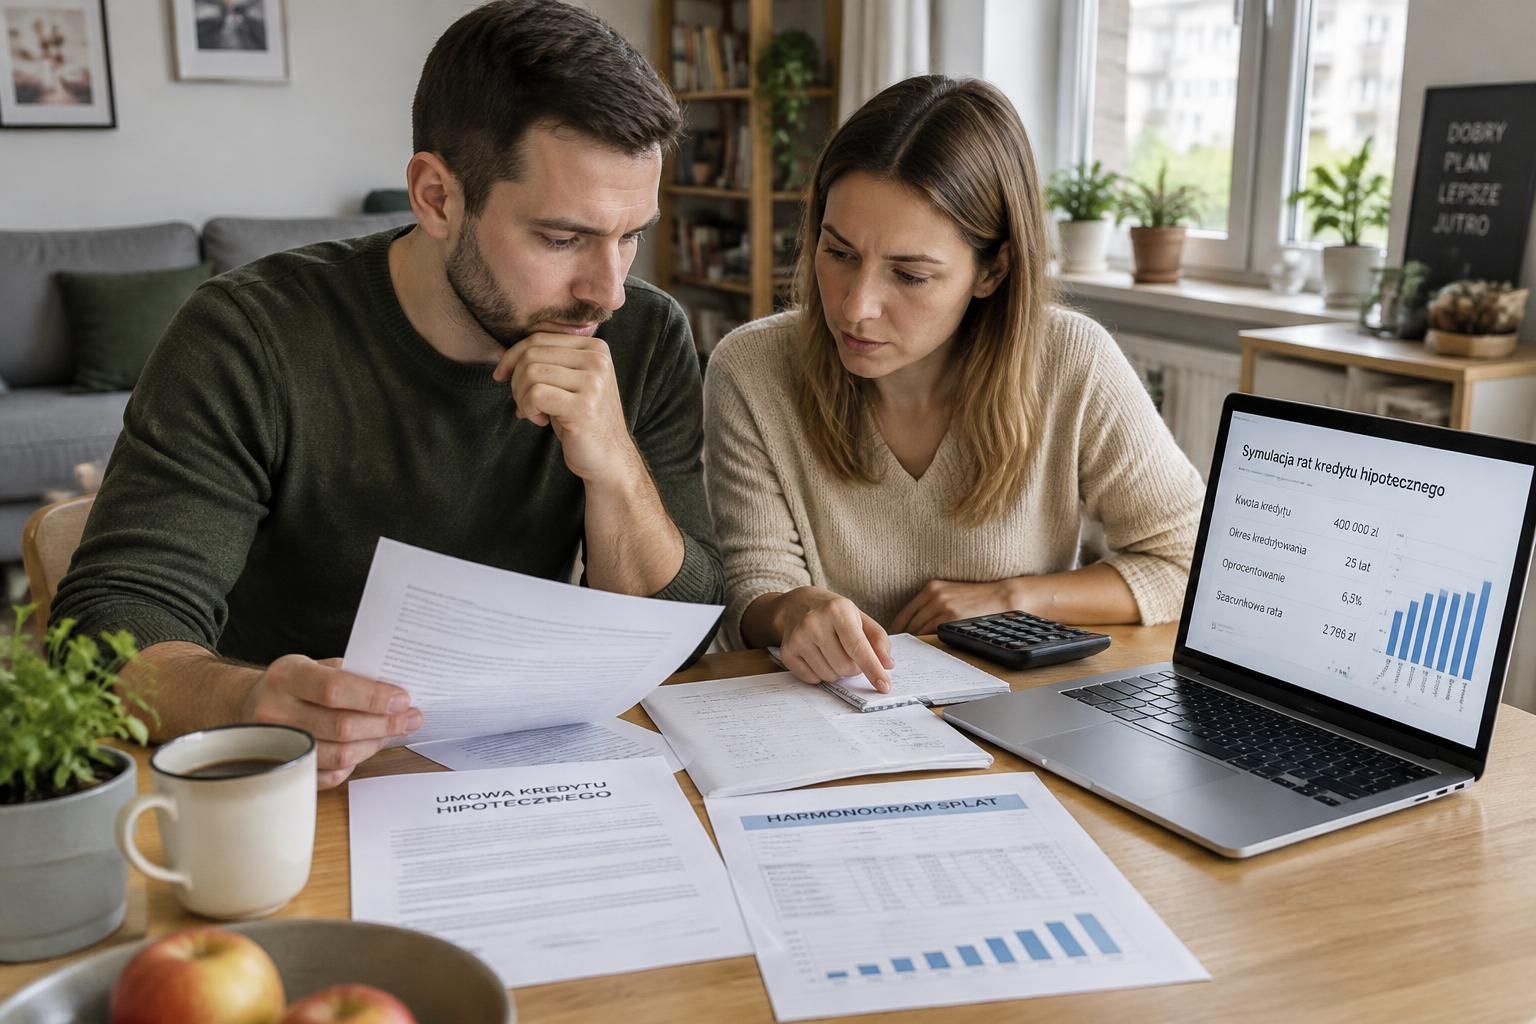
Po wpłacie dodatkowych pieniędzy najważniejsza decyzja dotyczy sposobu przeliczenia pozostałego zadłużenia. Skrócenie okresu kredytowania zwykle pozwala mocniej ograniczyć całkowitą sumę odsetek, ponieważ kredyt jest spłacany przez krótszy czas. Obniżenie raty kredytu daje za to większą miesięczną płynność i może być bezpieczniejsze dla gospodarstwa domowego, którego dochody są zmienne.
W wariancie skrócenia okresu miesięczna rata najczęściej pozostaje zbliżona do dotychczasowej. Bank zmienia harmonogram tak, aby kredyt zakończył się wcześniej. Rozwiązanie pasuje osobie, która ma stabilne dochody, zachowuje rezerwę gotówki i chce zmniejszyć koszt całkowity, a nie potrzebuje natychmiastowego odciążenia budżetu.
Przy obniżeniu raty okres spłaty zazwyczaj pozostaje podobny, natomiast miesięczna kwota do zapłaty spada. Taki wariant może być rozsądny po zmianie sytuacji rodzinnej, przy wzroście innych stałych wydatków albo w gospodarstwie, w którym jedna osoba odpowiada za większość dochodu. Niższa rata nie musi jednak oznaczać, że kredyt stanie się tańszy w takim samym stopniu jak przy skróceniu czasu spłaty.
Przykład porównawczy dla salda 400 000 zł
Załóżmy, że pozostałe saldo wynosi 400 000 zł, do końca umowy jest 25 lat, a modelowe oprocentowanie to 5,86% rocznie. Przy takich założeniach rata wynosi orientacyjnie około 2 540 zł. To przykład edukacyjny oparty na niezmiennym oprocentowaniu; w rzeczywistym kredycie stopa może się zmieniać, a bank może stosować własne zasady przeliczania harmonogramu.
Jeżeli kredytobiorca wpłaci dodatkowe 20 000 zł i wybierze skrócenie okresu, rata pozostaje w przybliżeniu na dotychczasowym poziomie. W przykładowym modelu spłata może zakończyć się około 31 miesięcy wcześniej, a oszczędność odsetkowa może wynieść około 60 000 zł. Wynik zależy od parametrów umowy, dokładnego dnia wpłaty, przyszłych zmian oprocentowania i kosztów wcześniejszej spłaty.
Przy tej samej wpłacie i wyborze obniżenia raty okres pozostaje zbliżony do pierwotnego, natomiast miesięczna rata spada orientacyjnie do około 2 416 zł. Ulga wynosi więc około 127 zł miesięcznie. Tę różnicę łatwiej odczuć w bieżących wydatkach, lecz całkowity efekt odsetkowy jest zwykle mniejszy niż przy utrzymaniu podobnej raty i wcześniejszym zakończeniu kredytu.
| Cel kredytobiorcy | Wariant do rozważenia | Najważniejszy skutek |
|---|---|---|
| Niższy koszt odsetkowy | Skrócenie okresu | Kredyt kończy się wcześniej, rata pozostaje zbliżona |
| Mniejsze miesięczne obciążenie | Obniżenie raty | W budżecie zostaje więcej środków co miesiąc |
| Niestabilne dochody | Obniżenie raty lub podział nadpłaty | Większy margines bezpieczeństwa na bieżące wydatki |
| Stabilna sytuacja i rezerwa finansowa | Skrócenie okresu | Możliwość ograniczenia czasu naliczania odsetek |
Przed wyborem sprawdź, czy bank pozwala później zmienić wariant i czy wymaga aneksu. Czasem klient może łatwo obniżyć ratę w systemie elektronicznym, natomiast skrócenie okresu wymaga dodatkowego wniosku lub podpisania dokumentów. Warto poprosić o dwa nowe harmonogramy i porównać łączny koszt, zamiast kierować się wyłącznie pierwszą ratą po zmianie.
Jeśli priorytetem jest elastyczność, można wybrać obniżenie raty, a następnie dobrowolnie wpłacać nadwyżki, kiedy budżet na to pozwala. Takie podejście wymaga dyscypliny, bo samo obniżenie raty nie gwarantuje kolejnych nadpłat. Ostatecznie lepszy wariant to ten, który da się utrzymać bez naruszania bezpieczeństwa finansowego.
Jak sprawdzić opłaty za wcześniejszą spłatę kredytu hipotecznego?
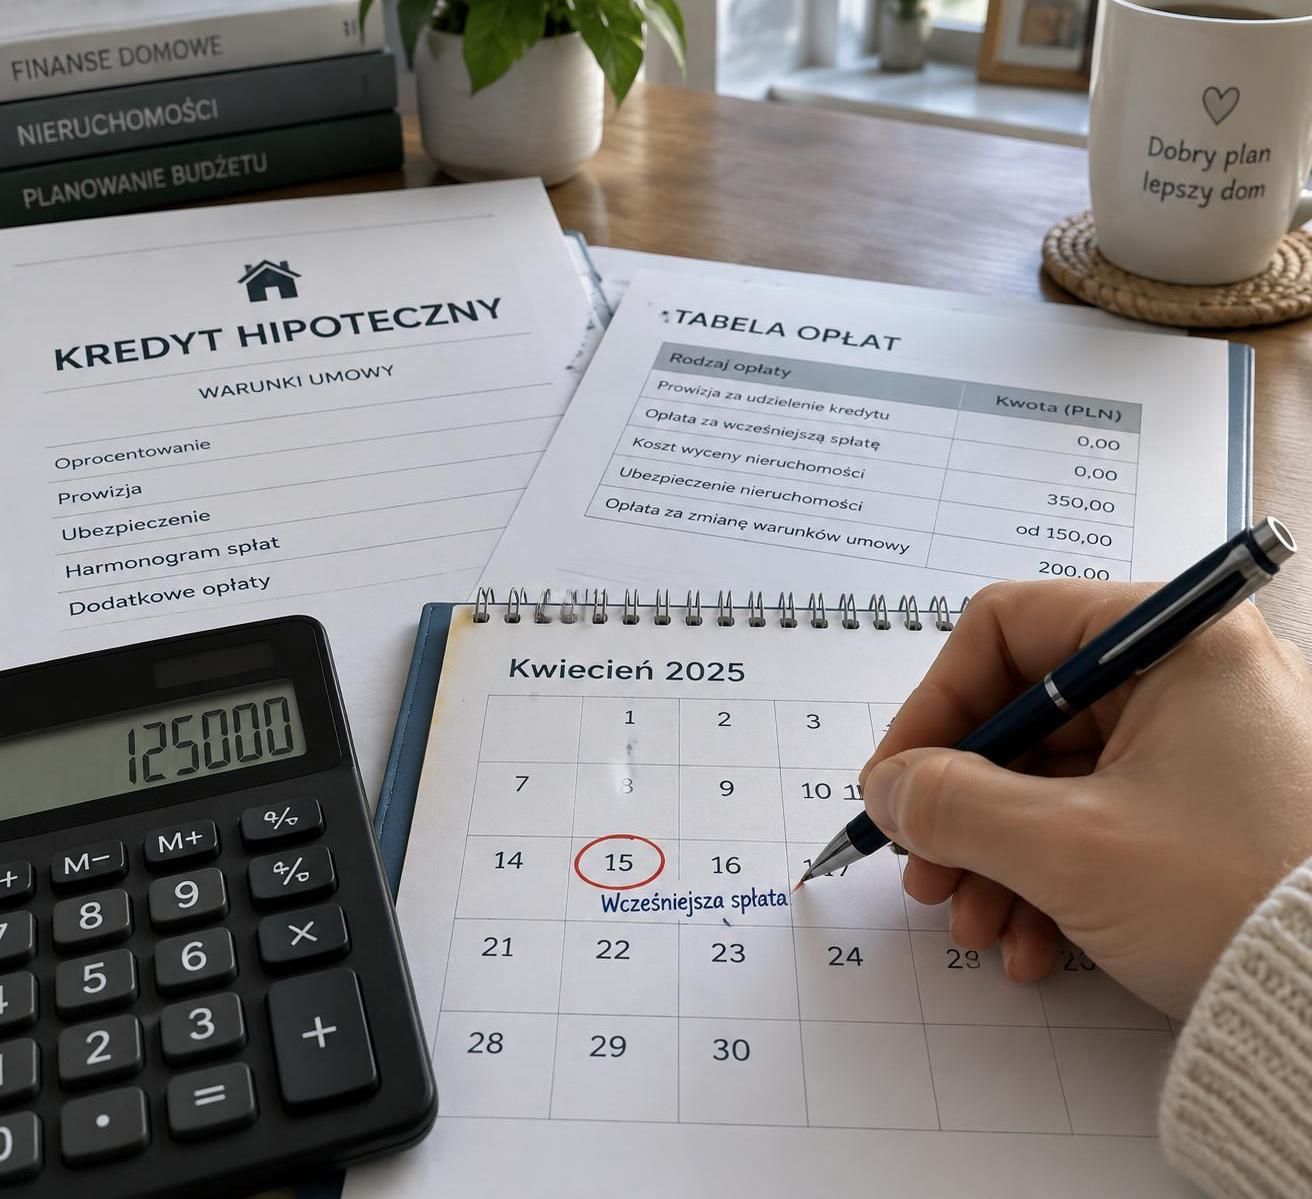
Wcześniejsza spłata kredytu może oznaczać częściową nadpłatę albo całkowite uregulowanie zobowiązania przed terminem z umowy. Konsument ma prawo spłacić kredyt hipoteczny wcześniej, ale przed wykonaniem przelewu powinien sprawdzić umowę, regulamin i aktualną tabelę opłat. Istotne jest zwłaszcza to, czy bank przewidział prowizję za wcześniejszą spłatę i w jakich okolicznościach może ją pobrać.
Przy kredycie ze zmienną stopą rekompensata może dotyczyć spłaty dokonanej w pierwszych 36 miesiącach od zawarcia umowy, jeżeli spełnione są warunki ustawowe i umowne. Jej wysokość nie może przekraczać 3% spłacanej kwoty ani odsetek, które byłyby naliczone od tej kwoty przez 12 miesięcy od dnia spłaty. Ostateczne rozliczenie zależy od rodzaju kredytu i treści dokumentów, dlatego warto poprosić bank o indywidualną kalkulację.
Przy okresowo stałym oprocentowaniu zasady mogą różnić się od tych stosowanych przy zmiennej stopie, szczególnie w okresie obowiązywania stałego oprocentowania. Nie zakładaj z góry, że wcześniejsza wpłata będzie bezkosztowa lub że opłata będzie taka sama jak przy innym typie umowy. Złóż zapytanie do banku o kwotę ewentualnej rekompensaty oraz sposób rozliczenia nadpłaty przed wysłaniem środków.
Dokumenty i terminy, które warto sprawdzić
Przygotuj umowę kredytową, aneksy, regulamin oraz tabelę opłat obowiązującą dla Twojego produktu. Jeśli nie możesz znaleźć właściwego zapisu, poproś bank o informację na trwałym nośniku, wskazując, że pytasz o częściową lub całkowitą wcześniejszą spłatę. Pozwoli to porównać kwotę nadpłaty z ewentualnymi kosztami operacji.
Sprawdź też, czy bank wymaga zachowania określonego terminu albo złożenia dyspozycji przed przelewem. W części instytucji klient wybiera wariant w bankowości internetowej; w innych potrzebny jest formularz, kontakt z doradcą lub aneks. Upewnij się, czy wpłata zostanie zaksięgowana w dniu zlecenia, czy dopiero po rozliczeniu operacji przez bank.
W przypadku całkowitej spłaty poproś o dokładne saldo na konkretny dzień, ponieważ kwota może obejmować odsetki naliczone do daty rozliczenia. Po uregulowaniu długu pobierz potwierdzenie zamknięcia kredytu i dokument potrzebny do wykreślenia hipoteki z księgi wieczystej. Sam przelew nie zawsze kończy wszystkie formalności dotyczące zabezpieczenia nieruchomości.
Co sprawdzić przed wysłaniem pieniędzy?
- Rodzaj oprocentowania i okres, w którym może obowiązywać rekompensata.
- Wysokość opłaty za częściową lub całkowitą wcześniejszą spłatę, jeśli przewiduje ją umowa.
- Sposób złożenia dyspozycji oraz numer rachunku właściwy do nadpłaty kapitału.
- Wybrany sposób przeliczenia: skrócenie okresu albo obniżenie raty.
- Termin księgowania oraz możliwość pobrania nowego harmonogramu i potwierdzenia salda.
Przepisy przewidują także rozliczenie kosztów kredytu przy wcześniejszym zakończeniu umowy, zgodnie z właściwymi regulacjami i rodzajem finansowania. Jeżeli po całkowitej spłacie bank nie przedstawi jasnego rozliczenia, warto złożyć reklamację i zachować potwierdzenia przelewów oraz korespondencję. W razie wątpliwości dotyczących umowy sprzed lat szczególnie ważne jest sprawdzenie daty jej zawarcia i przepisów, które mają do niej zastosowanie.
Najbezpieczniej traktować opłatę, harmonogram i procedurę jako trzy osobne kwestie: koszt operacji, efekt przeliczenia oraz formalny sposób złożenia dyspozycji. Dopiero po ich potwierdzeniu można ocenić, czy wcześniejsza wpłata przyniesie oczekiwaną korzyść.
Jak często nadpłacać kredyt i ile gotówki zachować w rezerwie?
Regularne nadpłacanie kredytu może być łatwiejsze do zaplanowania niż czekanie na jedną dużą kwotę. Stały przelew wykonywany po otrzymaniu wynagrodzenia pozwala systematycznie zmniejszać saldo, a jednocześnie ułatwia kontrolę domowego budżetu. Nie ma jednak jednego właściwego rytmu dla wszystkich: decyzja powinna zależeć od stabilności dochodów, kosztów życia, warunków umowy i wysokości zgromadzonej rezerwy.
Jednorazowa wpłata premii, zwrotu podatku lub środków ze sprzedaży niepotrzebnego przedmiotu może szybko obniżyć kapitał. Taka jednorazowa nadpłata kredytu ma największy sens, gdy nie uszczupla pieniędzy przeznaczonych na rachunki, naprawy, leczenie czy inne przewidywalne wydatki. Warto najpierw odłożyć środki na konkretne cele, a dopiero pozostałą kwotę rozważyć jako nadpłatę.
Rezerwę bezpieczeństwa można planować na poziomie co najmniej 6–9 miesięcy wydatków gospodarstwa domowego, szczególnie gdy dochód pochodzi z jednej pensji albo jest nieregularny. W praktyce miesięczne wydatki obejmują nie tylko ratę, lecz także żywność, opłaty za mieszkanie, transport, ubezpieczenia i konieczne zobowiązania. Jeżeli po nadpłacie pozostanie zbyt mało gotówki, nagły wydatek może zmusić do skorzystania z droższej karty kredytowej lub pożyczki.
Plan regularnych wpłat dopasowany do budżetu
Przykładowo rodzina, której po opłaceniu stałych kosztów pozostaje miesięcznie 900 zł, może ustalić bezpieczną nadpłatę na poziomie 300–400 zł i obserwować budżet przez kilka miesięcy. Pozostała część nadwyżki może zasilać rezerwę na naprawę samochodu, sprzętu domowego albo sezonowy wzrost rachunków. Gdy oszczędności osiągną planowany poziom, domownicy mogą ponownie ocenić wysokość dodatkowej wpłaty.
Stałe zlecenie przelewu warto ustawić dopiero po sprawdzeniu procedury bankowej. Niektóre systemy pozwalają zaplanować regularną nadpłatę bez dodatkowej dyspozycji, inne wymagają osobnego zgłoszenia każdej operacji. Po pierwszym przelewie sprawdź saldo i harmonogram, aby potwierdzić, że środki rzeczywiście zmniejszyły kapitał.
Można też przyjąć zasadę, że część każdej dodatkowej wypłaty trafia na kredyt, a część pozostaje w oszczędnościach. Premia roczna nie musi być przeznaczana w całości na zobowiązanie; podział na nadpłatę, rezerwę i zaplanowany wydatek może ułatwić utrzymanie planu przez dłuższy czas. Regularność jest wartościowa tylko wtedy, gdy nie prowadzi do powrotu do zadłużenia przy pierwszym nieprzewidzianym koszcie.
Najpierw droższe długi, potem hipoteka
Jeżeli gospodarstwo domowe spłaca kartę kredytową, limit w koncie lub pożyczkę gotówkową o wyższym koszcie niż hipoteka, zwykle warto najpierw porównać ich oprocentowanie i opłaty. Spłata droższego długu może przynieść większą korzyść niż dodatkowa wpłata do relatywnie tańszego kredytu mieszkaniowego. Każdy przypadek wymaga jednak sprawdzenia warunków, bo liczy się całkowity koszt, a nie wyłącznie nominalna stopa procentowa.
Jeżeli dochody są nieregularne, zamiast stałej nadpłaty można odkładać nadwyżkę na osobnym rachunku i wykonywać wpłatę kwartalnie lub po osiągnięciu ustalonej kwoty. Taki sposób zmniejsza ryzyko braku środków na bieżące zobowiązania, choć kapitał zostanie obniżony później niż przy comiesięcznej wpłacie. Różnicę można sprawdzić, porównując dwa harmonogramy przy tych samych łącznych wpłatach.
Do planowania warto wykorzystać narzędzie pokazujące kilka wariantów spłaty, a następnie omówić wynik z bankiem. Materiał o tym, jak zaplanować nadpłacanie hipoteki, może pomóc uporządkować pytania przed rozmową z instytucją finansową. Najważniejsze jest zachowanie równowagi: nadpłata zmniejsza dług, ale dostępna gotówka chroni przed koniecznością zaciągania nowego zobowiązania.
Regularny plan działa najlepiej wtedy, gdy ma określoną kwotę, termin i warunek bezpieczeństwa. Można na przykład nadpłacać tylko środki przekraczające ustalony poziom rezerwy, a po każdej większej wpłacie aktualizować harmonogram.
Jak przygotować harmonogram nadpłat i sprawdzić wpływ na LTV oraz refinansowanie?
Harmonogram nadpłat to praktyczny plan określający, kiedy i w jakiej wysokości będą wykonywane dodatkowe wpłaty, a także jaki wariant rozliczenia wybiera kredytobiorca. Nie zastępuje on bankowego harmonogramu rat, lecz pomaga zestawić planowane działania z dochodami i wydatkami. Warto zapisywać w nim datę operacji, kwotę, saldo po nadpłacie oraz nowy termin spłaty lub wysokość raty.
Przy planowaniu dobrze rozdzielić wpłaty pewne od warunkowych. Comiesięczna kwota wynikająca z regularnej nadwyżki może być stała, natomiast premia, zwrot podatku lub środki ze sprzedaży rzeczy powinny być uwzględniane dopiero po ich otrzymaniu. Dzięki temu plan nie opiera się na pieniądzach, których wypłata może się opóźnić albo nie nastąpić.
Wpływ nadpłaty na LTV i dodatkowe koszty
LTV to relacja salda kredytu do wartości nieruchomości. Jeżeli kapitał spada, wskaźnik może się obniżyć, o ile wartość nieruchomości nie zmienia się w sposób niwelujący tę różnicę. Przy zejściu poniżej określonego progu, na przykład 80%, część klientów może zapytać bank o możliwość zakończenia kosztu związanego z niskim wkładem własnym lub o ponowną ocenę marży.
Nie oznacza to automatycznego zakończenia ubezpieczenia niskiego wkładu własnego ani obowiązku obniżenia marży przez bank. Decydują zapisy umowy, sposób ustalania wartości nieruchomości oraz procedura konkretnej instytucji. Kredytobiorca powinien poprosić o aktualną informację o LTV i sprawdzić, czy bank wymaga wyceny, zaświadczenia lub odrębnego wniosku.
Niższe saldo ogranicza także kwotę, na którą oddziałują przyszłe zmiany oprocentowania. Przy kredycie ze zmienną stopą zmiana wskaźnika referencyjnego wpływa na odsetki od pozostałego kapitału, dlatego mniejsze zadłużenie może zmniejszyć skalę tego oddziaływania. Nadpłata nie zmienia jednak automatycznie marży, rodzaju oprocentowania ani pozostałych warunków umowy.
Porównanie nadpłaty z refinansowaniem i inwestowaniem
Jeśli obecne warunki kredytu są kosztowne, oprócz nadpłaty można sprawdzić refinansowanie, czyli przeniesienie zobowiązania do innego banku. Porównanie powinno obejmować nie tylko reklamowaną ratę, lecz także marżę, okres spłaty, prowizję, koszty wyceny, opłaty sądowe i warunki dodatkowych produktów. Przydatne informacje o analizie takiej zmiany zawiera materiał wyjaśniający działanie kalkulatora refinansowania kredytu hipotecznego.
Refinansowanie może obniżyć koszt, ale wydłużenie okresu spłaty potrafi zwiększyć sumę odsetek mimo niższej raty. Dlatego zestawiaj całkowity koszt od dziś do zakończenia zobowiązania, a nie tylko wysokość pierwszej raty. Jeżeli rozważasz inwestowanie zamiast nadpłaty, porównuj możliwy wynik po podatkach i opłatach z kosztem kredytu oraz uwzględniaj ryzyko wahań wartości inwestycji.
Przed większą wpłatą stwórz harmonogram w kilku wariantach: bez nadpłaty, z regularnymi wpłatami oraz z jednorazową kwotą. Dla każdego scenariusza poproś bank lub kalkulator o przewidywane saldo, ratę, termin końcowy i sumę odsetek przy tych samych założeniach. Jeśli oprocentowanie jest zmienne, traktuj wynik jako symulację, a nie prognozę przyszłych rat.
- Ustal bezpieczną rezerwę i nie uwzględniaj jej w kwocie przeznaczonej na nadpłatę.
- Sprawdź warunki umowy, w tym opłaty, terminy i sposób złożenia dyspozycji.
- Porównaj warianty skrócenia okresu oraz obniżenia raty na aktualnym saldzie.
- Złóż dyspozycję i zachowaj potwierdzenie operacji oraz wybranego sposobu rozliczenia.
- Pobierz nowy harmonogram i zweryfikuj saldo po zaksięgowaniu wpłaty.
- Sprawdź LTV oraz zapytaj bank o ewentualną zmianę kosztów dodatkowych, jeśli osiągnięto wymagany próg.
Dobrze prowadzony plan pozwala ocenić nie tylko, ile kapitału ubyło, lecz także czy nadpłata nadal pasuje do sytuacji domowników. Po każdej większej zmianie dochodów, oprocentowania lub warunków umowy warto ponownie porównać harmonogram z rzeczywistym budżetem.