Jak skutecznie uzyskać kredyt hipoteczny w ing w 2026 roku
Podstawowe warunki kredytu hipotecznego w ING Bank Śląski w 2026 roku
Kredyt hipoteczny w ING Bank Śląski w roku 2026 to produkt finansowy, który umożliwia sfinansowanie zakupu mieszkania, domu, działki budowlanej, a także realizację inwestycji budowlanych czy modernizacji nieruchomości. Oferta ta dostosowana jest do różnych potrzeb klientów, łącząc elastyczność terminów spłaty z atrakcyjnym oprocentowaniem i różnymi wariantami zabezpieczeń.
Podstawowym wymaganiem jest posiadanie wkładu własnego, który w 2026 roku wynosi minimum 20% wartości nieruchomości. Minimalna kwota kredytu to 70 000 zł, a maksymalny czas spłaty może wynosić nawet do 35 lat. Dla osób rozważających kredyt w ING dostępne są dwie formy oprocentowania: zmienne lub okresowo stałe na 5 lat. Oprocentowanie stałe oznacza, że przez pierwsze 5 lat rata pozostaje niezmienna, co może pomóc w stabilnym planowaniu budżetu domowego, ale niesie ze sobą ryzyko wyższej raty po upływie tego okresu, kiedy oprocentowanie stanie się zmienne.
Należy podkreślić, że koszty kredytu hipotecznego to nie tylko odsetki, ale także prowizje za udzielenie kredytu, opłaty za wycenę nieruchomości, podatek PCC, ubezpieczenie nieruchomości oraz ubezpieczenie spłaty kredytu, które często jest rekomendowane przez bank. W ING nie odnotowuje się dodatkowych opłat za wcześniejszą spłatę bądź nadpłatę kredytu w przypadku złożenia wniosku przez internet, co zachęca do szybszej redukcji zadłużenia.
Przy staraniu się o kredyt w ING niezbędne jest również założenie rachunku osobistego w banku oraz korzystanie z aplikacji Moje ING, które ułatwiają zarządzanie finansami i wnioskowanie o zmiany w umowie kredytowej online. Warto zdecydować się na produkt, który można uznać za nowoczesny i dostosowany do cyfrowych wymagań klientów w 2026 roku.
Podsumowując, podstawowe warunki kredytu hipotecznego w ING obejmują:
- Minimalny wkład własny: 20% wartości nieruchomości
- Okres kredytowania: do 35 lat
- Kwota kredytu: od 70 000 zł
- Oprocentowanie: zmienne lub stałe przez 5 lat
- Koszty dodatkowe: prowizja, ubezpieczenia, opłaty za wycenę, podatek PCC
- Brak opłat za wcześniejszą spłatę przy wniosku online
- Konto osobiste i aplikacja Moje ING niezbędne do obsługi
Zachęcam do zapoznania się z ofertą i warunkami na stronie banku, a także z porównaniem różnych wariantów dostępnych w 2026 roku, które opisuje dedykowany poradnik kredytu hipotecznego w ING.
Jak przygotować wniosek kredytowy w ING – praktyczne wskazówki
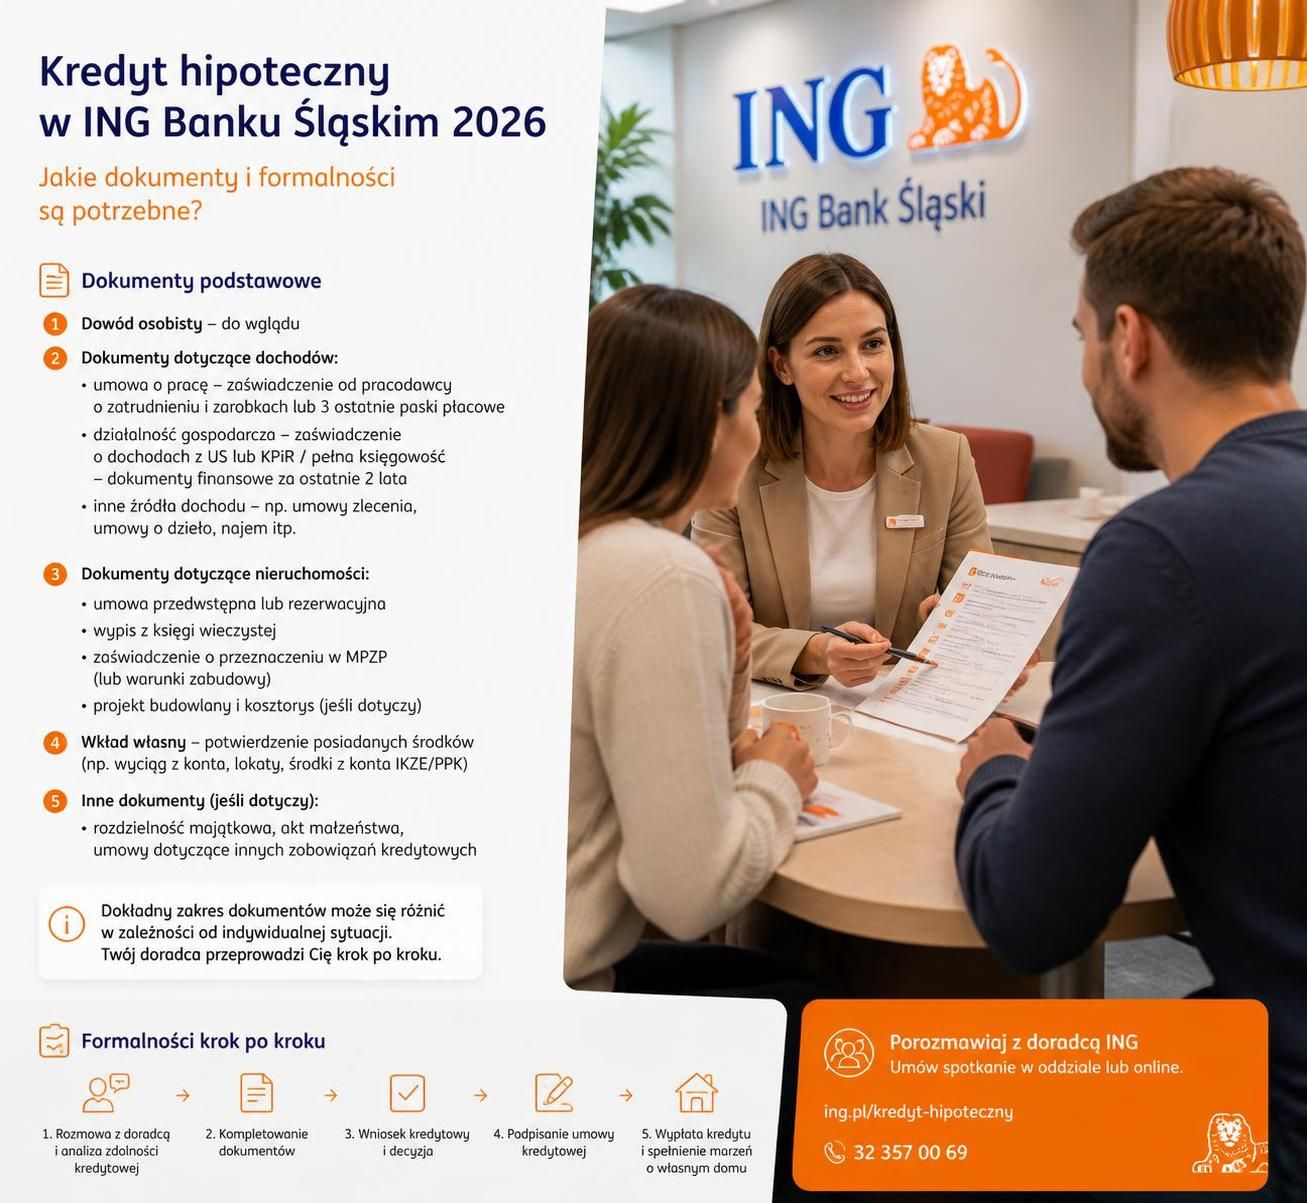
Proces składania wniosku o kredyt hipoteczny w ING w 2026 roku wymaga dokładnego przygotowania dokumentów oraz zrozumienia procedur banku, aby skutecznie przejść przez ocenę zdolności kredytowej i zabezpieczeń. Przygotowanie kompletnego i rzetelnego wniosku to pierwszy krok do uzyskania finansowania na optymalnych warunkach.
Wniosek kredytowy można złożyć online – to najwygodniejsza metoda, umożliwiająca szybkie przesłanie danych i wstępne oszacowanie warunków kredytu. ING stawia na cyfryzację procesów, dlatego przy rozpoczęciu procedury warto skorzystać z aplikacji Moje ING lub formularza dostępnego na stronie banku. Maksymalny czas decyzji o przyznaniu kredytu środków wynosi od 14 do 21 dni roboczych, co jest standardowym okresem na rynku.
Podczas kompletowania dokumentów do wniosku należy uwzględnić:
- Dokumenty potwierdzające tożsamość: dowód osobisty lub paszport
- Zaświadczenia o dochodach: dla osób zatrudnionych na umowę o pracę będzie to zaświadczenie od pracodawcy, dla przedsiębiorców deklaracje podatkowe lub wyciągi bankowe
- Dokumenty dotyczące nieruchomości: akt własności, umowa przedwstępna zakupu lub sprzedaży, projekt budowy lub kosztorys
- Zaświadczenia o stanie majątkowym: wyciągi z kont, potwierdzenie wkładu własnego
- Inne zaświadczenia: dotyczące historii kredytowej, ubezpieczenia nieruchomości
Kluczowym aspektem podczas oceny wniosku jest zdolność kredytowa, która zależy od stałości dochodów, ich wysokości, oraz innych zobowiązań finansowych. Bank analizuje również wartość i charakter zabezpieczenia oraz stosunek LTV (loan-to-value), czyli stosunek kwoty kredytu do wartości nieruchomości. W ING minimalny wkład własny 20% oznacza, że LTV maksymalnie wynosi 80%.
Ważna jest także poprawna wycena nieruchomości, zwłaszcza gdy kredyt ma być przeznaczony na dom energooszczędny lub modernizację zwiększającą efektywność energetyczną budynku. W takim przypadku ING wymaga przedstawienia świadectwa charakterystyki energetycznej, które należy dostarczyć przed decyzją kredytową.
Dodatkową korzyścią jest fakt, że ING umożliwia składanie wniosku nawet przez jednego kredytobiorcę, co ułatwia proces osobom kupującym nieruchomość samodzielnie na rynku wtórnym. Zachowanie porządku w dokumentach i rzetelne przedstawienie informacji znacząco przyspieszają decyzję banku.
Więcej szczegółów o wymaganych dokumentach i procedurach znajdziesz w praktycznym poradniku dotyczącym kredytu hipotecznego w ING Bank Śląski.
Oprocentowanie kredytu hipotecznego w ING – warianty i co oznaczają dla budżetu
Jednym z najważniejszych kryteriów wyboru kredytu hipotecznego jest jego oprocentowanie, które bezpośrednio wpływa na wysokość comiesięcznych rat oraz całkowity koszt kredytu. ING Bank Śląski w 2026 roku oferuje dwa zasadnicze warianty oprocentowania: zmienne oraz okresowo stałe przez 5 lat.
Oprocentowanie zmienne składa się z marży banku oraz wskaźnika WIBOR 1M (Warsaw Interbank Offered Rate na 1 miesiąc). W praktyce oznacza to, że wysokość raty może ulegać zmianom w trakcie spłaty kredytu, co niesie ze sobą ryzyko wzrostu kosztów, ale też możliwość spadku rat w korzystnym otoczeniu rynkowym. Marża w ofertach ING waha się od około 1,58% do około 2,5%, przy czym oferty dla domów energooszczędnych mają zwykle niższą marżę.
Z kolei oprocentowanie stałe gwarantuje, że przez pierwszy okres – zwykle pięć lat – rata kredytu pozostanie niezmienna. To rozwiązanie pozwala na precyzyjne planowanie wydatków, choć po upływie tego okresu oprocentowanie zmienia się na zmienne. Choć oprocentowanie stałe jest generalnie wyższe niż zmienne w bieżącym okresie, osoby ceniące stabilizację mogą preferować ten wariant.
W poniższej tabeli przedstawiamy przykładowe oprocentowania i RRSO (Rzeczywista Roczna Stopa Oprocentowania) dla różnych ofert dostępnych w ING w 2026 roku:
| Oferta kredytu | Oprocentowanie (stałe/zmienne) | RRSO (%) | Okres kredytowania | Przykładowa rata (PLN) |
|---|---|---|---|---|
| Stawiam na swoje – Łatwy Start | od 5,99% (stałe 5 lat), 5,57% (zmienne) | 6,47 (stałe), 6,10 (zmienne) | 25 lat (stałe), 16 lat 11 mies. (zmienne) | 2187,70 (stałe), 1757,09 (zmienne) |
| Kredyt na dom energooszczędny | 5,77% (stałe 5 lat), 5,35% (zmienne) | 6,23 (stałe), 5,78 (zmienne) | 25 lat | 3275,47 (stałe), 3625,30 (zmienne) |
| Oferta standardowa – Lekka rata | od 6,19% (stałe 5 lat), 5,77% (zmienne) | 7,00 (stałe), 6,40 (zmienne) | 22 lata 4 mies. (stałe), 30 lat (zmienne) | 634,65 (stałe), 2313,97 (zmienne) |
Warto zwrócić uwagę, że kredyty z niższą marżą i RRSO są zazwyczaj skierowane do klientów, którzy mogą spełnić dodatkowe warunki, takie jak zakup domu energooszczędnego lub modernizacja wymagająca certyfikatu energetycznego. Oferty te wpisują się w trend wspierania gospodarki niskoemisyjnej. Więcej o szczegółach różnych form oprocentowania w ING można znaleźć w serwisach eksperckich, między innymi na stronie poświęconej kredytom hipotecznym ING.
Specjalne oferty ING na domy energooszczędne i modernizacje – korzyści i wymagania
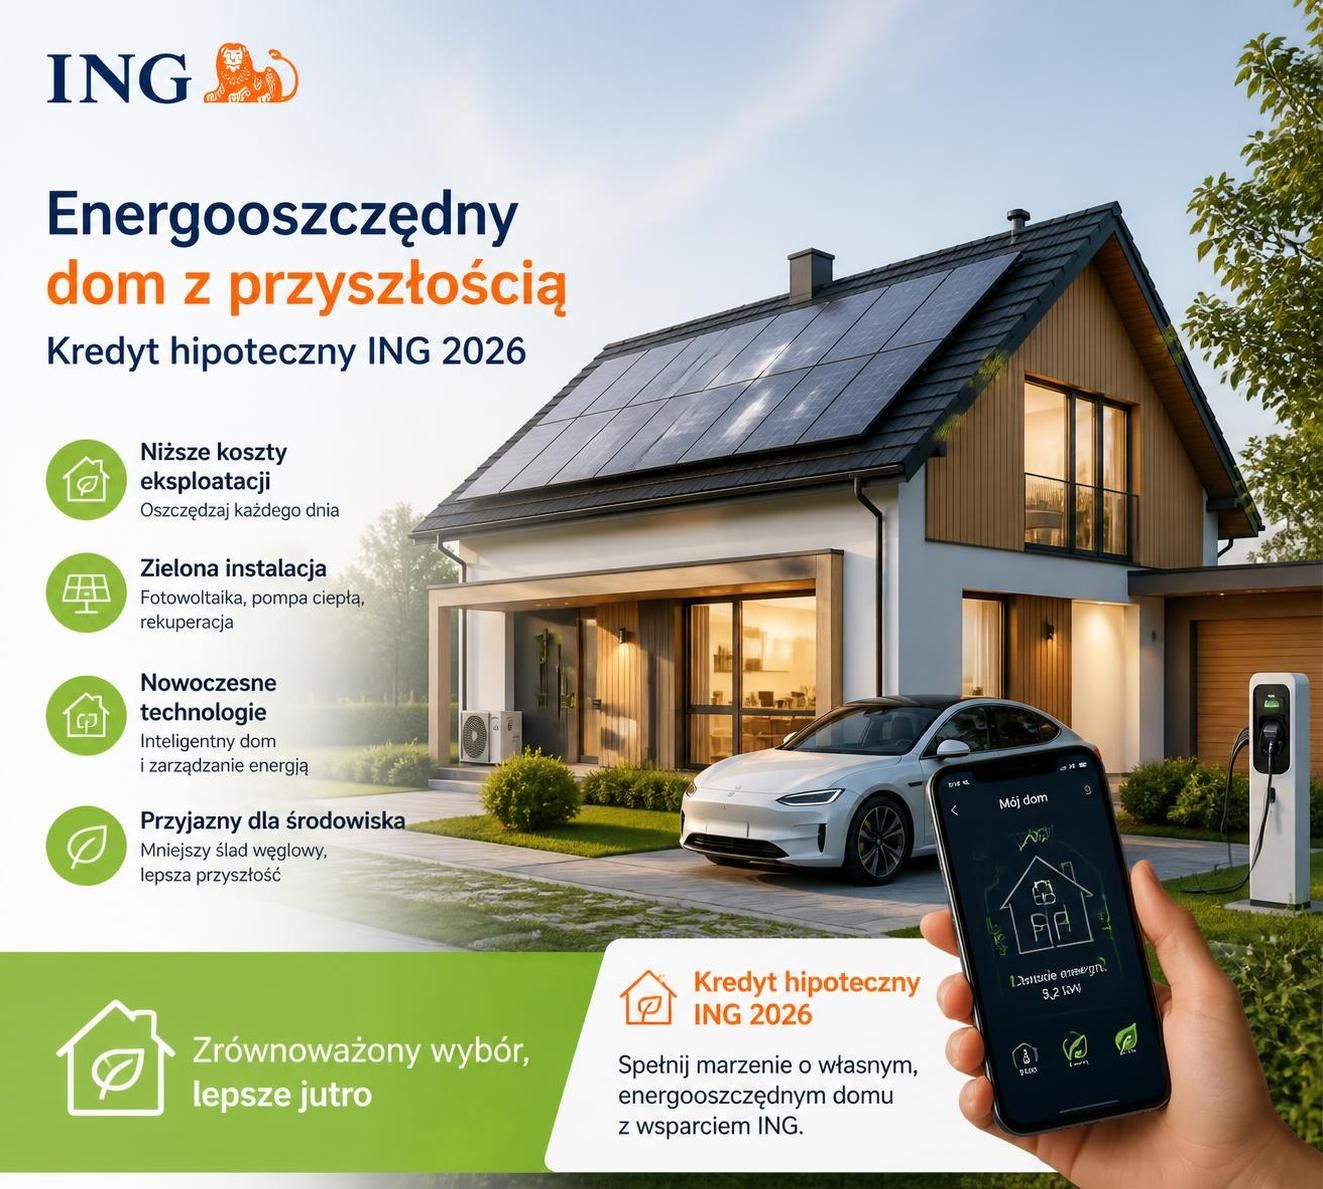
ING Bank Śląski w 2026 roku koncentruje się na promowaniu rozwiązań energooszczędnych w budownictwie, co znajduje odzwierciedlenie w dedykowanych ofertach kredytów na zakup domu energooszczędnego oraz na modernizację nieruchomości pod kątem efektywności energetycznej. Te produkty finansowe mają na celu wspieranie klientów, którzy inwestują w rozwiązania obniżające koszty eksploatacji oraz zmniejszające wpływ na środowisko.
Kredyt hipoteczny na dom energooszczędny jest skierowany do klientów, którzy kupują dom lub lokal o spełnionych normach energetycznych, określonych maksymalnym zapotrzebowaniem na energię na poziomie do 62 kWh/m²/rok dla domu lub 58 kWh/m²/rok dla mieszkania. Przy zakupie na rynku wtórnym wymagane jest przedstawienie Świadectwa Charakterystyki Energetycznej przed decyzją kredytową.
Podobne warunki dotyczą oferty na energooszczędną modernizację, gdzie kredyt można przeznaczyć na remonty obniżające zapotrzebowanie na energię pierwotną nieruchomości o minimum 30%. Maksymalny wskaźnik energetyczny po modernizacji nie może przekroczyć 164 kWh/m²/rok.
Korzyści z wyboru tych ofert to przede wszystkim niższa marża i atrakcyjne oprocentowanie, co w długim terminie przekłada się na niższe raty i łączny koszt kredytu. Ponadto zachęty te wpisują się w politykę banku i państwowe działania na rzecz ograniczenia emisji CO2.
Ważne dokumenty i formalności przy tych produktach to:
- Świadectwo Charakterystyki Energetycznej
- Potwierdzenie racjonalności inwestycji poprzez kosztorys lub projekt modernizacji
- Posiadanie rachunku w ING oraz aktywne konto w aplikacji Moje ING
- Ubezpieczenie nieruchomości oraz rekomendowane ubezpieczenie spłaty kredytu
Te oferty są szczególnie polecane osobom, które planują zwiększyć wartość ekologicznego aspektu swojego domu lub mieszkania, a także chcą skorzystać z preferencyjnych warunków kredytu. Warto przyjrzeć się bliżej wymaganiom i zaletom tych produktów przy planowaniu inwestycji.
Jak skutecznie zwiększyć zdolność kredytową i zminimalizować ryzyka przy kredycie hipotecznym ING
Uzyskanie kredytu hipotecznego w ING w 2026 roku, tak jak w każdym banku, wymaga dobrej zdolności kredytowej, która jest fundamentem pozytywnej decyzji o finansowaniu. Istnieje kilka praktycznych kroków, które pozwolą skutecznie zwiększyć swoją zdolność, a także zabezpieczyć się przed potencjalnymi ryzykami w trakcie spłaty.
Po pierwsze, należy zadbać o stabilność dochodów. Banki preferują wnioskujących o kredyt osoby, które mają stałe, potwierdzone dokumentami źródło dochodu – najlepiej umowę o pracę na czas nieokreślony lub stabilną działalność gospodarczą z udokumentowanymi przychodami. Zwiększenie zdolności kredytowej można osiągnąć poprzez zmniejszenie innych zobowiązań lub konsolidację istniejących kredytów.
Po drugie, warto rozważyć zwiększenie wkładu własnego powyżej wymaganych 20%, co obniża ryzyko banku i może skutkować lepszymi warunkami kredytu, np. niższą marżą albo niższym oprocentowaniem. Wysoki wkład to także mniejsze koszty ubezpieczeń i prowizji.
Po trzecie, kluczowe jest terminowe regulowanie wszelkich bieżących zobowiązań – w tym rachunków i rat innych pożyczek. Pozytywna historia kredytowa zwiększa zaufanie banku, co przekłada się na łatwiejszą ocenę zdolności. ING weryfikuje historię w bazach takich jak BIK, dlatego warto zwracać uwagę na swoje raporty kredytowe.
Oto lista działań zwiększających zdolność kredytową:
- Utrzymanie stabilnych i wiarygodnych źródeł dochodu
- Podwyższenie wkładu własnego
- Zmniejszenie innych zobowiązań finansowych
- Regularne spłacanie bieżących długów
- Optymalizacja kosztów domowych i ograniczenie zbędnych wydatków
- Sprawdzenie i poprawa raportu BIK przed składaniem wniosku
Dodatkowo, warto zasięgnąć porady eksperta kredytowego lub doradcy z ING, który pomoże dobrać najlepszą ofertę i wyjaśni szczegółowo warunki kredytu. Tym sposobem można uniknąć podstawowych pułapek i błędów formalnych.
Więcej informacji o możliwościach zwiększenia zdolności kredytowej i zarządzaniu ryzykiem przy kredycie hipotecznym znajdziesz na stronie Vega Domy – praktyczne informacje o kredytach hipotecznych.